
Thẻ tín dụng của bạn có hạn mức mấy chục triệu, và bạn đang tự hỏi có rút tiền mặt ra xài được không, phí bao nhiêu? Trả lời nhanh: có rút được, nhưng chi phí cao hơn nhiều so với quẹt thẻ mua hàng — bạn phải chịu phí rút tiền khoảng 1–4% mỗi lần, cộng với lãi suất 20–40%/năm tính ngay từ ngày rút, không có 45 ngày miễn lãi như khi mua sắm. Trong bài viết này vnbankfc.com sẽ giúp bạn hiểu rõ cấu trúc phí, tính thử một ví dụ cụ thể và biết khi nào thì thật sự không nên rút nhé.
Phần 1Rút tiền mặt từ thẻ tín dụng có mất phí không?
Có, và đây là điểm nhiều người không để ý. Khi bạn quẹt thẻ tín dụng để mua hàng, bạn được hưởng thời gian miễn lãi tối đa khoảng 45–55 ngày. Nhưng khi rút tiền mặt (tại ATM hoặc tại quầy), bạn mất quyền lợi đó và phải chịu hai khoản cùng lúc:
- Phí rút tiền mặt: thường 1–4% trên số tiền rút mỗi lần, một số ngân hàng áp mức tối thiểu (ví dụ 50.000–100.000đ/giao dịch).
- Lãi suất rút tiền: thường 20–40%/năm, và quan trọng là tính lãi ngay từ ngày rút cho đến khi bạn trả hết, không có ngày miễn lãi.
Ngoài ra, bạn thường chỉ được rút tối đa khoảng 50–70% hạn mức tín dụng, và mỗi lần rút tại ATM thường bị giới hạn số tiền. Hãy nhìn bảng cấu trúc chi phí dưới đây để thấy rõ:
Phần 2Ví dụ: rút 10 triệu từ thẻ tín dụng tốn bao nhiêu?
Lý thuyết nghe trừu tượng, nên hãy tính thử một ví dụ cụ thể để bạn thấy rõ "độ đau". Giả sử bạn rút 10.000.000đ, phí rút 3%, lãi suất 30%/năm, và bạn trả lại sau 30 ngày:
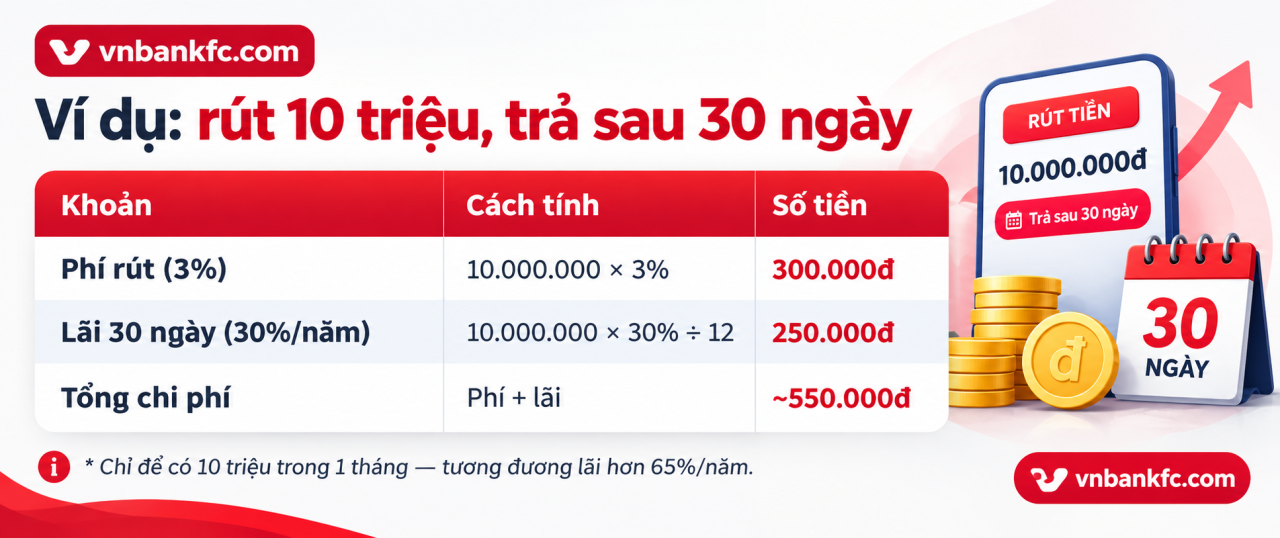
Như vậy chỉ để có 10 triệu tiền mặt trong 1 tháng, bạn mất khoảng 546.000đ — tương đương lãi suất thực tế hơn 65%/năm nếu quy đổi. Theo chúng tôi, đây là một trong những cách dùng tiền đắt đỏ nhất, chỉ nên là lựa chọn cuối cùng khi thật sự khẩn cấp.
Phần 3Khi nào không nên rút tiền mặt từ thẻ tín dụng?
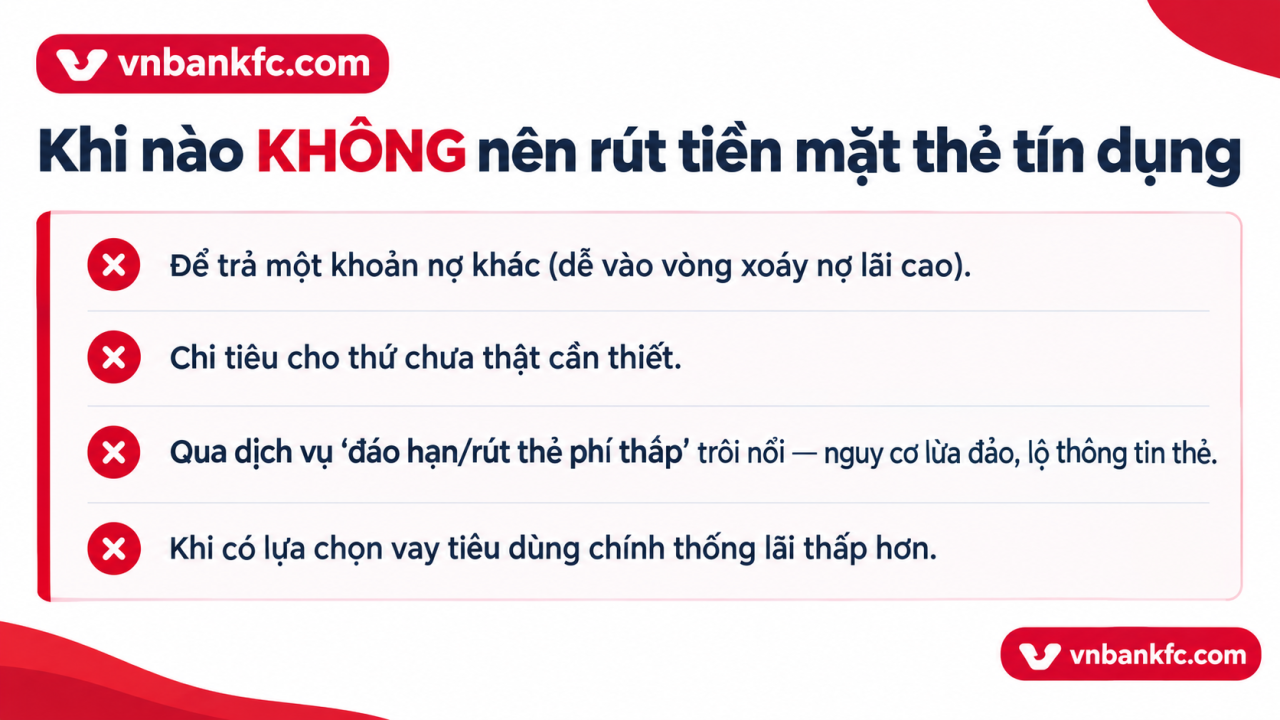
Bạn đặc biệt nên tránh rút tiền mặt thẻ tín dụng để trả một khoản nợ khác hay để chi tiêu cho những thứ chưa thật cần — vì bạn đang vay với lãi rất cao để bù cho một khoản khác, dễ rơi vào vòng xoáy nợ. Càng nên tránh xa các dịch vụ "đáo hạn thẻ", "rút tiền thẻ tín dụng phí thấp" trôi nổi trên mạng: nhiều nơi là lừa đảo, có nguy cơ lộ thông tin thẻ và bị chiếm đoạt tiền.
Nếu bạn cần một khoản tiền để chi tiêu có kế hoạch, một khoản vay tiêu dùng tại ngân hàng/công ty tài chính được cấp phép thường có lãi suất thấp hơn rút tiền thẻ. Bạn có thể ước lượng trước chi phí bằng công cụ tính lãi suất vay của vnbankfc.com để so sánh cho khách quan.
Phần 4Lời khuyên để dùng thẻ tín dụng ít tốn kém
Nếu buộc phải rút tiền mặt, hãy rút đúng số cần và trả lại càng sớm càng tốt để giảm lãi. Quan trọng hơn, hãy ưu tiên dùng thẻ đúng mục đích của nó: quẹt thanh toán hàng hóa dịch vụ để tận dụng thời gian miễn lãi, và luôn thanh toán toàn bộ dư nợ đúng hạn thay vì chỉ trả tối thiểu. Dùng đúng cách, thẻ tín dụng là công cụ tiện lợi và miễn phí lãi; dùng sai cách (nhất là rút tiền mặt thường xuyên), nó trở thành khoản vay đắt đỏ.
Phần 5Có những cách nào rút tiền mặt từ thẻ tín dụng?
Trước khi quyết định, bạn nên biết mình có những lựa chọn nào và chúng khác nhau ra sao. Cách phổ biến nhất là rút tại ATM: nhanh, tiện, nhưng mỗi lần bị giới hạn số tiền và chịu phí rút như đã nói ở trên. Cách thứ hai là rút tại quầy ngân hàng (mang theo CCCD và thẻ), thường rút được số lớn hơn trong một lần. Một số ngân hàng còn có tính năng ứng/chuyển tiền từ hạn mức thẻ vào tài khoản qua app hoặc chuyển thành khoản trả góp lãi suất riêng — cái này đôi khi rẻ hơn rút ATM, bạn nên hỏi tổng đài thẻ.
Điểm cần nhớ: dù rút theo cách nào, bản chất vẫn là bạn đang "vay tiền mặt" từ ngân hàng với lãi suất cao và tính lãi ngay, khác hẳn việc quẹt thẻ mua hàng được miễn lãi. Đừng nhầm rút tiền mặt với chuyển khoản thanh toán hàng hóa — hai việc này tính phí hoàn toàn khác nhau.
Phần 6Rút tiền thẻ tín dụng hay vay tiêu dùng, cái nào rẻ hơn?
Nếu bạn cần một khoản tiền để chi tiêu có kế hoạch (vài triệu đến vài chục triệu, trả trong nhiều tháng), thì vay tiêu dùng tại ngân hàng hoặc công ty tài chính được cấp phép thường rẻ hơn rút tiền mặt từ thẻ. Lý do: lãi suất vay tiêu dùng tuy không thấp nhưng thường vẫn dưới mức lãi rút tiền thẻ cộng phí, và bạn được trả góp theo kỳ rõ ràng thay vì bị tính lãi dồn.
Ngược lại, nếu bạn chỉ cần một khoản nhỏ và chắc chắn trả lại trong ít ngày, thì rút thẻ lại tiện hơn vì không phải làm hồ sơ. Cách tốt nhất là tính thử cả hai: bạn có thể ước lượng chi phí khoản vay tiêu dùng bằng công cụ tính lãi suất vay rồi so với tổng phí + lãi khi rút thẻ, chọn phương án rẻ hơn cho đúng nhu cầu của mình.
Phần 7Câu hỏi thường gặp
Rút tiền mặt thẻ tín dụng phí bao nhiêu?
Phí rút thường 1–4% số tiền rút mỗi lần (có mức tối thiểu), cộng lãi suất 20–40%/năm tính ngay từ ngày rút. Mức cụ thể tùy từng ngân hàng, bạn nên xem biểu phí chính thức của thẻ.
Rút tiền mặt thẻ tín dụng có được miễn lãi 45 ngày không?
Không. Thời gian miễn lãi 45–55 ngày chỉ áp dụng khi quẹt thẻ mua hàng. Rút tiền mặt bị tính lãi ngay từ ngày rút cho đến khi trả hết.
Rút tối đa bao nhiêu từ thẻ tín dụng?
Thường tối đa khoảng 50–70% hạn mức tín dụng, và mỗi lần rút tại ATM có giới hạn số tiền tùy ngân hàng và loại thẻ.
Có nên dùng dịch vụ đáo hạn/rút tiền thẻ tín dụng bên ngoài không?
Không nên. Các dịch vụ trôi nổi này tiềm ẩn rủi ro lừa đảo, lộ thông tin thẻ và vi phạm quy định sử dụng thẻ. Hãy chỉ giao dịch qua kênh chính thức của ngân hàng.
Trên đây là toàn bộ chi phí và lưu ý khi rút tiền mặt từ thẻ tín dụng. Hy vọng ví dụ cụ thể giúp bạn cân nhắc kỹ trước khi rút và dùng thẻ thông minh hơn nhé. Nội dung mang tính tham khảo, bạn nên đối chiếu biểu phí chính thức của ngân hàng phát hành thẻ. Đây không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !