
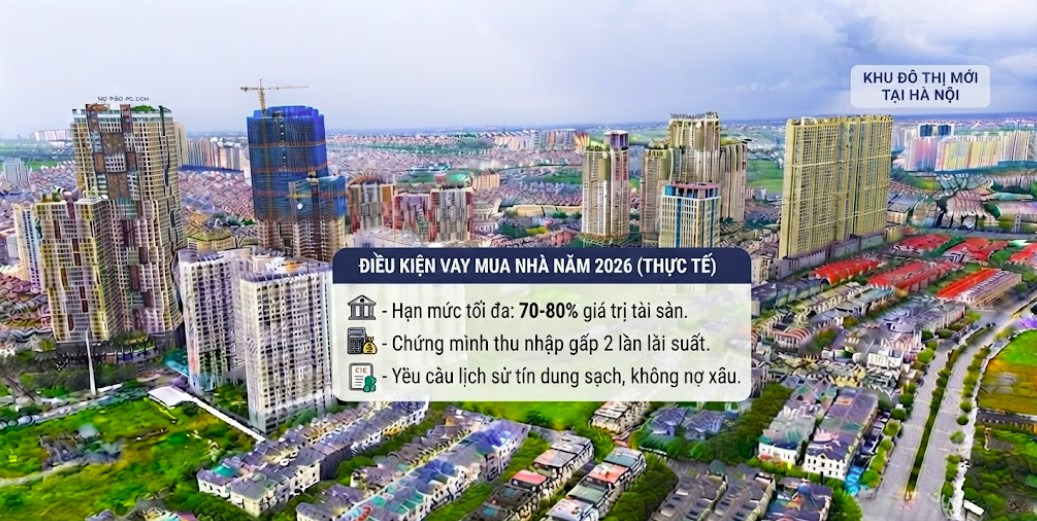
Bạn đang tính vay ngân hàng mua nhà và băn khoăn không biết mình có đủ điều kiện không, cần chuẩn bị giấy tờ gì? Trả lời nhanh: để vay mua nhà bạn cần đủ tuổi và năng lực hành vi, có thu nhập ổn định chứng minh được, lịch sử tín dụng tốt (không nợ xấu), và tài sản đảm bảo (thường là chính căn nhà định mua). Ngân hàng thường cho vay tối đa khoảng 70–80% giá trị nhà. Trong bài này vnbankfc.com sẽ giúp bạn nắm rõ điều kiện, bộ hồ sơ cần chuẩn bị và cách ước lượng khả năng vay của mình nhé.
Phần 1Điều kiện vay mua nhà gồm những gì?
Dù mỗi ngân hàng có quy định riêng, phần lớn đều xét bốn nhóm điều kiện cơ bản: về nhân thân (thường từ 18–20 tuổi trở lên, có hộ khẩu/đăng ký thường trú hoặc tạm trú rõ ràng), về thu nhập (ổn định, đủ để trả nợ hàng tháng), về lịch sử tín dụng (không có nợ xấu nhóm 3–5 trên CIC), và về tài sản đảm bảo (căn nhà định mua hoặc tài sản khác có giá trị). Nếu một trong các điều kiện này yếu, hồ sơ của bạn vẫn có thể bị từ chối dù các phần khác tốt.
Thông tin điều kiện
-
Chứng minh thu nhập và tài chính khắt khe: Các ngân hàng kiểm soát rất chặt chẽ dòng tiền trả nợ hàng tháng. Tổng thu nhập của người vay (hoặc gia đình) phải đảm bảo gấp đôi số tiền gốc và lãi phải trả hàng tháng để giảm thiểu rủi ro nợ xấu.
-
Tỷ lệ cho vay trên giá trị tài sản (LTV): Hạn mức cho vay tối đa thường chỉ dao động từ 70% - 80% giá trị định giá của tài sản đảm bảo, đòi hỏi người mua nhà phải chuẩn bị sẵn một nguồn vốn tự có lớn (ít nhất 20% - 30% giá trị căn nhà).
-
Giá trị tài sản bảo đảm & Định giá: Ngân hàng thẩm định giá rất thận trọng, giá trị định giá thực tế từ ngân hàng thường thấp hơn giá mua bán trên thị trường, làm giảm số tiền thực tế được giải ngân.
-
Lịch sử tín dụng (CIC): Yêu cầu lịch sử tín dụng hoàn toàn sạch, không có nợ xấu hoặc nợ chú ý tại bất kỳ tổ chức tín dụng nào trong quá khứ gần.
-
Đối với vay mua Nhà ở xã hội (ưu đãi): Phải thỏa mãn các tiêu chí ngặt nghèo về đối tượng, điều kiện chưa có nhà ở (hoặc diện tích bình quân đầu người thấp hơn mức quy định, ví dụ dưới $15\text{ m}^2$ sàn/người) và giới hạn mức thu nhập tối đa theo quy định mới.
-
Lưu ý: Điều kiện vay và biên độ thẩm định có thể thay đổi tùy theo chính sách của từng ngân hàng thương mại tại từng thời điểm.
Phần 2Hồ sơ vay mua nhà cần chuẩn bị giấy tờ gì?
Để hồ sơ trôi chảy, bạn nên chuẩn bị đầy đủ theo ba nhóm giấy tờ dưới đây trước khi nộp:
- Nhân thân : CCCD, hộ khẩu/đăng ký cư trú. giấy đăng ký kết hôn...
- Chứng minh thu nhập : Hợp đồng lao động, sao kê lương...
- Tài sản đảm bảo : Giấy tờ nhà/đất, hợp đồng mua nhà...
Lưu ý : Mỗi ngân hàng có thể yê cầu thêm các giấy tờ khác có liên quan. Và phần chứng minh thu nhập được soi kỹ nhất
Mẹo thực tế: hồ sơ chứng minh thu nhập là phần ngân hàng soi kỹ nhất. Nếu bạn làm công ăn lương, sao kê lương chuyển khoản đều đặn sẽ thuyết phục hơn nhiều so với tiền mặt. Nếu kinh doanh tự do, hãy chuẩn bị sổ sách, sao kê tài khoản và giấy phép kinh doanh để chứng minh dòng tiền.
Phần 3Thu nhập bao nhiêu thì vay mua nhà được?
Ngân hàng thường yêu cầu khoản trả nợ hàng tháng không vượt quá 40–50% thu nhập của bạn. Nói cách khác, thu nhập càng cao thì số tiền được vay càng lớn. Để bạn hình dung, đây là mức thu nhập tham khảo tương ứng với một số khoản vay (tính theo lãi thả nổi khoảng 11%/năm, 20 năm):
Thu nhập tham khảo để vay mua nhà (lãi 11%/năm, 20 năm)
| Số tiền vay | Trả tháng (xấp xỉ) | Thu nhập nên có (≥) |
|---|---|---|
| 800 triệu | ~8,3 triệu/tháng | ~21 triệu/tháng |
| 1 tỷ | ~10,3 triệu/tháng | ~26 triệu/tháng |
| 1,5 tỷ | ~15,5 triệu/tháng | ~39 triệu/tháng |
* Tính theo lãi thả nổi, trả nợ khoảng 40% thu nhập. Ước lượng, dùng công cụ để tính chính xác.
Lưu ý con số này tính theo lãi thả nổi để an toàn, chứ không phải lãi ưu đãi của 2 năm đầu. Bạn nên tự ước lượng khoản trả hàng tháng và chi phí dài hạn bằng công cụ tính lãi vay mua nhà trước khi quyết định vay bao nhiêu.
Phần 4Quy trình và lưu ý khi vay mua nhà
Quy trình thường gồm: nộp hồ sơ và được thẩm định, ngân hàng định giá tài sản, phê duyệt hạn mức, ký hợp đồng và công chứng thế chấp, rồi giải ngân. Thời gian trung bình khoảng 1–3 tuần tùy hồ sơ. Trước khi ký, hãy hỏi rõ lãi suất sau ưu đãi (biên độ thả nổi), các loại phí (định giá, công chứng, bảo hiểm) và phí phạt trả nợ trước hạn. Đừng chỉ bị hấp dẫn bởi mức ưu đãi của 2 năm đầu mà quên nhìn chi phí dài hạn.
Lưu ý khi vay mua nhà
-
Hỏi rõ lãi suất sau ưu đãi (biên độ thả nổi), đừng chỉ nhìn ưu đãi 2 năm đầu.
-
Dự trù phí định giá, công chứng, bảo hiểm và phí phạt trả nợ trước hạn.
-
Giữ khoản trả nợ hàng tháng dưới 40% thu nhập cho an toàn.
-
Cân nhắc kỹ khả năng trả nợ dài hạn trước khi ký.
Phần 5Các bước làm hồ sơ vay mua nhà
Khi đã chuẩn bị đủ giấy tờ, quy trình vay mua nhà thường đi qua các bước khá chuẩn giữa các ngân hàng. Nắm trước để bạn chủ động về thời gian:
Các bước vay mua nhà
-
Chuẩn bị hồ sơ và nộp cho ngân hàng.
-
Ngân hàng thẩm định hồ sơ và định giá tài sản.
-
Phê duyệt hạn mức và lãi suất.
-
Ký hợp đồng tín dụng, công chứng thế chấp.
-
Giải ngân khoản vay.
Thời gian trung bình từ lúc nộp hồ sơ đến khi giải ngân khoảng 1–3 tuần, tùy mức độ đầy đủ của hồ sơ và tốc độ định giá tài sản. Một mẹo giúp hồ sơ nhanh hơn: chuẩn bị sẵn giấy tờ chứng minh thu nhập rõ ràng ngay từ đầu, vì đây thường là khâu khiến hồ sơ bị trả đi trả lại nhiều nhất.
Phần 6Lãi suất vay mua nhà hiện nay khoảng bao nhiêu?
Lãi suất là yếu tố quyết định số tiền bạn trả, nên cần nắm rõ cấu trúc hai giai đoạn trước khi chọn gói. Giai đoạn ưu đãi (fix) thường thấp để thu hút khách, hết ưu đãi sẽ chuyển sang thả nổi theo công thức lãi cơ sở cộng biên độ. Mức tham khảo phổ biến:
Giai đoạnMức tham khảoGhi chú
Ưu đãi (fix) 6–36 tháng
~6% – 9%/năm
Cố định, thấp để thu hút
Thả nổi (sau ưu đãi)
Lãi cơ sở + biên độ 3–4%/năm
Điều chỉnh 1–3 tháng/lần
Tham khảo công cụ tính toán vay mua nhà
Mẹo quan trọng: đừng chỉ so mức ưu đãi của 2 năm đầu, hãy hỏi rõ biên độ thả nổi vì đó mới là thứ bạn trả trong phần lớn thời gian vay. Hai gói cùng ưu đãi 7% nhưng biên độ +3% và +4% sẽ chênh nhau rất nhiều về dài hạn. Bạn nên nhập các kịch bản vào công cụ tính lãi vay mua nhà để so tổng chi phí trước khi quyết định.
Phần 7Vì sao hồ sơ vay mua nhà bị từ chối?
Hiểu lý do bị từ chối giúp bạn chuẩn bị tốt hơn và tránh mất thời gian. Những nguyên nhân thường gặp nhất là: thu nhập không chứng minh được rõ ràng (nhận lương tiền mặt, không có sao kê); đang có nợ xấu nhóm 3–5 trên CIC; tài sản đảm bảo có vấn đề pháp lý (chưa sổ, đang tranh chấp, quy hoạch); khoản vay vượt quá khả năng trả (tiền trả hàng tháng vượt 40–50% thu nhập); hoặc tuổi cộng thời hạn vay vượt giới hạn ngân hàng quy định (thường kết thúc khoản vay trước 65–70 tuổi).
Theo chúng tôi, hai nút thắt lớn nhất với người đi vay là chứng minh thu nhập và pháp lý tài sản. Nếu bạn làm tự do, hãy chuẩn bị sao kê tài khoản dòng tiền đều đặn nhiều tháng; nếu mua nhà, hãy kiểm tra kỹ pháp lý căn nhà trước khi đặt cọc để không rơi vào cảnh đã cọc nhưng ngân hàng không cho vay.
Phần 8Câu hỏi thường gặp
Vay mua nhà cần những giấy tờ gì?
Ba nhóm chính: giấy tờ nhân thân (CCCD, hộ khẩu, giấy đăng ký kết hôn/độc thân), giấy tờ chứng minh thu nhập (hợp đồng lao động, sao kê lương hoặc hồ sơ kinh doanh) và giấy tờ tài sản đảm bảo (giấy tờ nhà/đất, hợp đồng mua bán).
Vay mua nhà được tối đa bao nhiêu phần trăm giá trị nhà?
Thường tối đa khoảng 70–80% giá trị tài sản đảm bảo, tùy ngân hàng và hồ sơ. Phần còn lại bạn cần có sẵn (vốn tự có).
Đang nợ nhóm 2 có vay mua nhà được không?
Khó hơn nhưng không phải luôn bị từ chối, vì vay mua nhà có tài sản đảm bảo. Tốt nhất bạn nên tất toán và có lịch sử tín dụng sạch trước khi nộp hồ sơ.
Thu nhập 20 triệu/tháng vay mua nhà được bao nhiêu?
Nếu khoản trả nợ không quá ~40% thu nhập (tức ~8 triệu/tháng) thì với lãi thả nổi ~11%/năm, 20 năm, bạn có thể vay trong khoảng vài trăm triệu đến dưới 1 tỷ. Hãy tính cụ thể bằng công cụ tính lãi vay mua nhà.
Trên đây là điều kiện, hồ sơ và cách ước lượng khả năng vay mua nhà. Hy vọng giúp bạn chuẩn bị tốt và chủ động hơn khi làm việc với ngân hàng nhé. Nội dung mang tính tham khảo, bạn nên đối chiếu quy định cụ thể của từng ngân hàng. Đây không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !