
Đến kỳ sao kê thẻ tín dụng, bạn thấy có dòng "số tiền thanh toán tối thiểu" chỉ vài trăm nghìn và tự hỏi: trả nhiêu đó thôi có sao không, có bị tính lãi không? Trả lời thẳng: bạn sẽ không bị phạt trễ hạn, nhưng toàn bộ phần dư nợ còn lại bị tính lãi với mức rất cao (thường 20–40%/năm), và bạn mất luôn thời gian miễn lãi cho kỳ sau. Chỉ trả tối thiểu kéo dài là một trong những cái bẫy tốn kém nhất của thẻ tín dụng. Trong bài này vnbankfc.com sẽ giải thích rõ và cho bạn thấy con số cụ thể nhé.
Phần 1Trả tối thiểu thẻ tín dụng là gì?
Khoản thanh toán tối thiểu là số tiền nhỏ nhất bạn phải trả trước ngày đến hạn để không bị coi là trễ hạn, thường bằng khoảng 5% tổng dư nợ (tùy ngân hàng, có mức sàn ví dụ 200.000đ). Trả đủ khoản này giúp bạn giữ thẻ hoạt động bình thường và không bị ghi nhận chậm trả trên CIC.
Nghe thì tiện, nhưng đây chính là chỗ nhiều người hiểu lầm. Trả tối thiểu không có nghĩa là bạn "thoát nợ" tháng đó — nó chỉ là mức tối thiểu để không bị phạt, còn phần còn lại vẫn nằm đó và bắt đầu sinh lãi.
Phần 2Chỉ trả tối thiểu có bị tính lãi không?
Có, và đây là điều quan trọng nhất. Khi bạn không thanh toán toàn bộ dư nợ, bạn mất quyền hưởng thời gian miễn lãi (45–55 ngày). Toàn bộ dư nợ còn lại — và cả các giao dịch mới trong kỳ tiếp theo — sẽ bị tính lãi từ ngày giao dịch với mức lãi suất thẻ tín dụng, thường 20–40%/năm tùy ngân hàng.
Để bạn thấy rõ "độ ngấm", hãy xem ví dụ một người nợ thẻ 20 triệu và tháng nào cũng chỉ trả tối thiểu 5%:
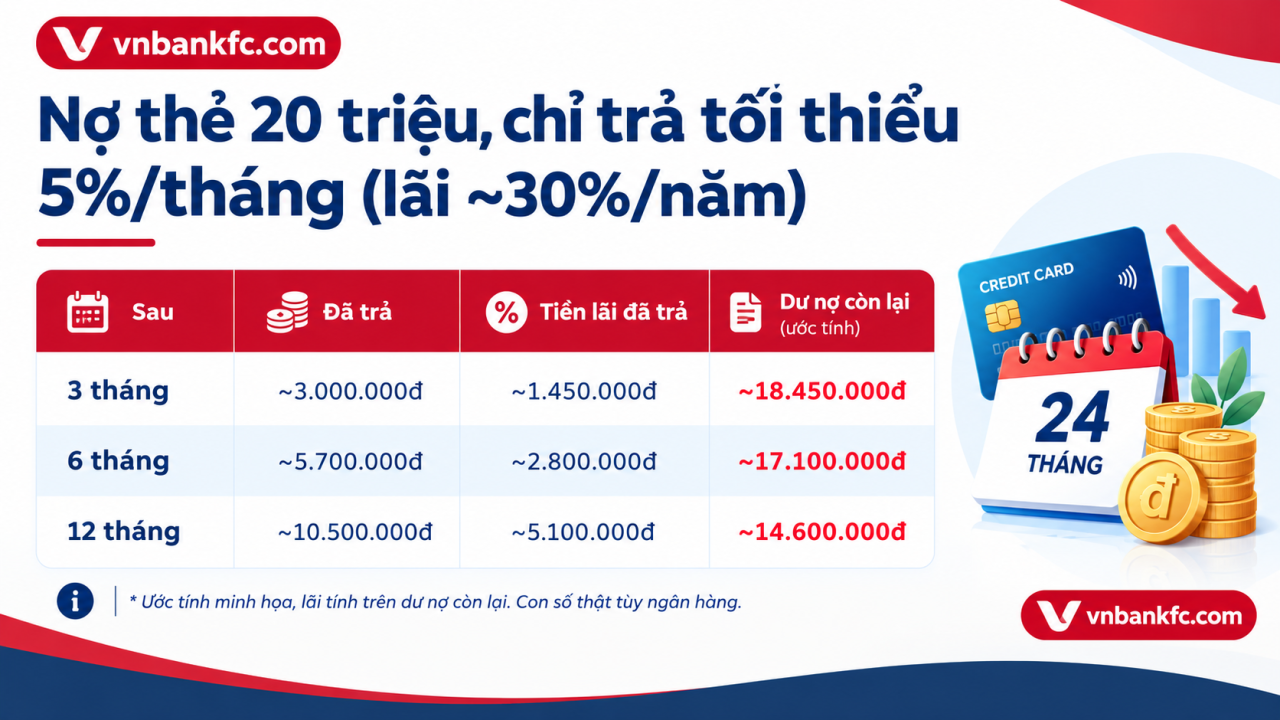
Có thể thấy, càng kéo dài việc chỉ trả tối thiểu, bạn càng trả nhiều lãi mà dư nợ gốc giảm rất chậm. Theo chúng tôi, đây là cách khiến một khoản chi tiêu tưởng nhỏ phình thành gánh nặng kéo dài nhiều năm.
Phần 3Vì sao không nên chỉ trả tối thiểu lâu dài?
Ngoài việc trả lãi cao, thói quen chỉ trả tối thiểu còn khiến dư nợ cuộn tròn khó dứt, và nếu một tháng nào đó bạn không trả nổi cả khoản tối thiểu thì sẽ bị phạt trễ hạn và ghi nhận nợ xấu trên CIC, ảnh hưởng khả năng vay sau này. Nói cách khác, trả tối thiểu chỉ nên là giải pháp tạm thời trong tháng khó khăn, không phải thói quen.
Phần 4Cách thoát khỏi bẫy trả tối thiểu
Nếu đang vướng, bạn nên ưu tiên trả nhiều hơn mức tối thiểu mỗi tháng, tạm ngừng quẹt thẻ để không cộng thêm nợ mới, và cân nhắc chuyển dư nợ sang khoản vay có lãi thấp hơn nếu có. Bạn có thể dùng công cụ tính lãi suất vay để so sánh: đôi khi một khoản vay tiêu dùng trả góp rẻ hơn hẳn việc ôm dư nợ thẻ với lãi 20–40%/năm.
Phần 5Khi nào thì trả tối thiểu là chấp nhận được?
Nói vậy không có nghĩa trả tối thiểu lúc nào cũng xấu. Trong một tháng khó khăn đột xuất — ví dụ bạn kẹt tiền vì chi phí y tế hay sự cố — thì trả tối thiểu là cách tạm thời để giữ hồ sơ tín dụng sạch, tránh bị phạt trễ hạn và ghi nợ xấu CIC. Nó là "van an toàn" cho tình huống ngắn hạn.
Vấn đề chỉ phát sinh khi bạn biến nó thành thói quen tháng nào cũng chỉ trả tối thiểu. Nguyên tắc nên nhớ: luôn cố gắng trả toàn bộ dư nợ mỗi kỳ để tận dụng miễn lãi; nếu không đủ, hãy trả càng nhiều càng tốt trên mức tối thiểu; và chỉ dùng mức tối thiểu như lựa chọn cuối cùng trong tháng thực sự khó khăn. Theo chúng tôi, biết rõ ranh giới này là khác biệt giữa người dùng thẻ thông minh và người bị thẻ "nuốt" dần.
Phần 6Số tiền trả tối thiểu được tính thế nào? (ví dụ cụ thể)
Giả sử kỳ sao kê này bạn nợ tổng 20.000.000đ, ngân hàng quy định trả tối thiểu 5% dư nợ. Khi đó khoản tối thiểu là 20.000.000 × 5% = 1.000.000đ. Bạn chỉ cần trả 1 triệu trước ngày đến hạn là không bị phạt trễ.
Nhưng đây là chỗ "đau": 19 triệu còn lại không biến mất — nó chuyển sang kỳ sau và bị tính lãi ngay từ ngày giao dịch. Với lãi suất thẻ ví dụ 30%/năm, riêng một tháng phần dư nợ này đã sinh khoảng 19.000.000 × 30% ÷ 12 ≈ 475.000đ tiền lãi. Nghĩa là tháng sau bạn nợ thêm lãi, và nếu lại chỉ trả tối thiểu thì vòng lặp cứ thế tiếp diễn.
Phần 7Trả tối thiểu khác trả toàn bộ ở điểm nào?
Khác biệt lớn nhất nằm ở thời gian miễn lãi và tổng chi phí. Khi bạn trả toàn bộ dư nợ đúng hạn, bạn không mất một đồng lãi nào và tiếp tục được hưởng 45–55 ngày miễn lãi cho kỳ sau. Khi chỉ trả tối thiểu, bạn mất quyền lợi đó và trả lãi cho cả phần cũ lẫn giao dịch mới:
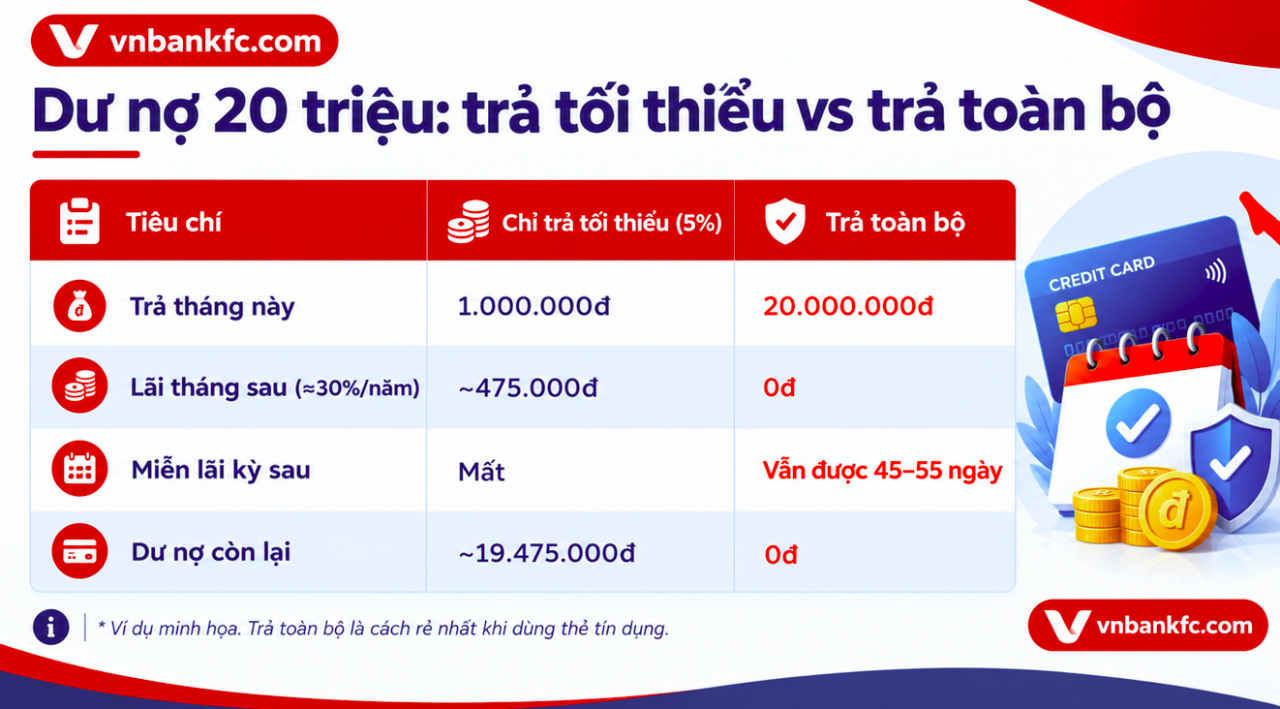
Nhìn bảng là thấy rõ: trả toàn bộ gần như luôn là lựa chọn rẻ nhất. Nếu một tháng nào đó thật sự không đủ, hãy trả càng nhiều càng tốt trên mức tối thiểu để giảm phần bị tính lãi.
Phần 8Câu hỏi thường gặp
Trả tối thiểu thẻ tín dụng có bị tính lãi không?
Có. Khi không trả toàn bộ dư nợ, phần còn lại bị tính lãi 20–40%/năm từ ngày giao dịch và bạn mất thời gian miễn lãi cho kỳ sau.
Trả tối thiểu có bị nợ xấu không?
Nếu trả đủ khoản tối thiểu đúng hạn thì không bị ghi nợ xấu. Nhưng nếu không trả nổi cả mức tối thiểu, bạn sẽ bị phạt và có thể bị ghi nhận chậm trả trên CIC.
Số tiền thanh toán tối thiểu tính thế nào?
Thường bằng khoảng 5% tổng dư nợ cuối kỳ, với một mức sàn tối thiểu tùy ngân hàng (ví dụ 200.000đ). Xem con số cụ thể trên sao kê của bạn.
Trên đây là bản chất và cái giá thật của việc chỉ trả tối thiểu thẻ tín dụng. Hy vọng giúp bạn dùng thẻ tỉnh táo hơn và tránh bẫy lãi kép nhé. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !