
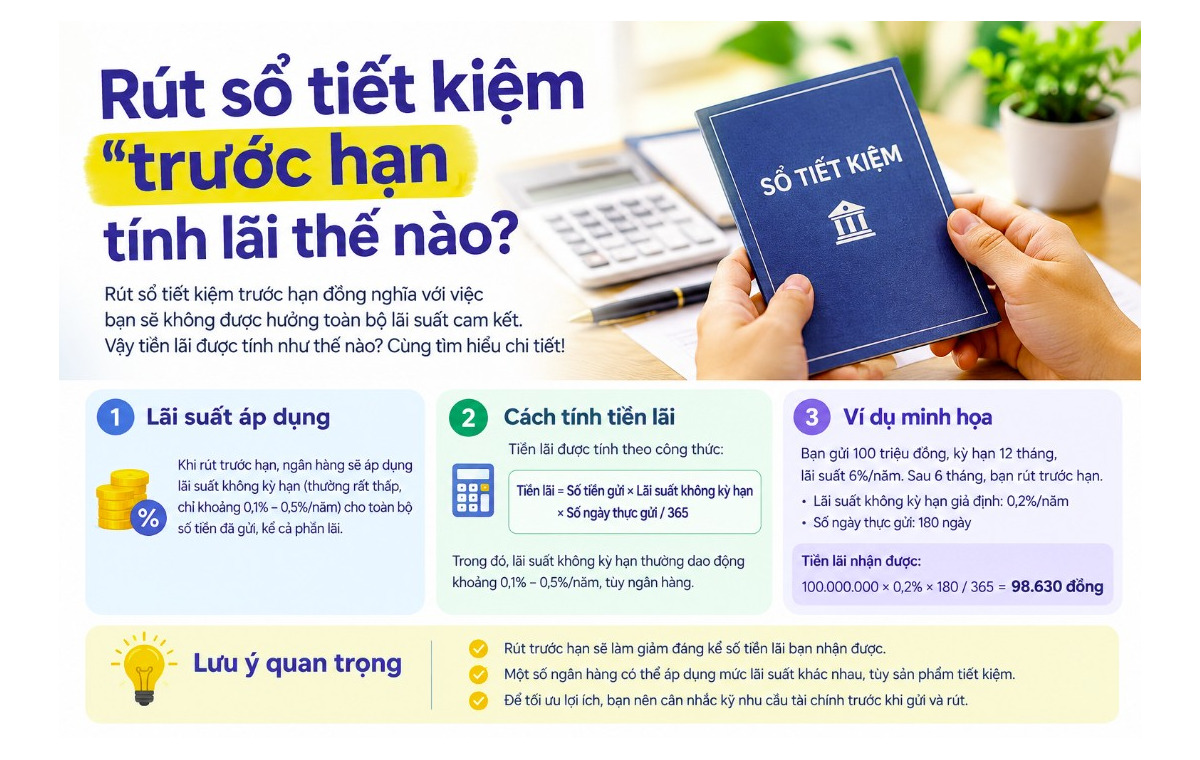
Bạn gửi tiết kiệm kỳ hạn 12 tháng nhưng mới nửa chặng đã cần tiền gấp, và lo rút sớm thì mất hết lãi? Trả lời nhanh: khi rút toàn bộ sổ tiết kiệm trước hạn, bạn chỉ được hưởng lãi suất không kỳ hạn (thường rất thấp, khoảng 0,1–0,5%/năm) thay vì lãi suất kỳ hạn đã thỏa thuận — nghĩa là gần như mất sạch tiền lãi. Nhưng nếu chỉ cần một phần, có một cách giúp bạn giữ được phần lớn lãi. Trong bài này vnbankfc.com sẽ giúp bạn hiểu rõ cách tính, kèm ví dụ số cụ thể và mẹo giảm thiệt nhé.
Cập nhật tháng 10/2026 — số liệu lãi suất trong bài là ví dụ minh họa, vui lòng đối chiếu biểu lãi suất chính thức của ngân hàng tại thời điểm gửi/rút.
Phần 1Rút sổ tiết kiệm trước hạn được tính lãi thế nào?
Cách tính lãi khi rút trước hạn hiện được quy định thống nhất tại Thông tư 04/2022/TT-NHNN của Ngân hàng Nhà nước (có hiệu lực từ 01/8/2022). Theo đó có hai trường hợp khác nhau rõ rệt:
- Rút trước hạn TOÀN BỘ: bạn chỉ được hưởng mức lãi suất không kỳ hạn thấp nhất mà ngân hàng đang áp dụng tại thời điểm rút. Mức này thường chỉ 0,1–0,5%/năm, nên tiền lãi gần như không đáng kể.
- Rút trước hạn MỘT PHẦN: chỉ phần tiền bạn rút ra bị tính lãi không kỳ hạn; phần còn lại vẫn được giữ nguyên lãi suất kỳ hạn đã thỏa thuận cho đến ngày đáo hạn. Đây là điểm có lợi lớn mà Thông tư 04/2022 mang lại so với quy định cũ.
Nói cách khác, "rút trước hạn" không phải lúc nào cũng mất hết lãi — điều quan trọng là bạn rút toàn bộ hay chỉ một phần.
Phần 2Ví dụ: gửi 100 triệu rút trước hạn nhận bao nhiêu?
Hãy lấy con số cụ thể cho dễ hình dung. Giả sử bạn gửi 100 triệu đồng, kỳ hạn 12 tháng, lãi suất 6%/năm, nhưng cần rút toàn bộ sau 6 tháng. Khi đó bạn không được hưởng 6%/năm nữa mà chỉ hưởng lãi không kỳ hạn (giả sử 0,2%/năm):
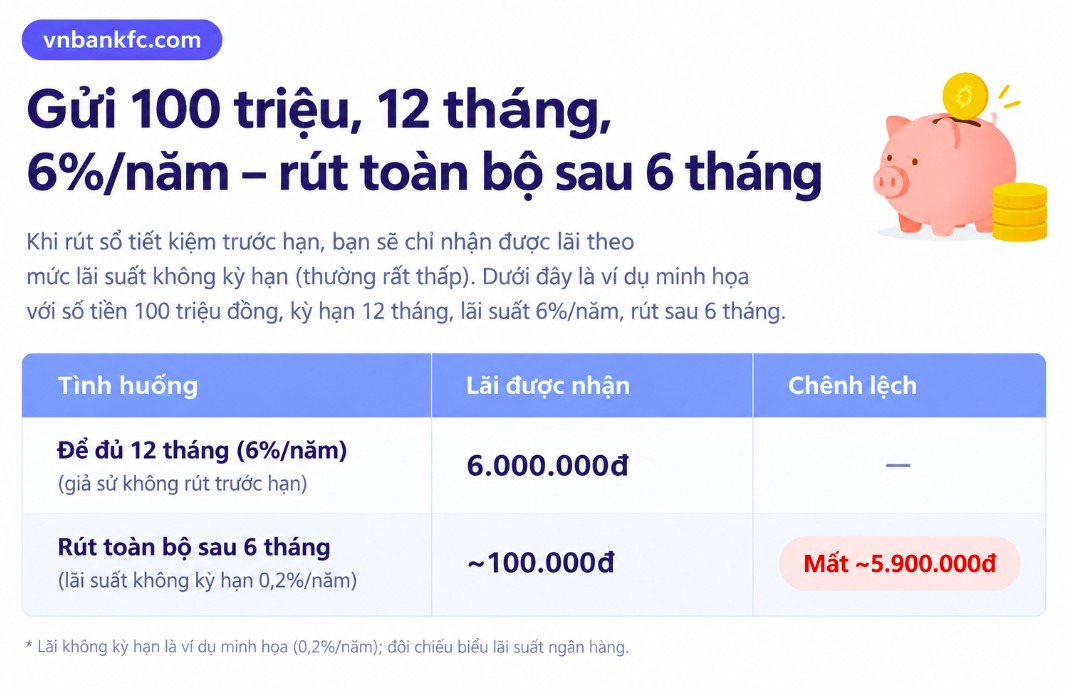
Chênh lệch gần 5,9 triệu đồng chỉ vì rút sớm 6 tháng — đó là cái giá của việc tất toán toàn bộ trước hạn. Bạn có thể tự thử với số tiền và lãi suất của mình bằng công cụ tính lãi suất tiết kiệm để biết nếu để đủ kỳ hạn thì nhận bao nhiêu.
Phần 3Rút một phần sổ tiết kiệm lợi hơn thế nào?
Đây là mẹo nhiều người chưa biết. Nếu bạn chỉ cần một khoản chứ không phải toàn bộ, hãy chỉ rút đúng số cần. Theo Thông tư 04/2022/TT-NHNN, phần còn lại sẽ tiếp tục hưởng lãi suất kỳ hạn ban đầu.
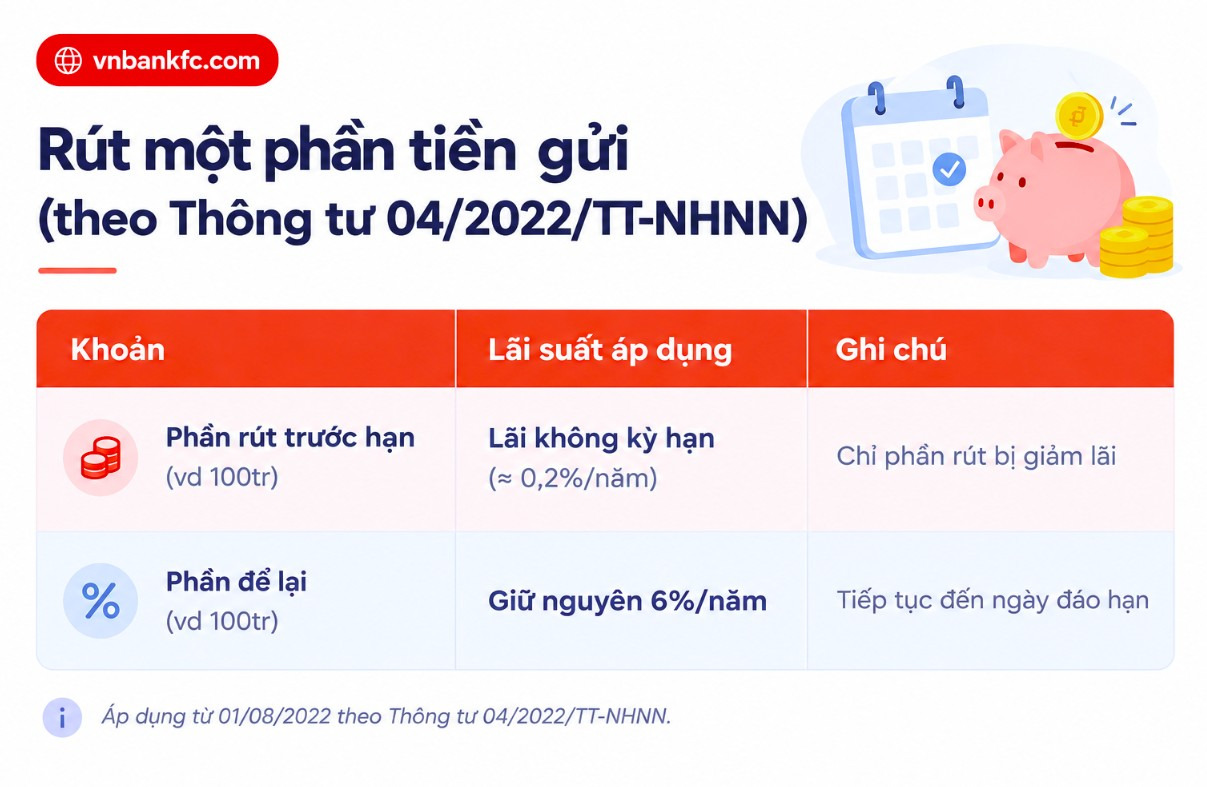
Ví dụ bạn gửi 200 triệu kỳ hạn 12 tháng lãi 6%/năm, sau 6 tháng cần 100 triệu: chỉ 100 triệu rút ra bị tính lãi không kỳ hạn, còn 100 triệu để lại vẫn hưởng 6%/năm đến khi đáo hạn. Theo chúng tôi, đây là lựa chọn nên ưu tiên thay vì tất toán cả sổ rồi gửi lại từ đầu.
Phần 4Làm sao để giảm thiệt khi cần rút tiền gửi sớm?
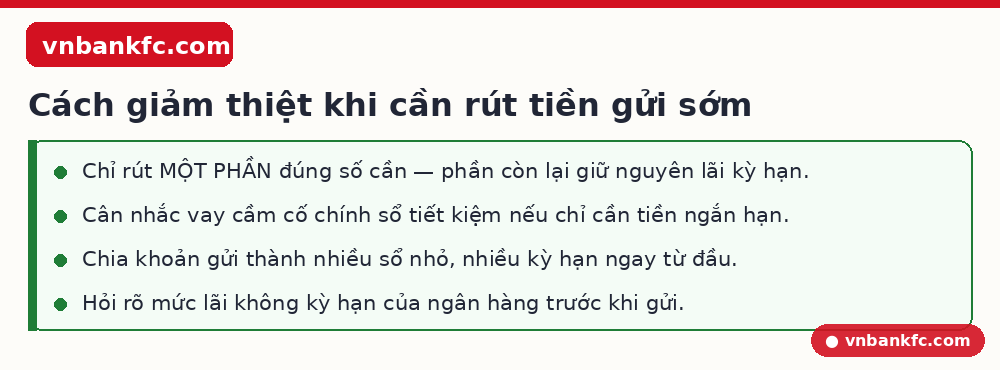
Ngoài việc ưu tiên rút một phần, bạn còn vài lựa chọn khác. Một số ngân hàng cho phép vay cầm cố chính sổ tiết kiệm với lãi suất thấp (thường cao hơn lãi gửi khoảng 1–2%/năm) — nếu chỉ cần tiền trong thời gian ngắn, cách này có khi rẻ hơn là phá sổ mất toàn bộ lãi. Ngoài ra, thói quen chia khoản gửi thành nhiều sổ nhỏ nhiều kỳ hạn khác nhau ngay từ đầu giúp bạn chỉ phải rút đúng một sổ khi cần, giữ nguyên lãi các sổ còn lại.
Phần 5Rút tiết kiệm trước hạn có mất gốc hay mất phí không?
Đây là lo lắng phổ biến nhưng bạn có thể yên tâm: rút trước hạn KHÔNG làm mất tiền gốc và thông thường không bị tính phí phạt riêng. Cái bạn "mất" chỉ là phần lãi — thay vì lãi suất kỳ hạn cao, bạn nhận lãi không kỳ hạn rất thấp cho khoản rút. Toàn bộ số tiền gốc gửi vào vẫn được hoàn trả đầy đủ.
Vì vậy, rủi ro thực sự của việc rút sớm không nằm ở gốc mà ở chi phí cơ hội: số lãi lẽ ra nhận được nếu kiên nhẫn giữ đến đáo hạn. Hiểu điều này giúp bạn bớt hoang mang và quyết định bình tĩnh hơn khi cần tiền gấp.
Phần 6Có nên chọn kỳ hạn ngắn để linh hoạt hơn không?
Nếu bạn dự đoán có thể cần dùng tiền bất ngờ, việc chọn kỳ hạn quá dài (12–24 tháng) để lấy lãi cao hơn một chút nhưng rồi phải rút sớm là lợi bất cập hại. Một chiến lược an toàn là chia tiền thành nhiều sổ với kỳ hạn khác nhau (vd một phần 3 tháng, một phần 6 tháng, một phần 12 tháng) — vừa tận dụng lãi kỳ hạn dài, vừa luôn có một sổ sắp đáo hạn để dùng khi cần mà không phải phá sổ lãi cao.
Để so sánh số lãi giữa các kỳ hạn trước khi quyết định, bạn có thể dùng công cụ tính lãi suất tiết kiệm — nhập số tiền và thử lần lượt từng kỳ hạn để chọn phương án phù hợp với kế hoạch chi tiêu của mình.
Phần 7Câu hỏi thường gặp
Rút sổ tiết kiệm trước hạn tính lãi thế nào?
Rút toàn bộ trước hạn chỉ được hưởng lãi suất không kỳ hạn (thường 0,1–0,5%/năm). Rút một phần thì chỉ phần rút bị tính lãi không kỳ hạn, phần còn lại giữ nguyên lãi suất kỳ hạn — theo Thông tư 04/2022/TT-NHNN.
Gửi 100 triệu rút trước hạn sau 6 tháng nhận bao nhiêu lãi?
Với kỳ hạn 12 tháng lãi 6%/năm, nếu rút toàn bộ sau 6 tháng và lãi không kỳ hạn 0,2%/năm, bạn chỉ nhận khoảng 100.000đ tiền lãi, thay vì 6.000.000đ nếu để đủ kỳ hạn.
Rút một phần tiền gửi có bị mất lãi phần còn lại không?
Không. Theo quy định hiện hành, phần tiền bạn để lại vẫn được hưởng nguyên lãi suất kỳ hạn đã thỏa thuận cho đến ngày đáo hạn; chỉ phần rút ra bị tính lãi không kỳ hạn.
Có cách nào cần tiền gấp mà không mất lãi tiết kiệm không?
Bạn có thể cân nhắc vay cầm cố chính sổ tiết kiệm (lãi suất thường cao hơn lãi gửi 1–2%/năm) nếu chỉ cần tiền ngắn hạn, thay vì tất toán cả sổ và mất toàn bộ lãi kỳ hạn.
Trên đây là cách tính lãi khi rút sổ tiết kiệm trước hạn và mẹo để giảm thiệt. Hy vọng giúp bạn chủ động hơn khi cần dùng tiền gấp nhé. Bạn có thể tính thử số lãi của mình tại công cụ tính lãi suất tiết kiệm của vnbankfc.com. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !