
Ảnh minh họa tạo bằng AI, không phải khách hàng hoặc chứng từ giao dịch thật.
Tài khoản còn 5 triệu đồng nhưng bạn cần thanh toán 25 triệu. Nếu ngân hàng đã cấp hạn mức thấu chi đủ dùng, 20 triệu còn thiếu sẽ thành tiền vay. Với lãi suất giả định 18%/năm, dùng khoản này 10 ngày rồi trả hết gốc, tiền lãi khoảng 98.630 đồng, chưa tính phí.
Rắc rối thường bắt đầu khi bạn dùng thêm tiền hoặc trả bớt gốc giữa kỳ: lúc này không thể lấy một số dư nhân cho cả tháng. vnbankfc.com sẽ đi qua từng mốc để bạn tự kiểm tra tiền lãi, thay vì chỉ nhìn con số hạn mức trên ứng dụng.
Cập nhật tháng 11/2026 — số liệu đúng tại thời điểm này, vui lòng đối chiếu nguồn chính thức. Nguồn sản phẩm được đọc ngày 01/11/2026; các phép tính dưới đây có giả định riêng.
Phần 1Vay thấu chi là gì, hạn mức có phải tiền đã vay?
Thấu chi cho phép bạn chi vượt số tiền có trong tài khoản, trong phạm vi ngân hàng chấp thuận. Hạn mức là phần có thể vay thêm; dư nợ là phần đã dùng và chưa trả. Hai số này khác nhau.
Quay lại ví dụ trên: dù được cấp hạn mức 50 triệu đồng, giao dịch thanh toán 25 triệu chỉ làm phát sinh khoản vay 20 triệu sau khi dùng hết 5 triệu tiền sẵn có. Không lấy 50 triệu làm gốc tính lãi. Ví dụ tạm bỏ qua tiền bị giữ chỗ, khoản phong tỏa và các giao dịch khác.
Vì vậy, khi mở ứng dụng, hãy tìm cả mục dư nợ thấu chi. Số “có thể chi” còn dương chưa đủ để biết bạn đang dùng tiền của mình hay tiền vay.
Phần 2Cách tính lãi thấu chi theo ngày như thế nào?
Mỗi lần dùng thêm tiền, trả bớt gốc hoặc đổi lãi suất là một mốc cần tách ra. Trong mỗi đoạn, nếu dư nợ và lãi suất giữ nguyên, công thức minh họa trên cơ sở 365 ngày là:
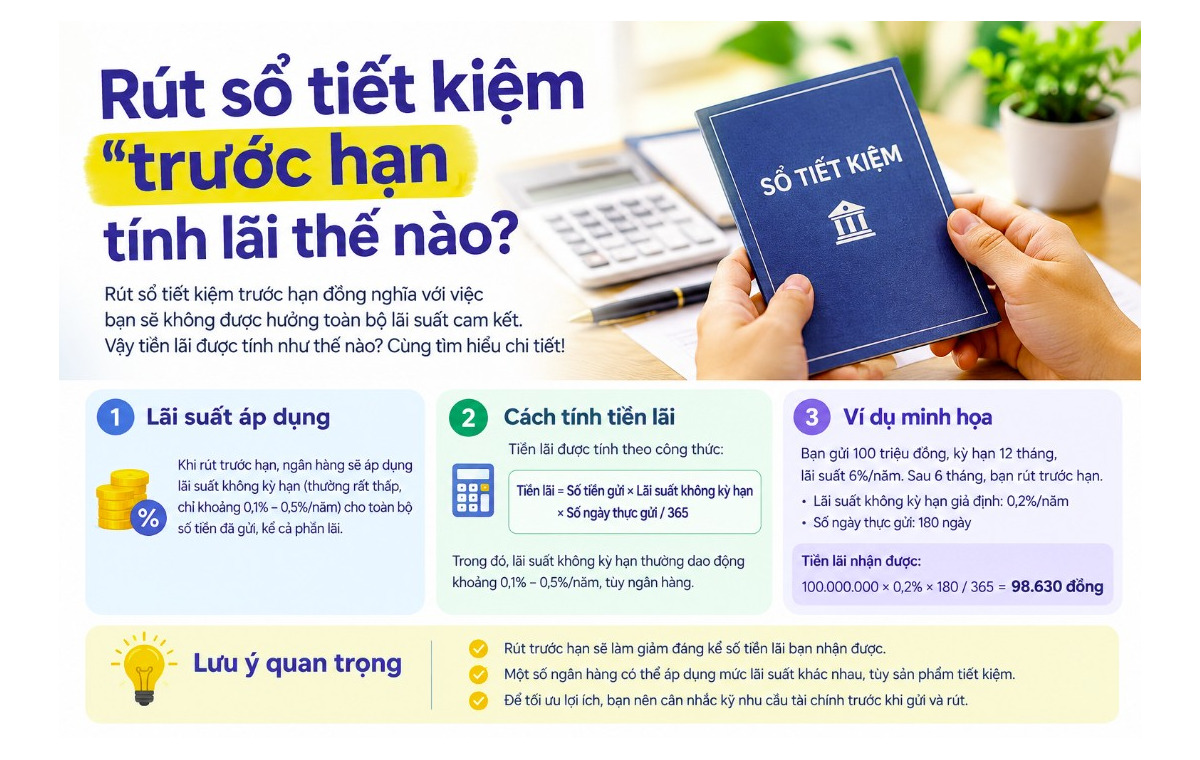
Tiền lãi = Dư nợ × Lãi suất năm × Số ngày tính lãi / 365.
VPBank giải thích phương pháp tính theo dư nợ và số ngày thực tế với mẫu số 365. Khi tự tính, bạn vẫn cần dùng quy ước ngày ghi nhận trong hợp đồng của mình.
Dùng 20 triệu trong 10 ngày, tính ra tiền như thế nào?
Giả định hợp đồng có lãi suất 18%/năm, dư nợ giữ nguyên 20 triệu đồng trong 10 ngày, dùng cơ sở 365 ngày và chưa có phí: 20.000.000 × 18% × 10 / 365 = khoảng 98.630 đồng. Con số được làm tròn đến đồng; đây là tình huống giả định, không phải báo giá khoản vay của bạn.
Trả bớt gốc giữa kỳ thì tính lại ra sao?
Giả sử 10 ngày đầu bạn dùng 20 triệu đồng. Sang đoạn tiếp theo, ngân hàng ghi nhận khoản trả 10 triệu đồng vào gốc; 10 ngày còn lại bạn chỉ nợ 10 triệu đồng. Tiền lãi hai đoạn lần lượt khoảng 98.630 đồng và 49.315 đồng; tổng lãi tính trước khi làm tròn là khoảng 147.945 đồng.
| Đoạn tính lãi | Tiền lãi, làm tròn |
|---|---|
| 20 triệu đồng × 10 ngày | 98.630 đồng |
| 10 triệu đồng × 10 ngày | 49.315 đồng |
| Tổng 20 ngày | 147.945 đồng |
Giả định 18%/năm, cơ sở 365 ngày, chưa phí; ngân hàng ghi nhận đủ 10 triệu vào gốc từ đầu đoạn thứ hai. Tổng cộng trước khi làm tròn.
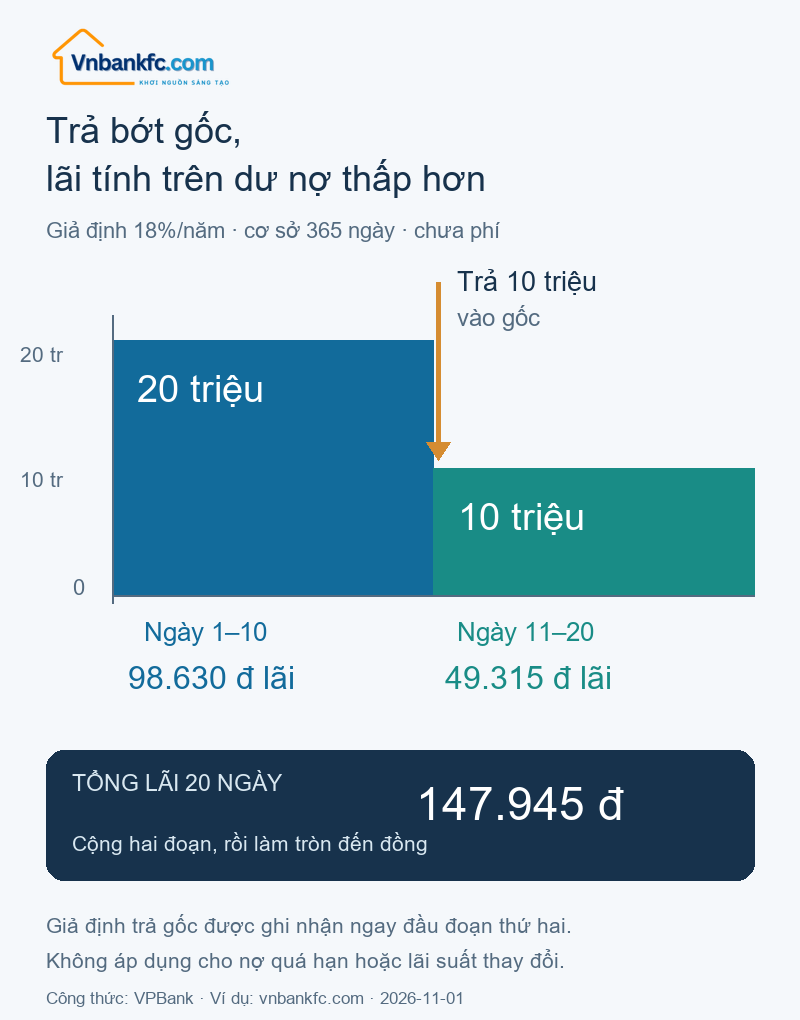
Nếu giữ nguyên 20 triệu suốt 20 ngày với cùng giả định, tiền lãi khoảng 197.260 đồng. So sánh này cho thấy cần theo dõi cả số tiền lẫn thời gian dùng, thay vì chỉ nhìn mức lãi năm. Ví dụ chưa tính phí, lãi quá hạn hoặc thay đổi lãi suất.
Có một chỗ rất dễ tính thiếu: chuyển vào 10 triệu đồng chưa chắc là đã trả được 10 triệu đồng gốc. Nếu trong số đó có phần thu lãi hoặc phí đến hạn theo thỏa thuận, gốc giảm ít hơn và phép tính phải làm lại. Ví dụ ở đây chỉ đúng khi toàn bộ 10 triệu được ghi nhận trả gốc ngay từ đầu đoạn thứ hai.
Phần 3Con số 18%/năm trong ví dụ có phải lãi suất bạn được vay?
Chưa thể kết luận như vậy. Để thấy vì sao cần phân biệt nhóm khách hàng, có thể đọc trang vay thấu chi online của OCB: tại ngày rà soát, trang niêm yết 15%/năm cho khách hàng Ưu tiên/cán bộ nhân viên OCB và 18%/năm cho nhóm khách hàng cá nhân khác. Đây là thông tin của sản phẩm này, không phải mặt bằng toàn thị trường.
| Nhóm khách hàng OCB công bố | Lãi suất |
|---|---|
| Ưu tiên / cán bộ nhân viên OCB | 15%/năm |
| Khách hàng cá nhân khác | 18%/năm |
Hai nhóm khách hàng ngay trong một sản phẩm đã có mức niêm yết khác nhau. Khi nhận đề nghị cấp hạn mức, hãy tìm mức áp dụng riêng cho hồ sơ của bạn và thông báo phí đi kèm; đừng lấy lãi trong bài này điền thay cho con số trên hợp đồng.
Ví dụ tính toán trong bài mới cộng tiền lãi, chưa bao gồm phí. Vì thế, chưa thể dùng kết quả đó để kết luận đây là tổng chi phí vay hoặc APR.
Phần 4Hạn mức còn hiệu lực có nghĩa là chưa cần trả nợ?
Đừng chọn sản phẩm chỉ vì hạn mức tối đa lớn. Trong trang OCB đã dẫn, mức công bố lên đến 1 tỷ đồng, thời hạn tối đa 12 tháng; ngưỡng đăng ký 100 triệu đồng phân biệt cách xử lý trên ứng dụng với trường hợp cần đến chi nhánh. Các số này không phải cam kết phê duyệt cho mọi hồ sơ.
| Thông tin trên trang OCB | Mốc công bố |
|---|---|
| Hạn mức lên đến | 1 tỷ đồng |
| Thời gian tối đa | 12 tháng |
| Ngưỡng phân luồng đăng ký | 100 triệu đồng; trên ngưỡng cần đến CN/PGD |
Mức “lên đến” giúp bạn hình dung phạm vi sản phẩm, nhưng không trả lời được số tiền sẽ được duyệt. Với người đang có hạn mức, việc sát sườn hơn là tách ngày thu lãi hằng tháng khỏi ngày phải hoàn trả hết gốc.
Thời hạn hạn mức và ngày trả lãi là hai mốc khác nhau. Chẳng hạn, Vietbank công bố với sản phẩm thấu chi tài khoản thời hạn lên đến 12 tháng, lãi trả ngày 01 hoặc 15 hằng tháng; gốc được thu tự động cuối ngày và phải trả hết khi hạn mức đến hạn. Đây chỉ là cách thu nợ của sản phẩm được dẫn, không phải lịch chung cho mọi ngân hàng.
Nếu lương và hóa đơn sinh hoạt cùng đi qua tài khoản này, cần biết ngân hàng thu nợ từ khoản tiền về lúc nào. Nếu tiền đã được thu để trả nợ, số còn lại dành cho tiền nhà hay học phí có thể khác kế hoạch ban đầu của bạn.
Phần 5Thiếu tiền ngắn ngày thì so thấu chi với trả góp ra sao?
Ba sản phẩm đều tạo nghĩa vụ trả nợ, nhưng cách sử dụng và cách theo dõi khác nhau. Bảng dưới đây so sánh cơ chế thường gặp; điều khoản cụ thể của từng ngân hàng luôn cần đối chiếu lại.
| Phương án | Điểm cần đối chiếu |
|---|---|
| Thấu chi | Dư nợ và số ngày thực dùng; phân biệt hạn mức với tiền đã vay. |
| Thẻ tín dụng | Sao kê, hạn thanh toán và điều kiện miễn lãi; trả tối thiểu không tự đồng nghĩa miễn lãi. |
| Vay trả góp | Lịch trả gốc/lãi từng kỳ, tổng phải trả và cách tính lãi trên gốc cố định hay dư nợ giảm dần. |
Muốn so chi phí, hãy đặt các phương án về cùng số tiền thực nhận và cùng mốc hoàn trả. So “lãi tháng” của sản phẩm này với “lãi năm” của sản phẩm khác dễ dẫn đến quyết định sai, nhất là khi còn phí.
Nếu muốn so với một khoản vay trả góp thì sao?
Giả sử bạn chưa thể hoàn lại 20 triệu trong vài tuần và muốn xem phương án trả dần theo tháng. Khi đó mới cần tính lịch trả góp, tiền còn lại để sinh hoạt và tổng số phải trả, thay vì kéo phép tính thấu chi ngắn ngày thành một kế hoạch dài hạn.
Bạn có thể tham khảo thêm công cụ tính lãi suất vay khi so sánh với một khoản vay trả góp. Công cụ dưới đây tính lịch vay theo kỳ, không thay thế phép tính thấu chi theo từng ngày ở trên; không nhập “10 ngày” thành “10 tháng”.
Phần 6Khi nào không nên dùng thấu chi?
Nếu ngân sách tháng nào cũng thiếu và chưa có nguồn bù rõ ràng, thấu chi có thể khiến khoản thiếu chuyển sang tháng sau cùng chi phí lãi. Hạn mức còn trống không phải phần thu nhập tăng thêm. Trước khi dùng, hãy tự ghi ngày dự kiến có tiền, số có thể hoàn trả sau chi tiêu thiết yếu và tình huống nguồn tiền về muộn.
Cũng nên dừng lại nếu bạn đang tính dùng khoản vay mới để trả khoản nợ cũ mà chưa tổng hợp đủ nghĩa vụ. Cần nhìn cả các khoản trả góp, dư nợ thẻ, chi phí sinh hoạt và quỹ dự phòng, không chỉ số tiền ngân hàng cho phép chi vượt.
Nếu thấy khó trả đúng hạn, liên hệ sớm qua kênh chính thức để được giải thích phương án xử lý theo hồ sơ. Không có bảo đảm ngân hàng sẽ gia hạn hay chấp thuận thay đổi lịch. Không cung cấp OTP, mật khẩu hoặc trả phí cho bên lạ hứa mở hạn mức, xóa nợ hay duyệt chắc chắn.
Phần 7Tự kiểm tra sao kê thấu chi bắt đầu từ đâu?
Đừng bắt đầu bằng việc lấy dư nợ hiện tại nhân lãi suất cho cả tháng. Hãy ghi lại từng lần dùng thêm tiền và từng khoản gốc được ngân hàng ghi nhận đã trả. Chỉ cần bỏ sót một mốc, kết quả đã khác.
- Dư nợ của từng đoạn: trước và sau giao dịch dùng thêm hoặc hoàn trả.
- Ngày ghi nhận: dùng ngày ngân hàng tính vào dư nợ, không tự lấy thời điểm bạn bấm chuyển tiền.
- Lãi suất áp dụng: có thay đổi trong khoảng tính không?
- Phần trả vào gốc: tách khỏi phần tiền dùng thu lãi hoặc phí.
- Quy ước làm tròn: cộng theo cách của hợp đồng, rồi so với khoản lãi trên sao kê.
Nếu tổng tự tính lệch, bạn có thể hỏi cụ thể: “Tôi thấy khoản chuyển vào ngày này; ngân hàng đã ghi giảm gốc bao nhiêu và từ ngày nào?”. Câu hỏi này giúp đối chiếu được giao dịch, thay vì chỉ hỏi chung vì sao lãi cao.
Phần 8Bạn thường hỏi gì về vay thấu chi?
Vay thấu chi không dùng có mất lãi không?
Chưa dùng tiền vay thì chưa có dư nợ từ phần đó để tính lãi. Tuy nhiên, vẫn cần đọc biểu phí của hợp đồng; không đồng nhất “không có lãi” với “không có bất kỳ chi phí nào”.
Lãi thấu chi có tính trên toàn bộ hạn mức không?
Với cách tính theo dư nợ thực dùng được minh họa trong bài, phần dùng mới là cơ sở tính lãi. Hạn mức được cấp và phí liên quan là những mục cần đọc riêng.
Trả tiền trong ngày có chắc chắn được miễn lãi?
Không thể kết luận chung. Cần đối chiếu điều khoản sản phẩm, giờ ghi nhận và cách xác định dư nợ. Đừng lấy thông tin ưu đãi ở một bài cũ áp dụng cho hợp đồng mới.
Trả muộn hơn dự kiến 5 ngày thì thêm bao nhiêu lãi?
Nếu dư nợ còn 10 triệu đồng, lãi vẫn 18%/năm, cơ sở 365 ngày và khoản vay vẫn trong hạn, thêm 5 ngày tính lãi là khoảng 24.658 đồng, chưa phí. Nếu đã quá hạn hoặc lãi suất thay đổi, không dùng kết quả này để ước tính số phải trả.
Có được rút tiền mặt từ tài khoản thấu chi không?
Tùy phạm vi sử dụng đã thỏa thuận. Không nên suy ra quyền rút tiền chỉ vì ứng dụng hiển thị số tiền khả dụng; hãy kiểm tra riêng quyền chuyển khoản, thanh toán và rút tiền.
Điều đáng nhớ là theo dõi dư nợ qua từng lần dùng thêm và trả bớt tiền. Khi đã biết số gốc, số ngày và lãi suất của mỗi đoạn, bạn có thể tự kiểm lại phép tính; phần còn thiếu nằm ở phí và quy ước ghi nhận trong hợp đồng. Tham khảo thêm bộ công cụ tài chính của vnbankfc.com nếu bạn muốn so một phương án trả góp theo tháng nhé.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. vnbankfc.com không phải tổ chức cho vay; thông tin công bố không thay thế hợp đồng và thông báo của ngân hàng.


Bạn hãy là người bình luận đầu tiên !