
Bạn vừa tra CIC và thấy mình bị nhảy "nợ nhóm 2", đang lo không biết có vay ngân hàng được nữa không và bao giờ mới sạch? Trả lời nhanh: nợ nhóm 2 chưa phải là nợ xấu, thông tin này được lưu trên CIC nhưng thường được cải thiện sau khoảng 12 tháng bạn trả nợ đều đặn, và nhiều ngân hàng vẫn xem xét cho vay nếu bạn đã tất toán và có lịch sử tốt trở lại. Trong bài viết này vnbankfc.com sẽ giúp bạn hiểu đúng nợ nhóm 2 là gì, khác nợ xấu ra sao, bao lâu được xóa và các bước xử lý đúng cách nhé.
Phần 1Nợ nhóm 2 là gì?
Trung tâm Thông tin Tín dụng Quốc gia (CIC) phân loại dư nợ của mỗi người thành 5 nhóm, dựa chủ yếu vào số ngày quá hạn thanh toán. Nợ nhóm 2 — còn gọi là "nợ cần chú ý" — là khoản nợ quá hạn từ 10 đến dưới 90 ngày. Đây là mức cảnh báo, cho thấy bạn đã trả trễ nhưng chưa đến mức bị liệt vào nợ xấu.
Để bạn hình dung vị trí của nợ nhóm 2 trong toàn bộ hệ thống, hãy nhìn bảng phân loại 5 nhóm nợ dưới đây:
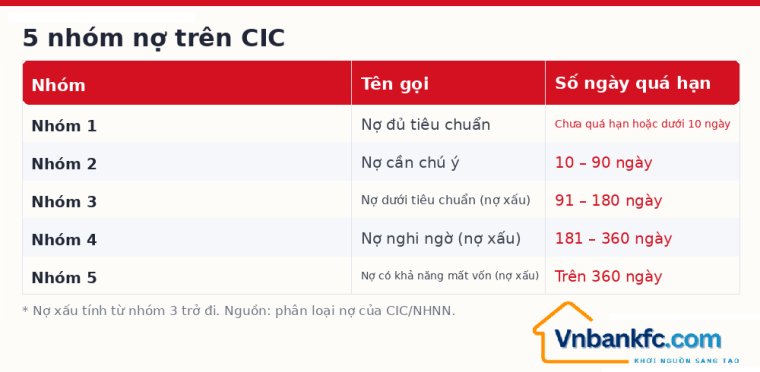
Như vậy, ranh giới quan trọng nằm ở nhóm 3: từ nhóm 3 trở đi mới chính thức bị coi là nợ xấu. Nợ nhóm 2 nằm ngay sát vạch, nên nếu xử lý sớm bạn hoàn toàn có thể tránh rơi vào nhóm xấu.
Phần 2Nợ nhóm 2 có vay ngân hàng, mở thẻ tín dụng được không?
Đây là thắc mắc được hỏi nhiều nhất. Câu trả lời trung thực là: còn tùy từng ngân hàng và từng sản phẩm. Với vay tín chấp và mở thẻ tín dụng — những sản phẩm không có tài sản đảm bảo — nợ nhóm 2 ảnh hưởng khá rõ, nhiều ngân hàng yêu cầu khách hàng không có nợ nhóm 2 trở lên trong 12 tháng gần nhất. Với vay thế chấp (có tài sản bảo đảm), khả năng được xét duyệt cao hơn, nhưng ngân hàng vẫn sẽ cân nhắc kỹ hồ sơ.
Điểm mấu chốt là: ngay cả khi thông tin nợ nhóm 2 còn trên CIC, nếu bạn đã tất toán khoản nợ và duy trì lịch sử trả nợ tốt trở lại, nhiều ngân hàng sẽ xem xét. Mỗi tổ chức tín dụng có khẩu vị rủi ro riêng, nên bị một nơi từ chối không có nghĩa tất cả đều từ chối. Điều quan trọng là bạn không nên tin vào các quảng cáo kiểu "hỗ trợ nợ xấu vay được ngay" — phần lớn là bẫy phí hoặc tín dụng đen.
Phần 3Nợ nhóm 2 bao lâu được xóa trên CIC?
Cần phân biệt rõ hai mốc thời gian mà nhiều người hay nhầm:
- Thời gian lịch sử nợ nhóm 2 không còn ảnh hưởng xét duyệt: thông thường khoảng 12 tháng kể từ khi bạn tất toán và trả nợ đều đặn trở lại. Nhiều ngân hàng chỉ nhìn 12 tháng gần nhất khi đánh giá.
- Thời gian thông tin được gỡ hẳn khỏi hệ thống: theo quy định về lưu trữ dữ liệu tín dụng, lịch sử nợ (đặc biệt nợ xấu nhóm 3–5) được lưu và chỉ xóa sau tối đa 5 năm kể từ ngày tất toán.
Nói cách khác, bạn không cần chờ đủ 5 năm mới vay lại được. Theo kinh nghiệm thực tế, chỉ cần tất toán sớm và giữ lịch sử sạch khoảng một năm là cơ hội được duyệt đã cải thiện đáng kể.
Phần 4Cách xử lý nợ nhóm 2 đúng cách
Nếu đang vướng nợ nhóm 2, bạn nên hành động theo trình tự sau để sớm đưa hồ sơ về sạch:
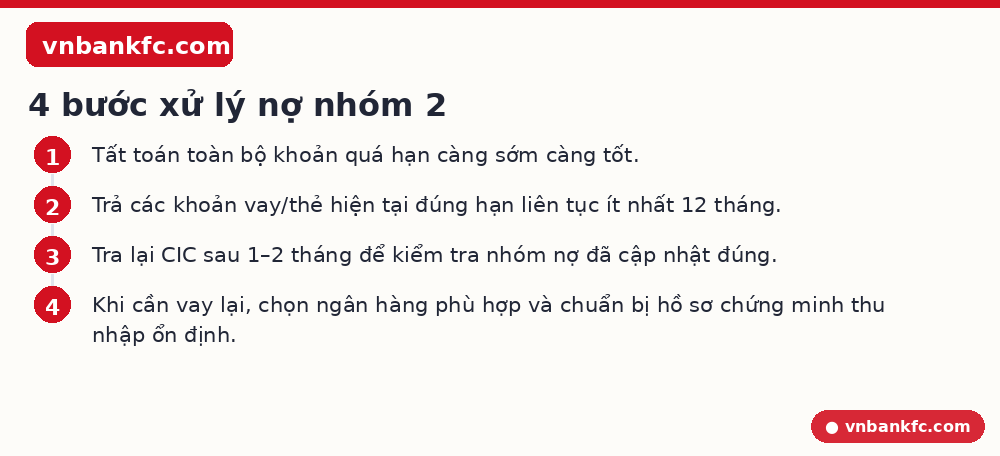
Quan trọng nhất là bước đầu tiên: tất toán toàn bộ khoản quá hạn càng sớm càng tốt, vì để càng lâu càng dễ trôi xuống nhóm 3 (nợ xấu thật sự). Sau khi trả xong, hãy chủ động tra lại CIC sau 1–2 tháng để kiểm tra nhóm nợ đã được cập nhật đúng chưa.
Xem thêm: công cụ tính lãi suất vay để ước lượng khả năng trả nợ của khoản vay mới, tránh lại rơi vào quá hạn.
Phần 5Cảnh báo: dịch vụ "xóa nợ xấu nhanh"
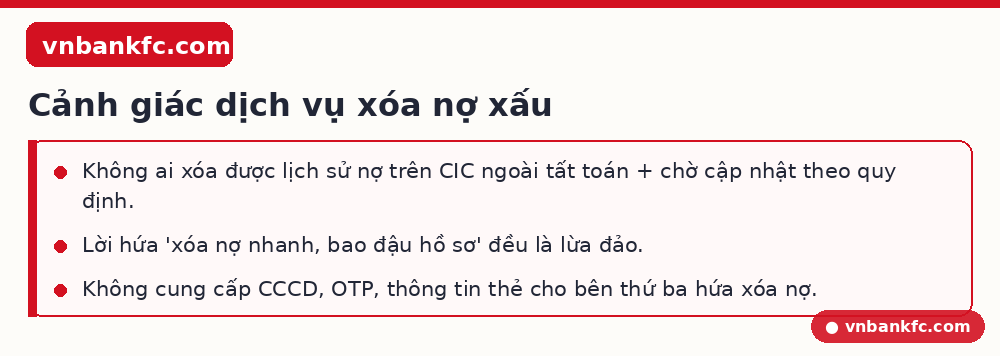
Lợi dụng tâm lý sốt ruột của người vướng nợ, nhiều đối tượng quảng cáo "xóa nợ xấu, nợ nhóm 2 trong vài ngày, bao đậu hồ sơ". Bạn hãy nhớ: không ai can thiệp xóa được lịch sử nợ trên CIC ngoài việc tất toán và chờ cập nhật theo quy định. Mọi lời hứa "xóa nhanh" đều là lừa đảo nhằm chiếm phí hoặc đánh cắp thông tin cá nhân của bạn.
Phần 6Vì sao bạn bị nhảy nợ nhóm 2?
Nhiều người bất ngờ khi thấy mình bị nợ nhóm 2 dù "vẫn trả đều". Thực tế, nguyên nhân phổ biến thường rất đời thường: quên ngày đến hạn thanh toán thẻ tín dụng rồi trễ hơn 10 ngày; chỉ trả khoản tối thiểu nhưng vẫn bị ghi nhận chậm phần còn lại; quẹt thẻ rồi quên mất một kỳ sao kê nhỏ; hoặc đứng tên vay/bảo lãnh giúp người thân và người đó trả trễ. Một số trường hợp còn do tranh chấp phí thường niên thẻ chưa đóng mà không hay biết.
Điểm chung là: chỉ cần trễ trên 10 ngày ở bất kỳ khoản tín dụng nào — kể cả vài trăm nghìn tiền thẻ — bạn cũng có thể bị đưa vào nhóm 2. Vì vậy đừng chủ quan với các khoản nhỏ.
Phần 7Cách tránh bị nợ nhóm 2 trong tương lai
Phòng vẫn hơn chống. Để giữ lịch sử tín dụng sạch, bạn nên: đặt nhắc lịch trả nợ trước hạn vài ngày, hoặc tốt hơn là cài thanh toán tự động tối thiểu từ tài khoản ngân hàng để không bao giờ quên; luôn cố gắng trả toàn bộ dư nợ thẻ thay vì chỉ trả tối thiểu; và tra CIC định kỳ (3–6 tháng/lần) để phát hiện sớm nếu có khoản nào bị ghi nhận sai. Trước khi đứng tên vay hay bảo lãnh cho người khác, hãy cân nhắc kỹ vì lịch sử nợ của họ sẽ ảnh hưởng trực tiếp đến hồ sơ tín dụng của bạn.
Nếu bạn đang có khoản vay và muốn chắc chắn mình đủ sức trả đúng hạn, hãy thử tính trước lịch trả bằng công cụ tính lãi suất vay để chủ động sắp xếp dòng tiền.
Phần 8Câu hỏi thường gặp
Nợ nhóm 2 có phải nợ xấu không?
Không. Nợ nhóm 2 là "nợ cần chú ý" (quá hạn 10–90 ngày), chưa phải nợ xấu. Nợ xấu chỉ tính từ nhóm 3 trở đi (quá hạn trên 90 ngày).
Nợ nhóm 2 bao lâu được xóa để vay lại?
Thông tin có thể được lưu tối đa 5 năm, nhưng sau khoảng 12 tháng tất toán và trả nợ đều đặn, nhiều ngân hàng đã xem xét cho vay lại vì chỉ đánh giá 12 tháng gần nhất.
Đang nợ nhóm 2 có mở thẻ tín dụng được không?
Khó hơn bình thường vì thẻ tín dụng là sản phẩm tín chấp, nhiều ngân hàng yêu cầu không có nợ nhóm 2 trong 12 tháng gần nhất. Hãy tất toán và chờ lịch sử sạch trở lại.
Làm sao biết mình đang ở nhóm nợ nào?
Bạn tra cứu miễn phí qua ứng dụng CIC Credit Connect hoặc cổng cic.gov.vn bằng CCCD gắn chip, hoặc nhờ ngân hàng tra giúp khi làm hồ sơ.
Trên đây là toàn bộ thông tin về nợ nhóm 2: bản chất, khả năng vay lại, thời gian xóa và cách xử lý đúng. Hy vọng giúp bạn bình tĩnh xử lý và sớm đưa hồ sơ tín dụng về sạch nhé. Nội dung mang tính tham khảo, bạn nên đối chiếu trực tiếp với ngân hàng và CIC. Đây không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !