
Bạn đang cân nhắc vay tiêu dùng tại một công ty tài chính nhưng băn khoăn lãi suất bao nhiêu, tính thế nào và liệu có "bẫy" phí nào không? Câu trả lời nhanh: lãi suất vay tiêu dùng năm 2026 ở các công ty tài chính thường cao hơn hẳn ngân hàng — phổ biến từ khoảng 1,6% đến 7%/tháng tùy hồ sơ, cá biệt có mức niêm yết tới hơn 60%/năm. Trong bài viết này vnbankfc.com sẽ giúp bạn hiểu rõ bảng lãi suất mới nhất, cách tính lãi, điều kiện vay và những lưu ý để không rơi vào vòng xoáy nợ nhé.
Phần 1Lãi suất vay tiêu dùng là gì và vì sao cao hơn ngân hàng?
Vay tiêu dùng tại công ty tài chính là khoản vay tín chấp (không cần tài sản bảo đảm), dùng cho nhu cầu mua sắm, sửa nhà, học phí, y tế… Thủ tục nhanh, giải ngân gọn, nhưng đổi lại lãi suất cao hơn vay ngân hàng.
Lý do rất dễ hiểu: khoản vay không có tài sản thế chấp nên rủi ro mất vốn cao hơn; đối tượng vay thường khó tiếp cận tín dụng ngân hàng; và chi phí vận hành, thu hồi nợ của mô hình cho vay nhỏ lẻ cũng lớn. Theo Bảo hiểm tiền gửi Việt Nam (div.gov.vn), đặc điểm của vay tiêu dùng là lãi suất cao hơn mức thông thường, dao động khoảng 1,6% – 7%/tháng tùy công ty và hồ sơ khách hàng.
Phần 2Bảng lãi suất vay tiêu dùng các công ty tài chính 2026
Dưới đây là mức lãi suất niêm yết tham khảo theo bảng so sánh được Home Credit cập nhật tới tháng 7/2026. Lưu ý đây là lãi suất quảng cáo/niêm yết, mức thực tế của bạn phụ thuộc hồ sơ, lịch sử tín dụng và sản phẩm vay cụ thể:
| Công ty tài chính | Lãi suất niêm yết (tham khảo) | Ghi chú |
|---|---|---|
| Home Credit | khoảng 33,94%/năm | Một số sản phẩm quảng cáo từ 0,75%/tháng tùy hồ sơ |
| FE Credit | khoảng 65,88%/năm | Lãi tính trên cơ sở một năm 365 ngày |
| HD Saison | tùy sản phẩm | Nằm trong nhóm 4 công ty chiếm phần lớn thị phần |
| Mcredit / Mirae Asset… | tùy sản phẩm | Đối chiếu bảng phí từng công ty |
Theo div.gov.vn, 4 công ty FE Credit, Home Credit, HD Saison và Prudential Finance đang chiếm tới 84,45% thị phần cho vay tiêu dùng, nên mặt bằng lãi suất của nhóm này cũng phản ánh phần lớn thị trường. Con số trong bảng chỉ mang tính tham khảo tại thời điểm thu thập và có thể thay đổi — bạn hãy yêu cầu bảng kê chi tiết lãi và phí trước khi ký hợp đồng.
Phần 3Cách tính lãi vay tiêu dùng: dư nợ giảm dần và lãi phẳng
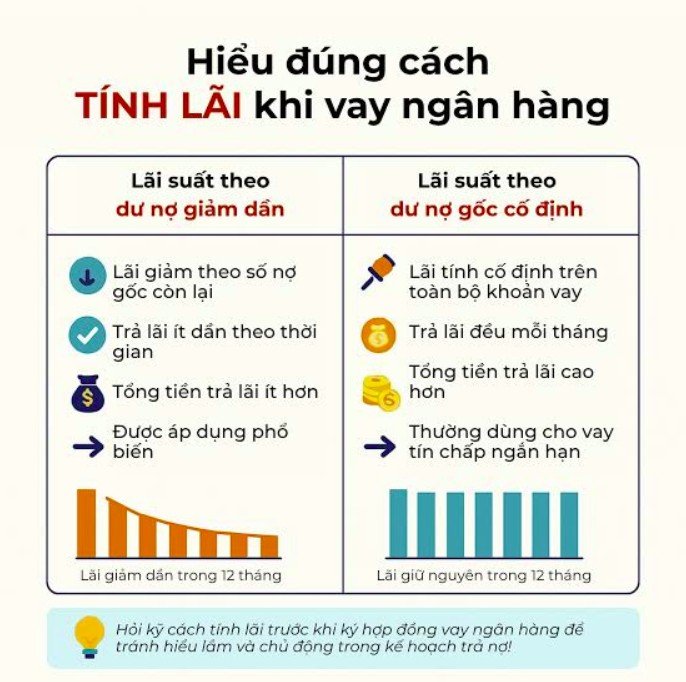
Hai công ty cùng ghi "lãi suất", nhưng cách tính khác nhau sẽ cho tổng tiền trả rất khác. Bạn cần phân biệt:
1. Lãi theo dư nợ giảm dần
Lãi mỗi kỳ tính trên số tiền còn nợ thực tế, giảm dần theo thời gian. Công thức lãi tháng: dư nợ đầu kỳ × lãi suất năm ÷ 12. Đây là cách minh bạch và thường rẻ hơn cho người vay.
2. Lãi phẳng (flat) trên dư nợ gốc ban đầu
Lãi tính trên toàn bộ số tiền vay ban đầu suốt kỳ hạn, nên tiền trả mỗi tháng bằng nhau. Mức flat "nhìn thấp" (ví dụ 0,75%/tháng) nhưng quy đổi ra lãi suất thực tế (APR) có thể cao hơn nhiều lần. Ví dụ, flat 1,5%/tháng tương đương khoảng 18%/năm flat, nhưng nếu quy về dư nợ giảm dần có thể lên tới ~32–33%/năm.
Ví dụ minh họa: vay 30 triệu đồng, kỳ hạn 12 tháng. Nếu lãi phẳng 1,5%/tháng, mỗi tháng bạn trả gốc 2,5 triệu + lãi cố định 450.000đ = 2.950.000đ, tổng lãi 12 tháng là 5.400.000đ. Hãy luôn hỏi nhân viên tư vấn tổng số tiền phải trả trong suốt khoản vay, thay vì chỉ nghe con số % mỗi tháng.
Để tự ước tính nhanh số tiền trả hàng tháng và tổng lãi theo cả hai cách, bạn có thể dùng công cụ tính lãi suất vay của vnbankfc.com rồi đối chiếu với bảng tính của công ty tài chính.
Phần 4Điều kiện và hồ sơ vay tiêu dùng
Hoạt động cho vay tiêu dùng của công ty tài chính được điều chỉnh bởi Thông tư 43/2016/TT-NHNN (và các văn bản sửa đổi) của Ngân hàng Nhà nước. Điều kiện phổ biến gồm:
- Công dân Việt Nam, thường trong độ tuổi khoảng 18–60.
- Có thu nhập ổn định, chứng minh được khả năng trả nợ.
- Giấy tờ cơ bản: CCCD gắn chip, có thể cần thêm xác nhận thu nhập/sao kê tùy sản phẩm.
- Lịch sử tín dụng (CIC) không quá xấu — đây là yếu tố ảnh hưởng lớn tới việc được duyệt và mức lãi.
Một nguyên tắc an toàn được nhiều tổ chức khuyến nghị: giữ tỷ lệ nợ trên thu nhập (DTI) dưới 40%, tức tổng số tiền trả nợ hằng tháng không vượt quá 40% thu nhập. Trước khi vay, hãy tự tính xem khoản trả góp có nằm trong khả năng chi trả lâu dài hay không, và cân nhắc kỹ khả năng trả nợ của mình.
Phần 5Lưu ý để vay tiêu dùng an toàn, tránh app lừa đảo
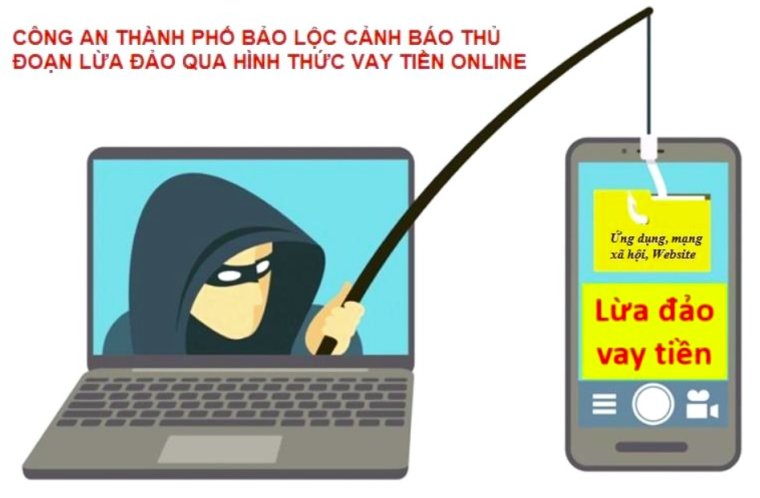
Vì nhu cầu vay nhanh rất lớn, thị trường xuất hiện nhiều app/website giả mạo. Hãy ghi nhớ:
- Chỉ vay ở đơn vị được cấp phép. Công ty tài chính hợp pháp được Ngân hàng Nhà nước cấp phép; tránh các app "vay siêu tốc" không rõ pháp nhân.
- Cảnh giác lời mời quá hấp dẫn. Không có chuyện giải ngân mà không thẩm định hồ sơ; những quảng cáo kiểu đó thường là tín dụng đen hoặc lừa đảo.
- Không chuyển "phí mở hồ sơ" trước khi giải ngân. Đây là dấu hiệu lừa đảo phổ biến.
- Đọc kỹ hợp đồng: lãi suất, phí phạt trả chậm, phí tất toán trước hạn, bảo hiểm khoản vay (nếu có).
- Yêu cầu bảng kê tổng chi phí vay (APR) để so sánh giữa các công ty một cách công bằng.
Theo chúng tôi, với cùng một nhu cầu, bạn nên so sánh ít nhất 2–3 công ty bằng tổng số tiền phải trả chứ không chỉ con số lãi suất tháng, và ưu tiên nơi minh bạch phí. Nếu đủ điều kiện vay ngân hàng, chi phí thường rẻ hơn đáng kể so với công ty tài chính.
Phần 6Câu hỏi thường gặp
Lãi suất vay tiêu dùng cao nhất là bao nhiêu?
Một số mức niêm yết tham khảo lên tới hơn 60%/năm (ví dụ bảng so sánh ghi FE Credit khoảng 65,88%/năm). Mức thực tế tùy hồ sơ và sản phẩm; hãy đối chiếu hợp đồng cụ thể.
Nợ xấu có vay tiêu dùng được không?
Lịch sử tín dụng xấu làm giảm khả năng được duyệt và thường khiến lãi suất cao hơn; mỗi công ty có chính sách riêng. Đây không phải là cam kết được vay — bạn nên kiểm tra CIC và trao đổi trực tiếp với đơn vị cho vay.
Trả nợ trước hạn có bị phạt không?
Thường có phí trả nợ trước hạn, mức tùy hợp đồng. Hãy hỏi rõ trước khi ký để tính toán chi phí.
Trên đây là tổng quan lãi suất vay tiêu dùng công ty tài chính năm 2026, cách tính lãi và những lưu ý quan trọng. Hy vọng bài viết giúp bạn vay một cách tỉnh táo và an toàn hơn nhé. Các con số lãi suất chỉ mang tính tham khảo tại thời điểm thu thập, vui lòng đối chiếu hợp đồng và nguồn chính thức của từng công ty trước khi quyết định. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !