
Bạn đang có 100 triệu đồng nhàn rỗi và muốn biết gửi tiết kiệm lúc này mỗi năm nhận về bao nhiêu tiền lãi? Câu trả lời nhanh: theo bảng lãi suất gửi online cập nhật ngày 24/10/2026 trên 24hmoney, gửi 12 tháng lãi suất phổ biến của nhóm ngân hàng trong bảng so sánh dưới đây dao động khoảng 5,8% đến 7,8%/năm, tương ứng khoảng 5,8 đến 7,8 triệu đồng tiền lãi cho 100 triệu gốc (lãi trả cuối kỳ, chưa tính thuế vì lãi tiền gửi của cá nhân hiện không chịu thuế thu nhập cá nhân). Trong bài viết này vnbankfc.com sẽ giúp bạn biết cách tính, xem bảng so sánh theo từng ngân hàng và những lưu ý quan trọng trước khi gửi nhé.
Lưu ý: nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất thay đổi thường xuyên, bạn vui lòng đối chiếu trên website hoặc quầy giao dịch của ngân hàng trước khi quyết định.
Phần 1Công thức tính tiền lãi gửi tiết kiệm đơn giản nhất
Với tiền gửi có kỳ hạn, lãi trả cuối kỳ, bạn chỉ cần nhớ một công thức:
- Tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số tháng gửi / 12
Ví dụ bạn gửi 100 triệu đồng, kỳ hạn 12 tháng, lãi suất 7%/năm. Tiền lãi = 100.000.000 × 7% × 12 / 12 = 7.000.000 đồng. Cuối kỳ bạn nhận tổng cộng 107 triệu đồng. Nếu gửi 6 tháng với cùng mức 7%/năm thì tiền lãi chỉ bằng một nửa, tức 3,5 triệu đồng, vì bạn gửi nửa thời gian.
Một chi tiết nhỏ mà nhiều bạn hay bỏ qua: ngân hàng thường tính lãi theo số ngày thực tế trên cơ sở 365 ngày, nên số tiền lẻ có thể lệch vài chục nghìn đồng so với phép tính theo tháng. Đừng lo, chênh lệch này rất nhỏ.
Phần 2Gửi tiết kiệm 100 triệu kỳ hạn 12 tháng nhận bao nhiêu tiền lãi?
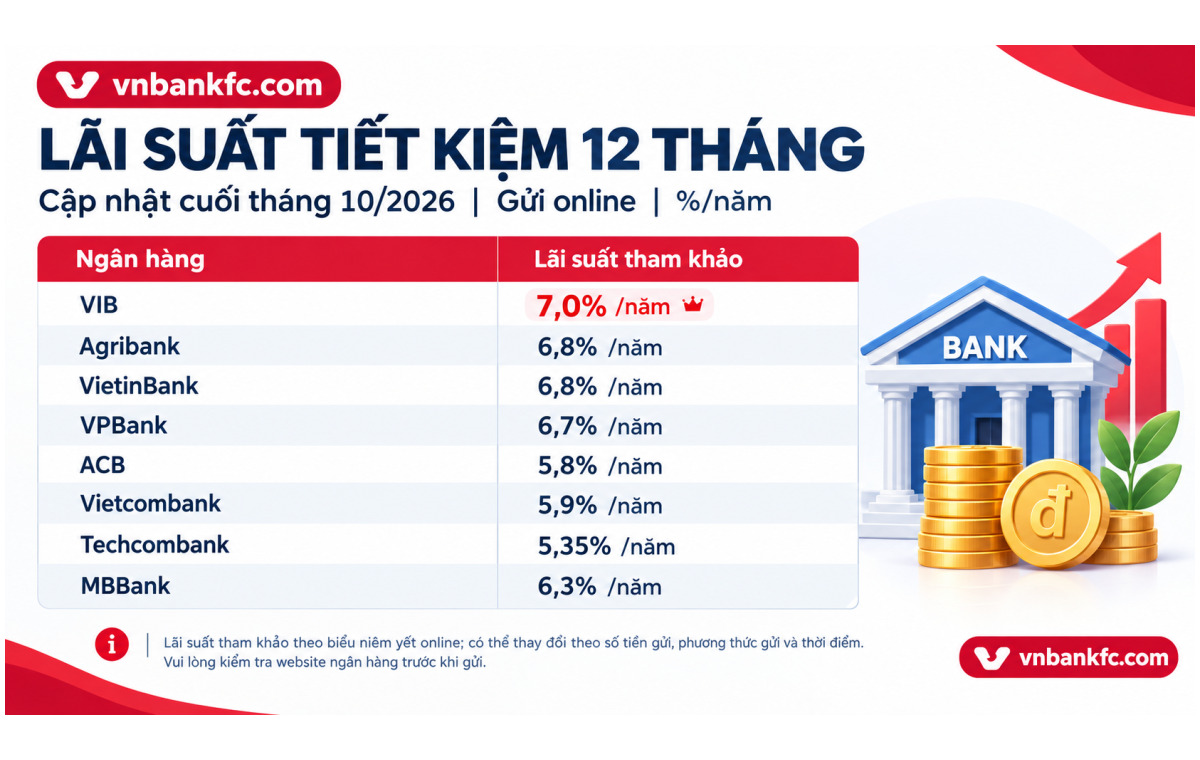
Dưới đây là bảng ước tính dựa trên lãi suất gửi trực tuyến (cá nhân) kỳ hạn 12 tháng, nguồn: bảng lãi suất 24hmoney cập nhật 09:00 ngày 24/10/2026. Cột lãi được tính theo công thức trên, lãi nhận cuối kỳ.
| Ngân hàng | Lãi suất 12 tháng (online) | Tiền lãi trên 100 triệu | Tổng nhận cuối kỳ |
|---|---|---|---|
| SHB | 7,8% | 7,80 triệu | 107,80 triệu |
| BIDV | 7,4% | 7,40 triệu | 107,40 triệu |
| Bắc Á Bank | 7,1% | 7,10 triệu | 107,10 triệu |
| Techcombank | 6,9% | 6,90 triệu | 106,90 triệu |
| Agribank | 6,8% | 6,80 triệu | 106,80 triệu |
| VietinBank | 6,8% | 6,80 triệu | 106,80 triệu |
| Vietcombank | 5,9% | 5,90 triệu | 105,90 triệu |
| ACB | 5,8% | 5,80 triệu | 105,80 triệu |
Nhìn bảng có thể thấy chênh lệch giữa ngân hàng lãi cao nhất và thấp nhất trong nhóm này lên tới khoảng 2 triệu đồng mỗi năm trên 100 triệu gốc. Không nhỏ nếu bạn gửi số tiền lớn hơn, đúng không nào?
Xem thêm: các bài hướng dẫn gửi tiết kiệm online an toàn trên vnbankfc.com.
Phần 3Gửi 6 tháng thì lãi bao nhiêu?
Nếu bạn chưa muốn khoá tiền quá lâu, kỳ hạn 6 tháng là lựa chọn được nhiều người cân nhắc. Bảng dưới đây ước tính tiền lãi cho 100 triệu đồng, cùng nguồn và ngày cập nhật 24/10/2026.
| Ngân hàng | Lãi suất 6 tháng (online) | Tiền lãi trên 100 triệu |
|---|---|---|
| SHB | 7,7% | 3,85 triệu |
| BIDV | 7,2% | 3,60 triệu |
| Bắc Á Bank | 7,05% | 3,52 triệu |
| Agribank | 6,6% | 3,30 triệu |
| Techcombank | 6,7% | 3,35 triệu |
| Vietcombank | 3,5% | 1,75 triệu |
| ACB | 5,0% | 2,50 triệu |
Điểm đáng chú ý là Vietcombank niêm yết 3,5%/năm cho kỳ hạn 6 tháng (theo Việt Báo ngày 05/10/2026, không đổi so với tháng trước), thấp hơn nhiều so với mặt bằng chung, trong khi kỳ hạn 12 tháng của ngân hàng này là 5,9%/năm và 24 tháng là 6,0%/năm. Nghĩa là mỗi ngân hàng có "chiến lược" kỳ hạn riêng, bạn nên nhìn đúng kỳ hạn mình định gửi chứ đừng chỉ so con số cao nhất.
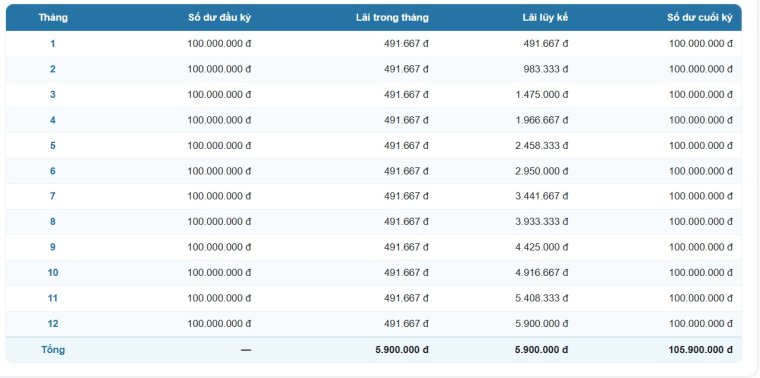
Xem ngay cách tính lãi suất tiền gửi qua công cụ tính lãi suất tiền gửi của chúng tôi
Phần 4Bối cảnh lãi suất tiền gửi tháng 10/2026
Theo Vietstock (đăng ngày 09/10/2026), tính đến ngày 20/9 lãi suất tiền gửi bình quân của khoản gửi mới là 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025. Cũng theo bài báo này, tại buổi họp báo quý III ngày 07/10/2026, Ngân hàng Nhà nước giữ nguyên các mức lãi suất điều hành và định hướng các ngân hàng thương mại giảm lãi suất tiền gửi mới kỳ hạn từ 6 tháng trở lên cũng như giảm lãi suất niêm yết.
Điều này có nghĩa gì với bạn? Mặt bằng lãi suất hiện cao hơn đáng kể so với đầu năm, nhưng có tín hiệu điều chỉnh. Vì vậy mức lãi bạn thấy hôm nay có thể không còn nguyên vào tháng sau. Đây là lý do bạn nên xem ngày cập nhật của bảng lãi suất trước khi tính toán.
Phần 5Lãi suất "9%, 10%" có thật không? Cẩn trọng với điều kiện kèm theo
Khi tìm kiếm, bạn sẽ gặp những tiêu đề lãi suất rất cao. Vietstock cho biết một số gói tại chi nhánh hoặc gói đặc biệt công bố mức 8,9% đến gần 10%/năm, nhưng thường đi kèm điều kiện như số tiền gửi lớn, gửi mới tại quầy, hoặc áp dụng riêng cho một chi nhánh. Ví dụ báo này nêu trường hợp PVcomBank có mức 10% chỉ dành cho khoản gửi mới tại quầy từ 2.000 tỷ đồng trở lên, còn dưới ngưỡng này lãi suất 12 tháng chỉ 5,3% đến 5,5%.
Lời khuyên của chúng tôi: luôn hỏi rõ ba điều: (1) mức lãi áp dụng cho số tiền của bạn là bao nhiêu, (2) có điều kiện về kênh gửi, chi nhánh, thời hạn ưu đãi không, (3) rút trước hạn thì tính lãi thế nào. Đừng để một con số hấp dẫn trên quảng cáo làm bạn bỏ qua phần chữ nhỏ.
Phần 6Rút tiền trước hạn thì lãi tính ra sao?
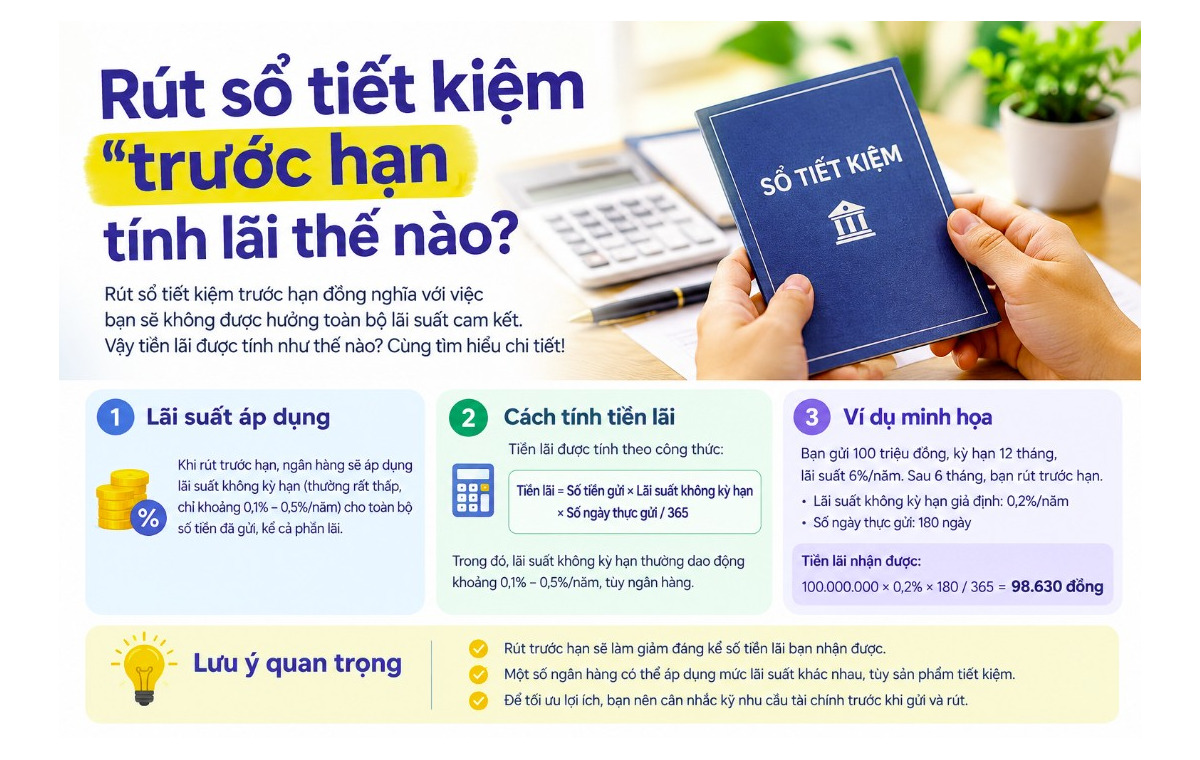
Đây là tình huống rất thực tế. Nếu bạn rút trước hạn, phần lớn ngân hàng chỉ trả lãi theo mức không kỳ hạn (thường rất thấp, quanh 0,1% đến 0,5%/năm, tuỳ ngân hàng) cho toàn bộ thời gian gửi. Vì vậy, 100 triệu gửi 12 tháng nhưng rút sau 3 tháng có thể chỉ nhận vài chục nghìn đồng tiền lãi. Hãy chắc rằng khoản tiền bạn gửi là tiền thực sự nhàn rỗi, và cân nhắc chia nhỏ thành nhiều sổ (ví dụ 3 sổ kỳ hạn khác nhau) để khi cần chỉ tất toán một sổ.
Một mẹo nhỏ từ những người hay gửi tiết kiệm: chia sổ giúp bạn vừa linh hoạt thanh khoản, vừa không phải "phá" toàn bộ khoản tiền. Bạn nên đọc kỹ điều khoản của từng ngân hàng vì mức lãi rút trước hạn có thể khác nhau.
Phần 7Gửi tiết kiệm có an toàn không? Bảo hiểm tiền gửi là bao nhiêu?
Theo thông tin đăng trên Thị trường Tài chính Tiền tệ, từ ngày 13/7/2026, hạn mức chi trả bảo hiểm tiền gửi tối đa được nâng lên 350 triệu đồng (trước đó là 125 triệu đồng theo Quyết định 32/2021/QĐ-TTg), căn cứ Thông tư 05/2026/TT-NHNN thực hiện Luật Bảo hiểm tiền gửi 2025. Hạn mức này là mức tối đa Bảo hiểm tiền gửi Việt Nam chi trả cho mỗi người gửi tại một tổ chức tham gia bảo hiểm, bao gồm cả gốc và lãi, khi phát sinh nghĩa vụ chi trả.
Nghĩa là nếu bạn gửi 100 triệu đồng tại một ngân hàng thì cả gốc và lãi nằm trong hạn mức được bảo hiểm. Còn nếu gửi số tiền lớn hơn, bạn nên cân nhắc phân bổ ở nhiều tổ chức khác nhau. Bạn có thể kiểm tra thông tin chính thức tại website của Bảo hiểm tiền gửi Việt Nam (div.gov.vn) và Ngân hàng Nhà nước.
Phần 8Gửi tiết kiệm online hay tại quầy: nên chọn kênh nào?
Về nguyên tắc, nhiều ngân hàng niêm yết lãi suất gửi online bằng hoặc cao hơn gửi tại quầy vì tiết kiệm chi phí vận hành. Tuy nhiên, có ngân hàng lại có biểu lãi suất riêng cho từng kênh và từng mức tiền. Do đó bạn nên so sánh cả hai kênh trước khi quyết định. Khi gửi online, hãy chỉ dùng ứng dụng chính thức tải từ kho ứng dụng của ngân hàng, tuyệt đối không bấm vào đường link lạ gửi qua tin nhắn.
Phần 9Cảnh báo: tránh app đầu tư "lãi cao" giả danh ngân hàng
Những ứng dụng hứa hẹn lãi 15% đến 30%/năm, "cam kết sinh lời", thường là dấu hiệu của lừa đảo hoặc huy động vốn trái phép. Ngân hàng được cấp phép không bao giờ yêu cầu bạn chuyển tiền vào tài khoản cá nhân để "nhận ưu đãi". Nếu bạn cần vay tiêu dùng, chỉ làm việc với tổ chức tín dụng được cấp phép, đọc kỹ lãi suất, phí và tổng chi phí vay (APR), đồng thời cân nhắc kỹ khả năng trả nợ của mình; tránh các app tín dụng đen thu phí trước hay đòi truy cập danh bạ.
Phần 10Câu hỏi thường gặp
Lãi tiền gửi tiết kiệm có bị đánh thuế không?
Theo quy định hiện hành mà chúng tôi biết, lãi tiền gửi tiết kiệm của cá nhân tại tổ chức tín dụng được miễn thuế thu nhập cá nhân. Quy định có thể thay đổi, bạn nên kiểm tra trên cổng thông tin của Tổng cục Thuế khi cần.
Lãi trả đầu kỳ, cuối kỳ hay hàng tháng khác nhau thế nào?
Lãi trả cuối kỳ thường có mức lãi suất niêm yết cao nhất; lãi trả hàng tháng hoặc đầu kỳ thường thấp hơn một chút. Hãy đối chiếu đúng hình thức trả lãi khi so sánh các ngân hàng.
Kỳ hạn nào cho lãi cao nhất?
Điều này khác nhau theo từng ngân hàng. Ví dụ theo Việt Báo ngày 05/10/2026, Vietcombank có mức cao nhất 6,0%/năm ở kỳ hạn 24 tháng, trong khi nhiều ngân hàng khác lại cao nhất ở kỳ hạn 6 đến 12 tháng.
Phần 11Kết luận
Trên đây là cách tính và bảng ước tính tiền lãi khi gửi 100 triệu đồng tại nhiều ngân hàng vào tháng 10/2026. Hy vọng bài viết giúp bạn có thêm cơ sở để tự so sánh và chọn kỳ hạn phù hợp nhé. Bạn có thể tham khảo thêm các bài so sánh lãi suất và hướng dẫn tài chính cá nhân khác trên vnbankfc.com.
Nguồn tham khảo: 24hmoney (bảng lãi suất cập nhật 24/10/2026); Vietstock (09/10/2026); Việt Báo (05/10/2026); Thị trường Tài chính Tiền tệ (hạn mức bảo hiểm tiền gửi). Số liệu có thể thay đổi, vui lòng đối chiếu nguồn chính thức.
Phần 12Bài viết liên quan
- Cách chọn kỳ hạn gửi tiết kiệm phù hợp
- Kinh nghiệm gửi tiết kiệm online an toàn


Bạn hãy là người bình luận đầu tiên !