
Vay 30 triệu, ghi "lãi 1,2%/tháng" nghe có vẻ nhẹ nhàng, nhưng khi tính ra thì bạn có thể đang trả mức lãi thực tế cao hơn gần gấp đôi. Nguyên nhân nằm ở cách tính: lãi trên dư nợ gốc ban đầu hay lãi trên dư nợ giảm dần. Trong bài này vnbankfc.com sẽ giúp bạn hiểu rõ hai cách tính, tự bấm máy ra số tiền phải trả mỗi tháng và biết cách đọc bảng lãi trước khi ký hợp đồng nhé.
Phần 1Lãi vay tiêu dùng được tính theo những cách nào?
Phổ biến nhất hiện nay có ba cách, và cùng một mức "lãi suất" ghi trên quảng cáo có thể cho ra tổng tiền lãi rất khác nhau:
- Lãi trên dư nợ gốc ban đầu (lãi phẳng, flat rate): mỗi tháng lãi tính trên toàn bộ số tiền vay ban đầu, dù bạn đã trả bớt gốc. Thường gặp ở vay trả góp mua hàng, một số công ty tài chính.
- Lãi trên dư nợ giảm dần, gốc trả đều: mỗi tháng trả một phần gốc cố định, lãi tính trên số gốc còn lại nên tháng đầu trả nhiều nhất, tháng cuối ít nhất. Hay gặp ở vay ngân hàng.
- Lãi trên dư nợ giảm dần, trả đều (niên kim): số tiền trả mỗi tháng cố định, trong đó phần lãi giảm dần và phần gốc tăng dần.
Xem thêm các khái niệm cơ bản về lãi suất và CIC trên vnbankfc.com để đọc hợp đồng dễ hơn.
Phần 2Cách tính lãi phẳng: nghe rẻ nhưng thực tế đắt hơn
Công thức: tiền lãi mỗi tháng = số tiền vay × lãi suất tháng. Ví dụ bạn vay 30 triệu đồng trong 12 tháng với lãi phẳng 1,2%/tháng (tương đương 14,4%/năm):
- Lãi mỗi tháng: 30.000.000 × 1,2% = 360.000 đồng
- Tổng lãi 12 tháng: 4.320.000 đồng
- Tổng phải trả: 34.320.000 đồng, mỗi tháng 2.860.000 đồng
Điểm cần chú ý: đến tháng thứ 12 bạn gần như chỉ còn nợ khoảng 2,5 triệu gốc, nhưng vẫn trả lãi trên 30 triệu. Vì vậy lãi suất thực (APR) cao hơn nhiều so với con số 14,4%/năm. Tính ngược từ khoản trả góp 2.860.000 đồng/tháng, lãi suất thực tương đương khoảng 25,6%/năm theo cách tính dư nợ giảm dần (số liệu vnbankfc.com tự tính, làm tròn).
Phần 3Cách tính lãi theo dư nợ giảm dần, gốc trả đều
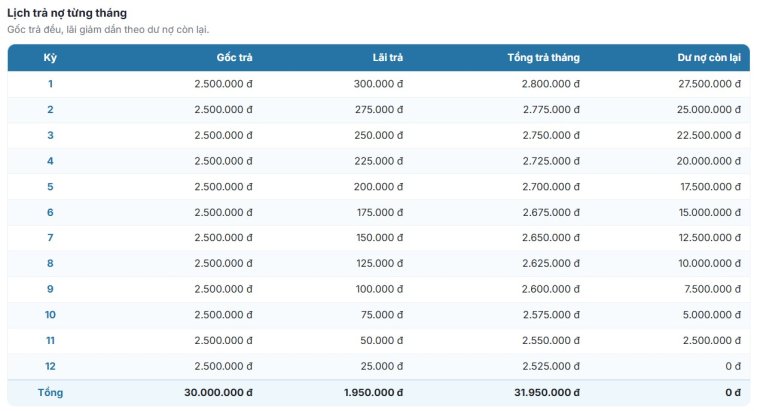
Với cùng khoản vay 30 triệu, 12 tháng, giả sử lãi 2%/tháng (24%/năm), gốc mỗi tháng là 2.500.000 đồng:
- Tháng 1: lãi 30.000.000 × 2% = 600.000; tổng trả 3.100.000 đồng
- Tháng 2: lãi 27.500.000 × 2% = 550.000; tổng trả 3.050.000 đồng
- …
- Tháng 12: lãi 2.500.000 × 2% = 50.000; tổng trả 2.550.000 đồng
Tổng lãi cả kỳ là 3.900.000 đồng. Tháng đầu áp lực nhất, bù lại các tháng sau nhẹ dần. Nếu thu nhập của bạn ổn định và chịu được tháng đầu, đây là cách tính tiết kiệm lãi nhất trong ba cách.
Phần 4Cách tính trả đều hằng tháng (niên kim) như thế nào?
Công thức số tiền trả mỗi tháng: PMT = P × r ÷ [1 − (1 + r)−n], trong đó P là số tiền vay, r là lãi suất tháng, n là số tháng. Tính cho khoản vay 30 triệu trong 12 tháng:
| Lãi suất năm | Lãi tháng | Trả mỗi tháng | Tổng lãi 12 tháng |
|---|---|---|---|
| 12% | 1,0% | 2.665.464 đ | 1.985.564 đ |
| 18% | 1,5% | 2.750.400 đ | 3.004.797 đ |
| 24% | 2,0% | 2.836.788 đ | 4.041.455 đ |
| 30% | 2,5% | 2.924.614 đ | 5.095.366 đ |
Bảng trên do vnbankfc.com tự tính để minh hoạ, chưa gồm phí bảo hiểm, phí quản lý hay phí tất toán sớm. Bạn có thể dùng đúng công thức này trong Excel bằng hàm PMT để kiểm tra lại bất kỳ lời mời vay nào.
Nhận định của chúng tôi: nhiều người chỉ nhìn số tiền trả mỗi tháng mà quên so tổng lãi. Chênh nhau chỉ khoảng 90 nghìn đồng mỗi tháng giữa mức 12% và 18% nghe không đáng kể, nhưng cả kỳ là hơn 1 triệu đồng, và khoản vay càng dài thì khoảng cách càng nở ra.
Xem ngay cách tính lãi suất vay qua công cụ tính lãi suất vay của chúng tôi
Phần 5Lãi suất tối đa pháp luật cho phép là bao nhiêu?
Theo Điều 468 Bộ luật Dân sự 2015, với vay giữa cá nhân với nhau, lãi suất không được vượt quá 20%/năm của khoản vay; vượt mức này phần lãi vượt không có hiệu lực. Lưu ý quy định này áp dụng cho giao dịch dân sự thông thường. Tổ chức tín dụng, công ty tài chính được cấp phép có cơ chế lãi suất riêng theo quy định ngành ngân hàng, nên bạn cần đọc kỹ lãi suất ghi trong hợp đồng thay vì chỉ nghe tư vấn miệng. Quy định có thể thay đổi, hãy đối chiếu văn bản hiện hành trên cổng thông tin chính thức.
Phần 6Những khoản phí ngoài lãi bạn phải hỏi rõ
Hai khoản vay cùng lãi suất vẫn có thể rất khác nhau về chi phí thật. Trước khi ký, hãy hỏi và đề nghị ghi rõ bằng văn bản:
- Phí bảo hiểm khoản vay (có bắt buộc không, tính trên gì)
- Phí hồ sơ, phí quản lý khoản vay
- Phí phạt trả nợ trước hạn và cách tính lại lãi khi tất toán sớm
- Lãi và phí phạt khi trễ hạn
Phần 7Ba bước tự kiểm tra một lời mời vay
Bước 1: yêu cầu bảng lịch trả nợ chi tiết từng kỳ, xem tổng số tiền phải trả cả kỳ. Bước 2: lấy tổng tiền trả trừ số tiền thực nhận (sau khi trừ phí) để biết chi phí vay thật. Bước 3: dùng hàm RATE trong Excel hoặc bảng trên để quy ra lãi suất năm theo dư nợ giảm dần rồi so với các đơn vị khác. Cách làm nhỏ này giúp bạn tránh bị cuốn theo con số "lãi 0,x%/ngày" hay "lãi 1%/tháng" trên quảng cáo.
Phần 8Cảnh báo app vay lừa đảo và tín dụng đen
Chỉ vay ở ngân hàng, công ty tài chính được cấp phép; tra tên đơn vị trên cổng thông tin của Ngân hàng Nhà nước. Hãy dừng lại ngay nếu app yêu cầu chuyển tiền "phí giải ngân", "phí bảo lãnh" trước khi nhận tiền, xin quyền truy cập danh bạ, hình ảnh cá nhân, hoặc doạ nạt, nhắn tin cho người thân khi chậm trả. Đó là dấu hiệu tín dụng đen hoặc lừa đảo, bạn nên báo cơ quan công an địa phương.
Phần 9Cân nhắc khả năng trả nợ trước khi vay
Một nguyên tắc thực tế: tổng tiền trả nợ hằng tháng nên ở mức bạn vẫn sống thoải mái nếu thu nhập giảm nhẹ. Chậm trả có thể phát sinh phí phạt và ghi nhận nợ xấu trên CIC, ảnh hưởng đến các khoản vay sau này. Hãy vay đúng nhu cầu, không vay chỉ vì được mời.
Phần 10Câu hỏi thường gặp
Lãi phẳng 1%/tháng bằng lãi suất thực bao nhiêu?
Với kỳ hạn 12 tháng, lãi phẳng 1%/tháng (12%/năm) tương đương khoảng 21–22%/năm theo dư nợ giảm dần, tuỳ cách tính phí. Con số này là ước tính của vnbankfc.com để bạn hình dung.
Trả nợ trước hạn có lợi không?
Với lãi dư nợ giảm dần, trả sớm thường giúp giảm tổng lãi, nhưng cần kiểm tra phí tất toán sớm trong hợp đồng.
APR là gì?
APR là lãi suất thực hằng năm, quy đổi gồm cả lãi và các loại phí, giúp so sánh công bằng giữa các khoản vay.
Vay 30 triệu 12 tháng trả hằng tháng bao nhiêu?
Tuỳ lãi suất và cách tính; bảng ở trên cho thấy từ khoảng 2,67 đến 2,92 triệu đồng/tháng với lãi 12–30%/năm theo cách trả đều.
Có nên chỉ nhìn lãi suất tháng thấp?
Không. Hãy nhìn tổng tiền phải trả, phí và cách tính lãi.
Trên đây là cách tính lãi vay tiêu dùng để bạn tự kiểm tra trước khi quyết định. Hy vọng giúp bạn đọc hợp đồng tự tin hơn nhé. Bạn có thể tham khảo thêm các bài so sánh lãi suất trên vnbankfc.com. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân; các ví dụ là minh hoạ, không phải cam kết cho vay hay phê duyệt của bất kỳ đơn vị nào.


Bạn hãy là người bình luận đầu tiên !