
Vay 1,5 tỷ mua nhà trả góp trong 20 năm thì mỗi tháng trả bao nhiêu? Câu trả lời nhanh: với mức ưu đãi phổ biến khoảng 7%/năm trong 2 năm đầu rồi thả nổi lên khoảng 11%/năm, trả theo dư nợ giảm dần, bạn trả khoảng 15 triệu đồng/tháng trong giai đoạn ưu đãi, rồi nhảy lên khoảng 18,6 triệu đồng/tháng khi hết ưu đãi và giảm dần về sau. Nhưng con số đó mới là một nửa câu chuyện. Trong bài viết này vnbankfc.com sẽ giúp bạn thấy rõ tổng chi phí thật sau 5 năm, 10 năm và 20 năm — thứ mà hầu hết quảng cáo vay mua nhà không nói cho bạn.
Phần 1Vay mua nhà được tính lãi như thế nào?
Khác với vay tiêu dùng ngắn hạn, khoản vay mua nhà gần như luôn tính theo dư nợ giảm dần: tiền gốc chia đều cho các tháng, còn lãi tính trên số tiền bạn còn nợ thực tế nên giảm dần theo thời gian. Điểm đặc biệt của vay mua nhà là lãi suất chia làm hai giai đoạn rõ rệt.
Giai đoạn đầu là lãi suất ưu đãi (cố định), thường kéo dài 6–36 tháng với mức thấp để thu hút khách, phổ biến 6–9%/năm tùy ngân hàng và từng thời điểm. Hết ưu đãi, khoản vay chuyển sang lãi suất thả nổi, tính theo công thức lãi suất cơ sở (thường là lãi tiết kiệm kỳ hạn 12–13 tháng của ngân hàng) cộng biên độ cố định 3–4%/năm, điều chỉnh định kỳ 1–3 tháng một lần. Đây chính là lúc tiền trả hàng tháng tăng mạnh.
Để không bị bất ngờ, bạn nên tính trước bằng mức lãi thả nổi cao hơn lãi ưu đãi khoảng 3–5%/năm. Bạn có thể tự thử mọi kịch bản bằng công cụ tính lãi vay mua nhà của vnbankfc.com — nhập số tiền, lãi ưu đãi, lãi thả nổi và thời hạn là ra ngay chi phí từng mốc.
Phần 2Vay 1,5 tỷ mua nhà 20 năm mỗi tháng trả bao nhiêu?
Hãy lấy một ví dụ cụ thể để bạn hình dung. Giả sử bạn vay 1,5 tỷ đồng, ưu đãi 7%/năm trong 24 tháng đầu, sau đó thả nổi 11%/năm, kỳ hạn 20 năm (240 tháng), trả theo dư nợ giảm dần.
Gốc phải trả mỗi tháng cố định là 1.500.000.000 ÷ 240 = 6.250.000đ. Trong tháng đầu, lãi là 1,5 tỷ × 7% ÷ 12 = 8.750.000đ, nên bạn trả 6.250.000 + 8.750.000 = 15.000.000đ. Đến tháng thứ 25 (vừa hết ưu đãi), dư nợ còn 1,35 tỷ, lãi nhảy lên 1,35 tỷ × 11% ÷ 12 = 12.375.000đ, cộng gốc thành 18.625.000đ — tăng gần 3,6 triệu/tháng chỉ sau một đêm. Những tháng sau, dư nợ giảm nên tiền trả cũng giảm dần, đến tháng cuối cùng chỉ còn khoảng 6,3 triệu đồng.
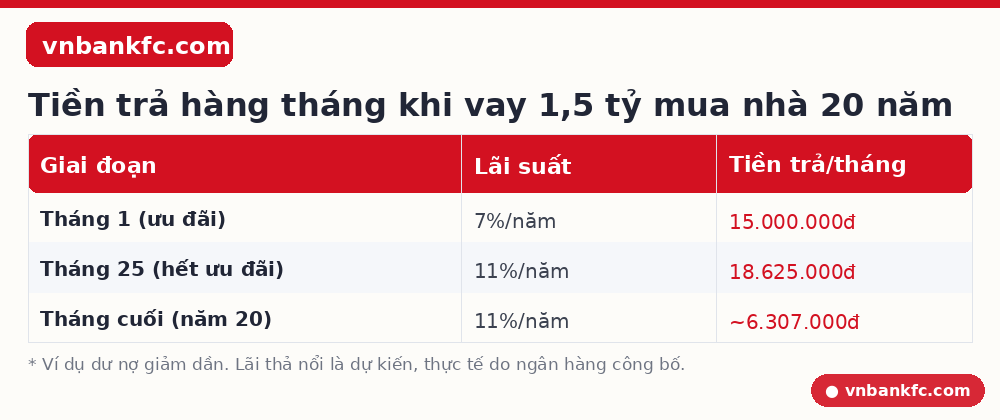
Nhìn bảng trên bạn sẽ thấy cú "sốc lãi thả nổi" rõ nhất ở tháng 25. Đây là lý do nhiều người mua nhà thấy nhẹ nhàng trong 2 năm đầu rồi bắt đầu đuối khi ưu đãi kết thúc.
Phần 3Mua nhà mất bao nhiêu tiền sau 5 năm, 10 năm, 20 năm?
Đây mới là phần quan trọng nhất mà bạn cần nhìn trước khi ký hợp đồng. Vẫn với ví dụ 1,5 tỷ ở trên, chúng tôi tổng hợp số tiền bạn đã trả, trong đó bao nhiêu là lãi và còn nợ ngân hàng bao nhiêu tại từng mốc:
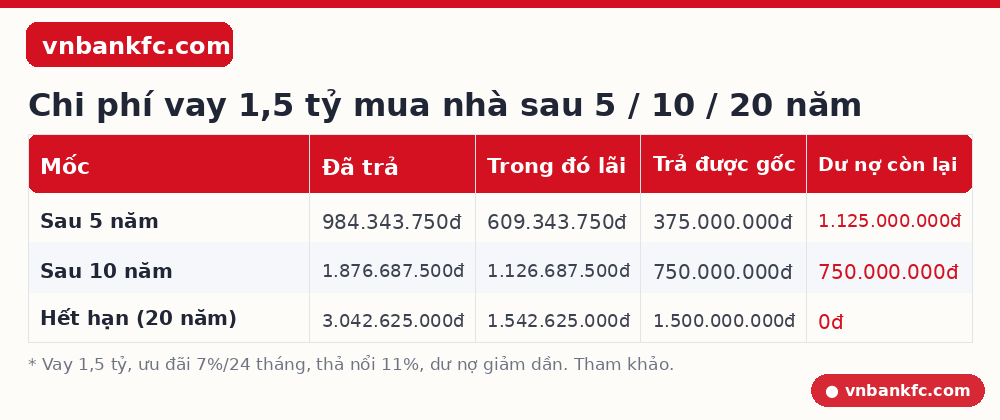
Con số khiến nhiều người giật mình: sau 5 năm bạn đã trả gần 985 triệu đồng, nhưng mới trả được 375 triệu tiền gốc — tức dư nợ vẫn còn tới 1,125 tỷ. Phần lớn số tiền bạn bỏ ra trong những năm đầu là để trả lãi, chứ chưa mấy giảm được nợ gốc. Phải đến quá nửa chặng đường (khoảng năm thứ 10–11) thì phần gốc trả mỗi tháng mới "đuổi kịp" phần lãi.
Và tổng kết sau 20 năm: bạn trả tổng cộng khoảng 3,04 tỷ đồng cho khoản vay 1,5 tỷ, trong đó riêng tiền lãi là hơn 1,54 tỷ — tức gần bằng cả số tiền vay ban đầu. Theo chúng tôi, đây là con số mọi người vay mua nhà cần nhìn thẳng để cân nhắc, thay vì chỉ nhìn mức ưu đãi "mềm" của 2 năm đầu.
Phần 4Thu nhập bao nhiêu thì nên vay 1,5 tỷ?
Một nguyên tắc an toàn được nhiều chuyên viên tín dụng khuyên: tổng số tiền trả nợ hàng tháng (tính theo lãi thả nổi, không phải lãi ưu đãi) không nên vượt quá 40% thu nhập. Với ví dụ trên, tháng cao điểm sau ưu đãi trả khoảng 18,6 triệu, vậy thu nhập của bạn (hoặc cả hai vợ chồng) nên từ khoảng 46–50 triệu/tháng trở lên mới tương đối thoải mái.
Nếu tính theo lãi ưu đãi 15 triệu/tháng mà thấy "vừa đủ", bạn rất dễ hụt hơi khi lãi thả nổi tới. Hãy luôn thử kịch bản xấu bằng công cụ tính lãi vay mua nhà với mức thả nổi cao hơn dự kiến 1–2%.
Phần 5Những lưu ý quan trọng trước khi vay mua nhà
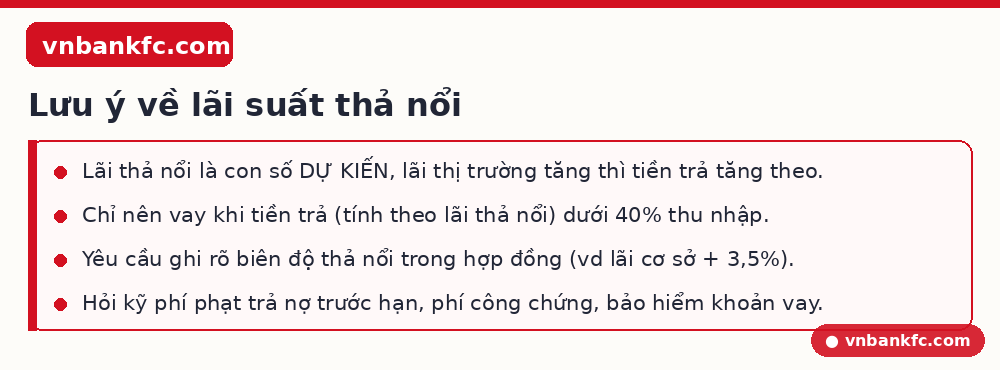
Ngoài tiền gốc và lãi, khoản vay mua nhà còn kéo theo một số chi phí mà bạn nên hỏi rõ từ đầu: phí công chứng và đăng ký thế chấp, phí định giá tài sản, bảo hiểm khoản vay và bảo hiểm tài sản, cùng phí phạt trả nợ trước hạn (thường 1–3% số tiền trả trước, cao nhất nếu trả trong thời gian ưu đãi).
Một lời khuyên thực tế từ người trong nghề: hãy yêu cầu ngân hàng ghi rõ biên độ thả nổi trong hợp đồng (ví dụ "lãi cơ sở + 3,5%") thay vì chỉ nghe mức ưu đãi hấp dẫn. Biên độ càng thấp, chi phí dài hạn càng dễ chịu. Và nhớ rằng con số lãi thả nổi là dự kiến — không ai cam kết chắc chắn, lãi thị trường tăng thì tiền trả tăng theo.
Phần 6Nên chọn thời hạn vay 15, 20 hay 25 năm?
Thời hạn vay là đòn bẩy lớn nhất quyết định áp lực hàng tháng của bạn. Nguyên tắc chung: kéo dài thời hạn thì tiền trả mỗi tháng nhẹ đi, nhưng tổng lãi phải trả lại tăng lên vì bạn "giữ" nợ lâu hơn. Vẫn với khoản 1,5 tỷ (ưu đãi 7% hai năm đầu, thả nổi 11%), nếu vay 15 năm tiền trả tháng đầu khoảng 17 triệu nhưng tổng lãi thấp hơn hẳn so với 20 năm; còn vay 25 năm tháng đầu chỉ khoảng 13–14 triệu nhưng tổng lãi lại cao nhất.
Theo chúng tôi, cách chọn hợp lý là: lấy thời hạn dài để tiền trả hàng tháng về mức an toàn (dưới 40% thu nhập), rồi tranh thủ trả thêm gốc những năm thu nhập tốt để rút ngắn thực tế. Bạn nên nhập lần lượt 15, 20, 25 năm vào công cụ tính lãi vay mua nhà để so sánh trực tiếp tổng lãi của từng phương án trước khi quyết định.
Phần 7Làm sao để giảm tổng lãi khi vay mua nhà?
Với con số lãi hơn 1,5 tỷ ở ví dụ trên, chỉ cần tối ưu một chút là bạn tiết kiệm được hàng trăm triệu. Một vài cách thực tế: thứ nhất, so sánh biên độ thả nổi giữa các ngân hàng chứ đừng chỉ nhìn lãi ưu đãi — ngân hàng A ưu đãi 6,5% nhưng biên độ +4% có thể đắt hơn ngân hàng B ưu đãi 7,5% biên độ +3% về dài hạn. Thứ hai, trả gốc trước hạn một phần vào những năm đầu (khi lãi tính trên dư nợ còn lớn) giúp cắt lãi hiệu quả nhất — nhưng nhớ hỏi phí phạt trả trước. Thứ ba, cân nhắc vay ngắn hơn trong khả năng thay vì mặc định 20–25 năm.
Một mẹo người trong nghề ít nói: nếu sau vài năm lãi thị trường giảm, bạn có thể thương lượng lại hoặc tất toán để chuyển sang ngân hàng khác có gói tốt hơn (gọi là "đảo nợ hợp pháp") — miễn tính kỹ phí phạt và phí mới để chắc chắn có lợi.
Phần 8Câu hỏi thường gặp
Vay 1,5 tỷ mua nhà 20 năm mỗi tháng trả bao nhiêu?
Với ưu đãi 7%/năm trong 24 tháng rồi thả nổi 11%/năm, trả theo dư nợ giảm dần: khoảng 15 triệu/tháng trong giai đoạn ưu đãi, tăng lên khoảng 18,6 triệu khi hết ưu đãi rồi giảm dần. Bạn nên nhập số thực tế của mình vào công cụ tính lãi vay mua nhà để có con số chính xác.
Vay mua nhà nên chọn thời hạn 15 hay 20 năm?
Thời hạn càng dài, tiền trả mỗi tháng càng nhẹ nhưng tổng lãi càng cao. Chọn 20 năm giúp giảm áp lực dòng tiền; nếu thu nhập tốt, bạn có thể trả thêm gốc hàng năm để rút ngắn thời gian và tiết kiệm lãi (nhớ hỏi điều khoản phí trả trước hạn).
Lãi suất thả nổi vay mua nhà được tính thế nào?
Lãi thả nổi = lãi suất cơ sở (thường là lãi tiết kiệm kỳ hạn 12–13 tháng của ngân hàng) cộng biên độ cố định ghi trong hợp đồng, phổ biến 3–4%/năm, điều chỉnh định kỳ 1–3 tháng một lần.
Sau 5 năm tôi đã trả hết bao nhiêu phần gốc?
Với vay 1,5 tỷ trong 20 năm theo dư nợ giảm dần, sau 5 năm bạn mới trả được 375 triệu tiền gốc (25%), dù đã bỏ ra gần 985 triệu — phần lớn là trả lãi. Gốc giảm chậm ở giai đoạn đầu là đặc điểm chung của vay dài hạn.
Trên đây là cách tính và tổng chi phí thực tế khi vay 1,5 tỷ mua nhà trong 20 năm. Hy vọng những con số cụ thể này giúp bạn nhìn rõ bức tranh dài hạn và cân nhắc kỹ khả năng trả nợ trước khi quyết định nhé. Bạn có thể thử ngay với số tiền và lãi suất của riêng mình tại công cụ tính lãi vay mua nhà của vnbankfc.com. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !