
Cập nhật tháng 11/2026 — rà soát nguồn ngày 02/11/2026. Điều kiện thẻ có thể thay đổi; đối chiếu sao kê và thông báo của ngân hàng phát hành.
Sao kê ghi nợ 8 triệu đồng nhưng ứng dụng lại hiện 9,2 triệu: bạn phải trả số nào? Hai con số có thể cùng đúng vì chúng được chốt ở hai thời điểm khác nhau. vnbankfc.com sẽ giúp bạn đọc từng mục bằng một ví dụ giả định, rồi xác định khoản cần thanh toán và ngày ngân hàng cần nhận được tiền.
Ảnh đại diện là ảnh minh họa tạo bằng AI, không phải khách hàng thật. Bảng và sơ đồ dưới đây do vnbankfc.com dựng để giải thích, không phải sao kê hoặc giao diện của ngân hàng.
Phần 1Sao kê thẻ tín dụng là gì, dùng để kiểm tra điều gì?
Đây là bản tổng hợp giao dịch và nghĩa vụ thanh toán của thẻ trong một kỳ. Khi mở sao kê, trước hết hãy tìm dư nợ cuối kỳ, khoản thanh toán tối thiểu và ngày đến hạn. Sau đó mới rà từng dòng mua sắm, trả nợ, hoàn tiền, phí hoặc lãi.
Một cách đọc hữu ích là đặt ba câu hỏi: khoản nào mình nhận ra, số nào cần trả cho kỳ này và tiền phải được ghi nhận khi nào? Bạn không cần nhớ hết thuật ngữ tiếng Anh mới làm được việc đó. Giữ sao kê ở một bên, lịch sử giao dịch trong ứng dụng ở bên còn lại sẽ dễ đối chiếu hơn việc chỉ nhìn số dư lớn trên màn hình.
Phần 2Ngày sao kê và ngày đến hạn thanh toán khác nhau thế nào?
Ngày sao kê là mốc lập bảng cho kỳ; ngày đến hạn là mốc thanh toán theo bảng đó. Ngày giao dịch là lúc bạn thực hiện chi tiêu, còn ngày hệ thống là lúc ngân hàng ghi nhận giao dịch. Nếu hai ngày khác nhau, hãy kiểm tra kỳ thực tế mà ngân hàng đã hạch toán, đừng tự xếp kỳ chỉ theo ngày mua.
Trong hướng dẫn đọc sao kê của HSBC Việt Nam, ngân hàng phân biệt các mục này và lưu ý số dư trên tài khoản trực tuyến có thể đã bao gồm hoạt động sau ngày chốt. Đây là lý do hai màn hình có thể không cùng một số.
Đừng mặc định mọi thẻ đều chốt ngày 20, hoặc cứ sau ngày chốt đúng 15 ngày là đến hạn. Khi ngày thường lệ trùng kỳ nghỉ, cách điều chỉnh còn phụ thuộc ngân hàng và thông báo áp dụng. Hãy dùng ngày in trên sao kê kỳ đang đọc; thông tin trên một bài hướng dẫn chung không thay được mốc đó.
Phần 3Cách đọc sao kê thẻ tín dụng qua ví dụ 8 triệu đồng như thế nào?
Giả sử bạn mở một kỳ mới với dư nợ bằng 0. Trong kỳ chỉ có ba giao dịch mua sắm đã ghi nhận, không rút tiền mặt, không trả góp, không có phí, lãi hoặc hoàn tiền. Ngày chốt giả định là 20/10/2026, ngày đến hạn giả định là 09/11/2026. Các mốc này chỉ phục vụ bài tập, không đại diện lịch của một ngân hàng.
| Mục trong ví dụ | Số tiền hoặc ngày | Cách hiểu |
|---|---|---|
| Dư nợ đầu kỳ | 0 đồng | Không còn nợ chuyển sang |
| Mua sắm đã ghi nhận ngày 02/10 | 3.000.000 đồng | Thuộc kỳ đang đọc |
| Mua sắm đã ghi nhận ngày 12/10 | 2.000.000 đồng | Thuộc kỳ đang đọc |
| Mua sắm đã ghi nhận ngày 19/10 | 3.000.000 đồng | Thuộc kỳ đang đọc |
| Dư nợ sao kê ngày 20/10 | 8.000.000 đồng | 0 + 3.000.000 + 2.000.000 + 3.000.000 |
| Mua mới đã ghi nhận ngày 23/10 | 1.200.000 đồng | Phát sinh sau ngày chốt, không nằm trong sao kê 20/10 |
| Dư nợ hiện tại sau giao dịch mới | 9.200.000 đồng | Giả sử chưa trả nợ và không có thay đổi khác |
| Ngày đến hạn của sao kê 20/10 | 09/11/2026 | Mốc giả định để lập kế hoạch thanh toán |
Nguồn số liệu bảng: giả định biên tập của vnbankfc.com, tính lại bằng script ngày 02/11/2026; không phải lãi suất hoặc biểu phí thị trường. Dư nợ sao kê là 8 triệu, còn 9,2 triệu là số hiện tại sau lần mua mới. Trong mô hình đơn giản này, nếu chưa trả đồng nào thì 8 triệu là phần gắn với sao kê đang đến hạn; 1,2 triệu thuộc phần phát sinh sau chốt.
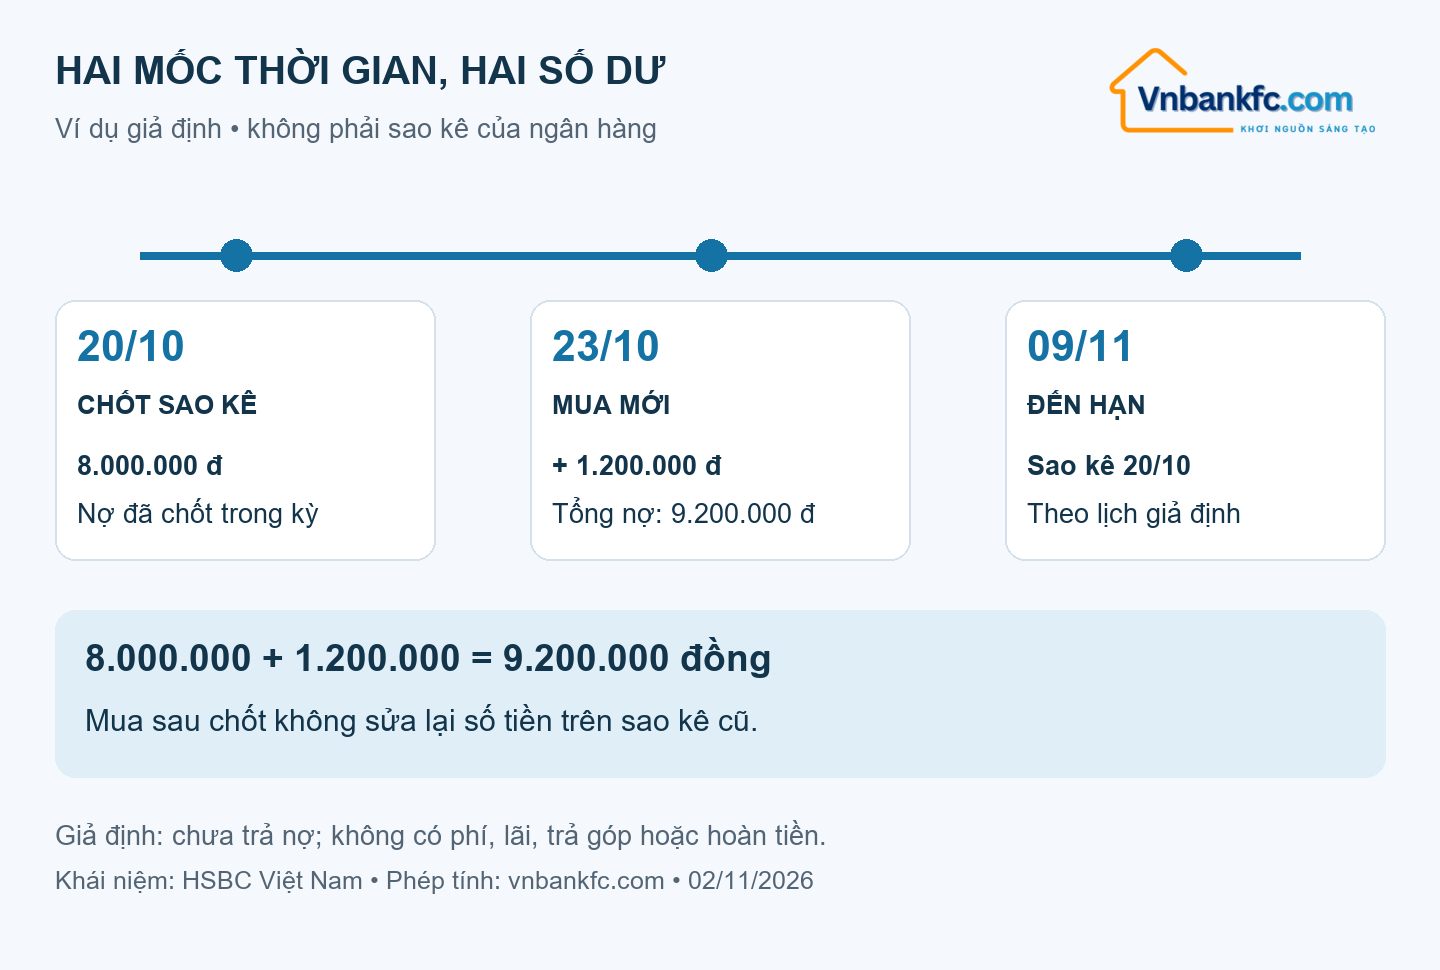
Sơ đồ minh họa cùng ví dụ giả định trong bảng; không phải giao diện ngân hàng. Tiền mua mới không làm thay đổi số đã chốt trong tài liệu cũ.
Nếu sau đó bạn trả 3 triệu và không có biến động khác, tổng nợ hiện tại trong mô hình còn 6,2 triệu. Tuy nhiên, đừng nhìn con số này rồi tự kết luận “sao kê kỳ này còn thiếu 6,2 triệu”. Cần xem ngân hàng đã ghi nhận và phân bổ khoản trả vào nghĩa vụ nào. Khi có nhiều loại dư nợ, thứ tự thu nợ có thể làm kết quả khác phép trừ đơn giản.
Bạn có thể tự lập một ghi chú gồm số đã chốt, tiền đã thanh toán sau chốt, giao dịch mới và nghĩa vụ còn lại do ngân hàng hiển thị. Cách này tách được “mình đang nợ tổng cộng bao nhiêu” khỏi “kỳ này còn phải thanh toán bao nhiêu”. Nếu thấy lệch, mang đúng bốn thông tin đó hỏi ngân hàng sẽ dễ làm rõ hơn.
Phần 4Trả tối thiểu có đồng nghĩa với được miễn lãi không?
Không. Khoản tối thiểu và khoản cần trả để đáp ứng điều kiện miễn lãi là hai việc khác nhau. Trong FAQ thẻ tín dụng của HSBC Việt Nam, ngân hàng nêu việc trả thấp hơn dư nợ sao kê vào hạn thanh toán có thể phát sinh lãi; trả tối thiểu không thay thế việc thanh toán đủ để hưởng miễn lãi theo điều kiện.
Vì vậy, bài này không lấy một tỷ lệ cố định nhân 8 triệu rồi gọi đó là khoản tối thiểu của bạn. Sao kê thực tế có thể còn khoản trả góp, phí, lãi hoặc nghĩa vụ khác. Hãy đọc số ngân hàng thông báo, thay vì áp một tỷ lệ trên mạng cho mọi thẻ.
Nếu nguồn tiền chưa đủ, ghi rõ hôm nay trả được bao nhiêu và ngày nào có thêm tiền, rồi liên hệ ngân hàng trước hạn. Hỏi khoản còn thiếu, cơ chế tính lãi và phương án được phép áp dụng. Không coi việc đã gửi yêu cầu hỗ trợ là ngân hàng đã đồng ý lùi hạn.
Phần 5Vì sao thẻ ghi miễn lãi tối đa 55 ngày mà bạn có ít ngày hơn?
“Tối đa” không có nghĩa mỗi giao dịch đều có đủ khoảng thời gian đó. HSBC giải thích thời gian miễn lãi phụ thuộc vị trí giao dịch trong chu kỳ và điều kiện thanh toán; giao dịch ứng tiền mặt không hưởng cơ chế miễn lãi mua sắm được mô tả.
Với riêng lịch giả định của bài, từ 02/10 đến 09/11 là 38 ngày; từ 19/10 đến 09/11 chỉ còn 21 ngày. Hai khoản mua thuộc cùng kỳ nhưng cách ngày đến hạn khác nhau. Đây là phép đếm ngày theo lịch, lấy ngày sau trừ ngày trước, không phải cách tính lãi hay xác nhận số ngày miễn lãi của bất kỳ thẻ nào.
Đừng vì muốn kéo dài thời gian thanh toán mà mua một món chưa cần. Bạn vẫn phải có tiền khi đến hạn. Lịch lương và chi phí sinh hoạt mới quyết định khả năng trả, còn ngày chốt chỉ giúp sắp xếp thời điểm trong phạm vi nhu cầu có thật.
Phần 6Nhận sao kê ở đâu và thanh toán xong cần kiểm tra gì?
Với HSBC, FAQ nêu có thể nhận sao kê qua ngân hàng trực tuyến hoặc email đã đăng ký. Với thẻ của bạn, hãy vào ứng dụng hoặc website chính thức để tìm mục thẻ, sao kê, lịch sử hoặc tài liệu; tên menu có thể khác. Nếu không thấy kỳ cần tìm, hỏi tổ chức phát hành thay vì tải một ứng dụng “lấy sao kê” không rõ nguồn.
Trước khi chuyển tiền, kiểm tra kênh trả nợ, thông tin nhận tiền và thời điểm xử lý do ngân hàng hướng dẫn. Sau khi trả, xem giao dịch đã được ghi nhận vào tài khoản thẻ chưa. Ảnh chụp chuyển tiền thành công chỉ chứng minh bước chuyển đã thực hiện; bạn còn cần đối chiếu nghĩa vụ trên thẻ.
Trích nợ tự động cũng cần kiểm tra. Xem mình đăng ký trả toàn bộ hay tối thiểu, tài khoản nguồn đủ số dư chưa và lần trích nợ thực tế có thành công không. Nếu vừa tự trả vừa dùng trích nợ, hỏi cách ngân hàng xử lý để chủ động giữ tiền trong tài khoản. Bài không dùng một giờ chốt hoặc thời gian chuyển tiền làm chuẩn cho mọi kênh.
Phần 7Thấy giao dịch lạ hoặc hoàn tiền chưa về thì xử lý ra sao?
Đầu tiên đối chiếu hóa đơn, ngày giao dịch, tên đơn vị bán và số tiền. Tên hiển thị có thể không giống tên cửa hàng bạn nhớ, nhưng cũng không nên tự bỏ qua một dòng chưa giải thích được. Ghi lại nội dung cần hỏi, lưu chứng từ và liên hệ ngân hàng bằng kênh chính thức.
Nếu nghi có giao dịch trái phép, ưu tiên khóa thẻ và báo ngân hàng để được hướng dẫn tra soát. Không gửi đầy đủ số thẻ, mã bảo mật hoặc OTP cho người lạ nhận “đối chiếu hộ”. Khi gửi ảnh để hỏi hỗ trợ, chỉ để lộ phần thông tin cần thiết cho đúng kênh tiếp nhận.
Với đơn đã hủy nhưng tiền hoàn chưa ghi nhận, đừng tự lấy số dự kiến được hoàn trừ vào khoản phải trả. Hỏi ngân hàng khoản hoàn đã về chưa, được hạch toán thế nào và phần nghĩa vụ còn lại phải thanh toán ra sao trong thời gian chờ. Giữ cả xác nhận hủy của người bán và phản hồi của ngân hàng.
Phần 8Những câu hỏi nào thường gặp khi đọc sao kê?
Không nhận email sao kê thì có được chờ thêm không?
Không nên tự chờ. Hãy kiểm tra trong kênh chính thức và báo ngân hàng nếu không truy cập được. Chưa nhìn thấy email không phải là xác nhận nghĩa vụ đã được lùi hạn.
Mua đúng ngày sao kê thì tính vào kỳ nào?
Kiểm tra thời điểm giao dịch được ghi nhận và kỳ xuất hiện thực tế. Đừng lập kế hoạch trả nợ dựa vào dự đoán rằng mua cùng ngày chốt chắc chắn sẽ sang kỳ sau.
Thanh toán đủ sao kê rồi sao ứng dụng vẫn báo nợ?
Có thể còn giao dịch sau chốt hoặc khoản khác chưa xử lý. Trong ví dụ của bài, nợ mua mới 1,2 triệu vẫn tồn tại dù 8 triệu của kỳ cũ đã được trả, nếu không có thay đổi khác.
Có dùng máy tính vay trả góp để tính lãi sao kê được không?
Không nên dùng như hai phép tính tương đương. Lãi thẻ phụ thuộc lịch giao dịch, khoản trả, ngày ghi nhận và điều kiện miễn lãi. Vì bài chỉ hướng dẫn đọc sao kê, vnbankfc.com không nhúng công cụ tính khoản vay trả góp vào đây.
Khi nhận sao kê tiếp theo, bạn thử đánh dấu ba dòng: dư nợ cuối kỳ, thanh toán tối thiểu và ngày đến hạn. Sau đó đối chiếu giao dịch mới, khoản đã trả và khoản hoàn để hiểu số hiện tại. Có chênh lệch chưa rõ thì hỏi ngân hàng bằng chứng từ cụ thể; đừng chỉ chọn con số thấp hơn để thanh toán nhé.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Toàn bộ số tiền và lịch trong ví dụ là giả định; không thay thế sao kê, hợp đồng và thông báo của tổ chức phát hành.



Bạn hãy là người bình luận đầu tiên !