
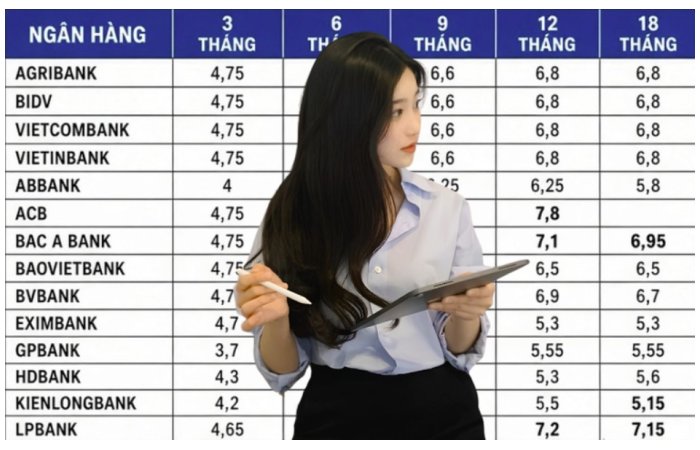
Bạn đang có một khoản tiền nhàn rỗi và muốn biết gửi tiết kiệm 12 tháng ở ngân hàng nào, lãi suất bao nhiêu, nhận về thực tế được bao nhiêu? Theo số liệu niêm yết đầu tháng 10/2026, nhóm Vietcombank, BIDV và VietinBank cùng niêm yết 5,9%/năm cho kỳ hạn 12 tháng, tức gửi 100 triệu đồng sẽ nhận khoảng 5,9 triệu đồng tiền lãi khi đáo hạn. Trong bài này vnbankfc.com sẽ giúp bạn xem bảng lãi suất, cách tính lãi tiết kiệm và những lưu ý để không bị thiệt nhé.
Số liệu chụp tại thời điểm 01/10/2026 và 05/10/2026, có thể đã thay đổi. Bài viết mang tính tham khảo, không phải tư vấn tài chính cá nhân.
Phần 1Lãi suất tiết kiệm 12 tháng tháng 10/2026 là bao nhiêu?
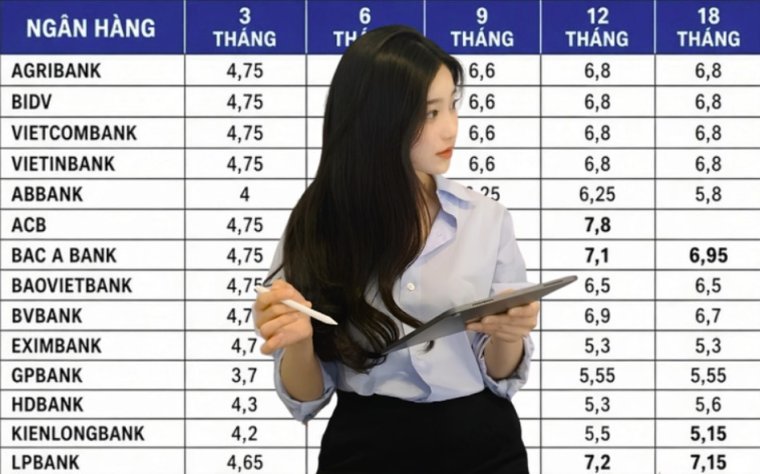
Theo tổng hợp của Banker Pro (đăng ngày 07/10/2026) từ biểu lãi suất niêm yết đầu tháng 10/2026, mức lãi suất kỳ hạn 12 tháng của một số ngân hàng như sau:
| Ngân hàng | Kỳ hạn | Lãi suất (%/năm) |
|---|---|---|
| Vietcombank | 12 tháng | 5,9 |
| BIDV | 12 tháng | 5,9 |
| VietinBank | 12 tháng | 5,9 |
| GPBank | 12 tháng | 5,55 |
| HDBank | 12 tháng | 5,3 |
| SeABank | 12 tháng | 5,0 |
Đây là lãi suất niêm yết, không phải mức bạn chắc chắn nhận được. Lãi suất thực tế còn phụ thuộc kênh gửi (quầy hay online), số tiền gửi, kỳ hạn và các chương trình ưu đãi tại từng thời điểm. Bạn nên mở trang lãi suất chính thức của ngân hàng để đối chiếu trước khi gửi.
Phần 2Lãi suất Vietcombank theo từng kỳ hạn thì sao?
Để bạn thấy rõ kỳ hạn dài không phải lúc nào cũng "ngang nhau", đây là biểu lãi suất Vietcombank tháng 10/2026 theo bài tổng hợp của Vietbao đăng ngày 05/10/2026 (lãi suất giữ nguyên so với tháng trước):
| Kỳ hạn | Tại quầy (%/năm) | Online (%/năm) |
|---|---|---|
| 1 tháng | 2,1 | 2,1 |
| 3 tháng | 2,4 | 2,4 |
| 6 tháng | 3,5 | 3,5 |
| 9 tháng | 3,5 | 3,5 |
| 12 tháng | 5,9 | 5,9 |
| 24 tháng | 6,0 | 6,0 |
| 36 – 60 tháng | 5,3 | Không niêm yết |
Có hai điểm đáng chú ý. Thứ nhất, từ kỳ hạn 9 tháng lên 12 tháng, lãi suất nhảy từ 3,5% lên 5,9%, chênh tới 2,4 điểm phần trăm. Nếu bạn dự định để tiền nằm yên khoảng 10–11 tháng, việc "kéo" lên đủ 12 tháng có thể đáng cân nhắc, miễn là bạn chắc chắn không cần rút trước hạn. Thứ hai, kỳ hạn 24 tháng chỉ nhỉnh hơn 12 tháng 0,1 điểm phần trăm, trong khi bạn phải khoá tiền gấp đôi thời gian. Với nhiều người, đây là phép tính không hề lợi.
Phần 3Cách tính lãi tiết kiệm 12 tháng như thế nào?
Với tiền gửi có kỳ hạn, lãi nhận cuối kỳ thường được tính theo công thức đơn giản:
Tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số ngày gửi thực tế / 365
Với kỳ hạn 12 tháng, nhiều ngân hàng quy đổi thành đúng một năm, nên công thức rút gọn thành: tiền lãi = số tiền gửi × lãi suất. Ví dụ bạn gửi 100 triệu đồng trong 12 tháng:
| Mức lãi suất | Tiền lãi nhận cuối kỳ | Tổng nhận (gốc + lãi) |
|---|---|---|
| 5,9%/năm | 5.900.000 đồng | 105.900.000 đồng |
| 5,55%/năm | 5.550.000 đồng | 105.550.000 đồng |
| 5,3%/năm | 5.300.000 đồng | 105.300.000 đồng |
| 5,0%/năm | 5.000.000 đồng | 105.000.000 đồng |
Như vậy, giữa mức 5,9% và 5,0% chênh nhau 900.000 đồng sau một năm với khoản gửi 100 triệu đồng. Nếu gửi 500 triệu đồng thì chênh lệch là 4,5 triệu đồng. Một con số không nhỏ, nhưng bạn cũng cần xem thêm yếu tố an toàn và sự tiện lợi, không chỉ nhìn mỗi lãi suất nhé.
Phần 4Nên chọn lĩnh lãi cuối kỳ, đầu kỳ hay hàng tháng?
Ngân hàng thường cho bạn chọn hình thức trả lãi. Mỗi hình thức có ưu nhược điểm riêng:
- Lĩnh lãi cuối kỳ: thường được niêm yết ở mức lãi suất cao nhất. Phù hợp nếu bạn không cần dòng tiền hàng tháng.
- Lĩnh lãi hàng tháng hoặc hàng quý: bạn có tiền lãi chi tiêu đều đặn, nhưng mức lãi suất áp dụng thường thấp hơn một chút so với lĩnh cuối kỳ.
- Lĩnh lãi đầu kỳ: nhận lãi ngay khi gửi, lãi suất quy đổi cũng thường thấp hơn.
Một mẹo nhỏ từ kinh nghiệm: trước khi ký, bạn hãy hỏi nhân viên (hoặc xem trong app) xem hình thức lãnh lãi bạn chọn đang áp dụng mức lãi suất nào, vì bảng niêm yết lớn nhất không phải lúc nào cũng đúng với lựa chọn của bạn.
Phần 5Tiền gửi tiết kiệm được bảo hiểm tối đa bao nhiêu?
Đây là câu hỏi quan trọng mà nhiều bạn bỏ qua khi chỉ chăm chăm so lãi suất. Theo thông tin được thitruongtaichinhtiente.vn đăng tải về Thông tư 05/2026/TT-NHNN của Ngân hàng Nhà nước, từ ngày 13/07/2026, hạn mức chi trả bảo hiểm tiền gửi tối đa là 350 triệu đồng cho mỗi người gửi tại mỗi tổ chức tham gia bảo hiểm tiền gửi, tăng so với mức 125 triệu đồng trước đây. Hạn mức này tính trên tổng các khoản tiền gửi được bảo hiểm của bạn, bao gồm cả gốc và lãi, tại một tổ chức.
Điều này có nghĩa là nếu bạn có khoản tiền lớn, việc chia nhỏ ra nhiều tổ chức tín dụng có thể là một cách phân tán rủi ro. Tuy nhiên, bạn nên kiểm tra thông tin trực tiếp trên website của Bảo hiểm tiền gửi Việt Nam hoặc Ngân hàng Nhà nước để biết chi tiết áp dụng với từng trường hợp.
Phần 6Gửi tiết kiệm online hay tại quầy thì tốt hơn?
Qua bảng Vietcombank ở trên, lãi suất kỳ hạn 12 tháng giữa quầy và online là như nhau (5,9%). Tuy nhiên, ở một số ngân hàng khác, kênh online có thể cao hơn quầy. Gửi online có vài lợi thế rõ ràng:
- Mở sổ nhanh, không cần xếp hàng, xem được sổ ngay trên điện thoại.
- Dễ tất toán, tái tục, hoặc chọn kỳ hạn linh hoạt.
- Một số ngân hàng có ưu đãi riêng cho khách gửi online.
Bù lại, bạn cần bảo mật tài khoản thật kỹ. Gửi tại quầy thì phù hợp với người chưa quen công nghệ hoặc cần được tư vấn trực tiếp.
Phần 7Rút tiền trước hạn có bị mất lãi không?
Có, và đây là rủi ro lớn nhất của tiết kiệm có kỳ hạn. Thông thường, nếu bạn tất toán trước hạn, phần tiền gửi chỉ được hưởng lãi suất không kỳ hạn, vốn thấp hơn rất nhiều so với lãi suất kỳ hạn. Mức cụ thể tuỳ từng ngân hàng, bạn xem trong điều khoản trên sổ tiết kiệm hoặc biểu lãi suất chính thức.
Vì vậy, nguyên tắc đơn giản là chỉ gửi kỳ hạn dài bằng tiền thật sự nhàn rỗi. Nếu lo có việc đột xuất, bạn có thể tách làm nhiều sổ nhỏ để khi cần chỉ rút một sổ, hoặc giữ lại một khoản dự phòng ở tài khoản thanh toán.
Phần 8Chứng chỉ tiền gửi lãi 7,5% – 9% có đáng tin không?
Theo Banker Pro, đầu tháng 10/2026, mức chứng chỉ tiền gửi cao nhất của nhóm Big4 là 7,5%/năm, và một số ngân hàng thương mại cổ phần ghi nhận tới 9%/năm. Mức này cao hơn tiết kiệm thường, nhưng thường đi kèm điều kiện về số tiền tối thiểu, kỳ hạn dài và khả năng chuyển nhượng, tất toán trước hạn khác với sổ tiết kiệm. Bạn cần đọc kỹ điều kiện và đơn vị phát hành trước khi quyết định.
Phần 9Cảnh báo: tránh "lãi suất khủng" trên các app, nhóm kín
Nếu bạn thấy lời mời gửi tiền "lãi 2–3%/tháng", "bảo đảm vốn", "hoàn tiền ngay" qua app lạ, nhóm Zalo hoặc Telegram, hãy dừng lại. Đó là dấu hiệu quen thuộc của lừa đảo huy động vốn đa cấp hoặc tín dụng đen. Chỉ gửi tiền tại ngân hàng, tổ chức tín dụng được cấp phép, qua ứng dụng và website chính thức của ngân hàng. Không bao giờ chuyển tiền vào tài khoản cá nhân của người lạ, dù họ tự xưng là nhân viên ngân hàng.
Phần 10Lưu ý nếu bạn định vay để gửi tiết kiệm hoặc đầu tư
Lãi tiết kiệm 12 tháng đang ở khoảng 5–6%/năm. Trong khi đó, lãi suất vay tín chấp tiêu dùng thường cao hơn đáng kể, nên việc vay tiền để gửi tiết kiệm gần như chắc chắn khiến bạn lỗ. Nếu cần vay, hãy xem rõ lãi suất, APR, các loại phí và cân nhắc kỹ khả năng trả nợ của mình, chỉ làm việc với đơn vị được cấp phép.
Phần 11Checklist 6 bước trước khi gửi tiết kiệm 12 tháng
- Xác định số tiền thực sự nhàn rỗi, giữ lại quỹ dự phòng.
- Mở trang lãi suất chính thức của 2–3 ngân hàng để so sánh.
- Hỏi rõ lãi suất theo hình thức lĩnh lãi bạn chọn.
- Kiểm tra điều kiện tất toán trước hạn.
- Đối chiếu hạn mức bảo hiểm tiền gửi 350 triệu đồng/người/tổ chức nếu gửi số tiền lớn.
- Chỉ giao dịch trong ứng dụng, website, quầy chính thức của ngân hàng.
Phần 12Câu hỏi thường gặp
Gửi 100 triệu 12 tháng lãi bao nhiêu?
Với lãi suất 5,9%/năm, tiền lãi khoảng 5,9 triệu đồng khi đáo hạn (lĩnh lãi cuối kỳ). Với 5,0%/năm, khoảng 5 triệu đồng.
Lãi suất tiết kiệm có thay đổi trong thời gian gửi không?
Với sổ tiết kiệm có kỳ hạn, lãi suất thường được cố định theo thời điểm gửi cho đến khi đáo hạn. Khi tái tục, bạn sẽ hưởng lãi suất niêm yết tại thời điểm tái tục. Bạn nên xác nhận điều này với ngân hàng cụ thể.
Tiền lãi tiết kiệm có bị đánh thuế không?
Quy định về thuế thu nhập cá nhân đối với lãi tiền gửi có thể thay đổi theo từng thời kỳ, vì vậy bạn nên kiểm tra tại cổng thông tin của Tổng cục Thuế hoặc hỏi ngân hàng nơi bạn gửi để có thông tin mới nhất.
Phần 13Kết luận
Trên đây là bảng lãi suất tiết kiệm 12 tháng tháng 10/2026, cách tính lãi và những lưu ý khi gửi tiền mà vnbankfc.com tổng hợp cho bạn. Lãi suất chỉ là một phần, bạn đừng quên xem xét độ an toàn, hạn mức bảo hiểm tiền gửi và nhu cầu dùng tiền của mình. Hy vọng bài viết giúp bạn có thêm thông tin để tự đưa ra lựa chọn phù hợp nhé. Lãi suất thay đổi thường xuyên, vnbankfc.com sẽ cập nhật bài khi có biến động mới.
Nguồn tham khảo: Banker Pro (07/10/2026) – lãi suất tiết kiệm đầu tháng 10/2026; Vietbao (05/10/2026) – lãi suất Vietcombank tháng 10/2026; thitruongtaichinhtiente.vn – hạn mức bảo hiểm tiền gửi 350 triệu đồng từ 13/07/2026 theo Thông tư 05/2026/TT-NHNN. Vui lòng đối chiếu với website chính thức của ngân hàng và Ngân hàng Nhà nước.



Bạn hãy là người bình luận đầu tiên !