
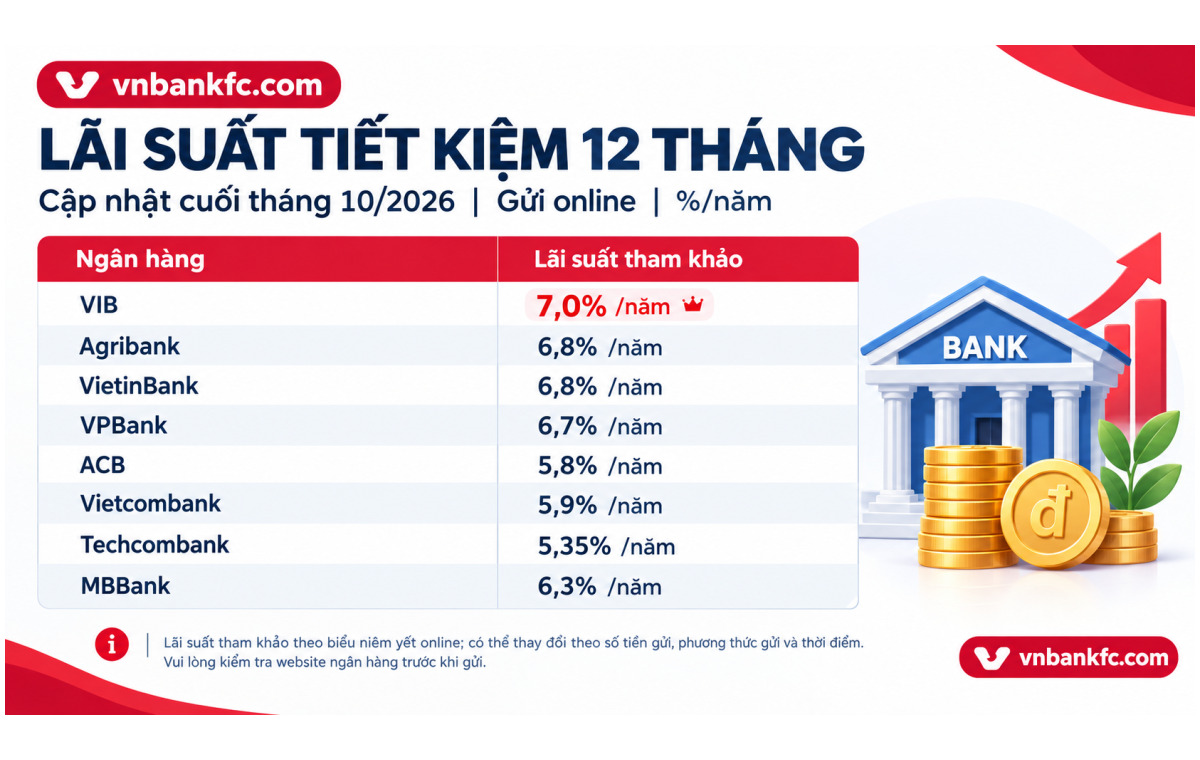
Gửi tiết kiệm 12 tháng ở đâu lãi cao nhất vào cuối năm 2026? Theo khảo sát gần 50 ngân hàng vào chiều 20/10/2026 được báo Thời báo Tài chính Việt Nam đăng tải, mức lãi suất 12 tháng đang phân hoá rất rộng: từ khoảng 5%/năm ở một vài ngân hàng đến 6,9%/năm ở VPBank. Trong bài này vnbankfc.com sẽ giúp bạn xem số liệu mới nhất, hiểu vì sao các ngân hàng điều chỉnh lãi suất và cách tính tiền lãi thực nhận nhé.
Phần 1Lãi suất tiết kiệm 12 tháng tháng 10/2026 đang ở mức nào?
Theo khảo sát ngày 20/10/2026, nhiều ngân hàng thương mại cổ phần đã điều chỉnh giảm lãi suất ở các kỳ hạn từ 6 tháng trở lên, mức giảm phổ biến khoảng 0,5 điểm phần trăm. Tuy vậy, mặt bằng chung vẫn cao hơn đáng kể so với nhóm ngân hàng quốc doanh. Ở kỳ hạn 12 tháng, một số mức công bố đáng chú ý gồm VPBank 6,9%/năm, UOB 6,5%/năm, BVBank 6,05%/năm và KienlongBank 5%/năm.
Một bài khảo sát khác đầu tháng 10 cho thấy, với 35 ngân hàng được theo dõi, lãi suất 12 tháng nằm trong khoảng 3,7% đến 7,8%/năm, chênh nhau tới 4,1 điểm phần trăm. Khoảng cách này lớn đến mức cùng một khoản tiền gửi, bạn có thể nhận số lãi chênh nhau gần gấp đôi chỉ vì chọn nơi gửi khác nhau.
Phần 2Vì sao lãi suất mỗi ngân hàng chênh nhau nhiều?
Lãi suất huy động phản ánh nhu cầu vốn của từng nhà băng. Ngân hàng nào cần tăng nguồn vốn để cho vay hoặc đáp ứng các tỷ lệ an toàn thường niêm yết lãi cao hơn. Nhóm quốc doanh như Vietcombank, BIDV, VietinBank lại có uy tín lớn và nguồn tiền gửi dồi dào, nên mức lãi thường thấp hơn. Theo các số liệu đầu tháng 10, nhóm này niêm yết quanh 5,9%/năm cho kỳ hạn 12 tháng tại quầy, trong khi một số ngân hàng tư nhân cao hơn đáng kể.
Theo nhận định của vnbankfc.com, lãi suất cao hơn không có nghĩa là tốt hơn tuyệt đối. Bạn nên cân nhắc thêm quy mô, độ minh bạch của ngân hàng và điều kiện đi kèm. Hơn nữa, theo các chuyên gia được trích dẫn trong báo cáo thị trường, lãi suất huy động nhiều khả năng giữ ở mức cao đến cuối năm nên khó có đợt giảm sâu, nhưng đây chỉ là dự báo, không phải cam kết.
Phần 3Lãi suất công bố và lãi suất khuyến mãi khác nhau thế nào?
Đây là chỗ nhiều người dễ nhầm. Có ngân hàng quảng bá mức lãi hiệu dụng rất cao nhờ cộng thêm ưu đãi trong thời gian ngắn. Chẳng hạn, bài khảo sát ngày 20/10 ghi nhận VPBank có mức 9,3%/năm hiệu dụng sau khi cộng thêm 2,2 điểm phần trăm trong ba ngày quanh 20/10, và OCB có mức 8,5%/năm với khoản gửi trên 10 triệu đồng, kỳ hạn trên 6 tháng. Đây là lãi suất khuyến mãi theo điều kiện, không phải lãi suất cơ bản, và thường giới hạn thời gian, hạn mức hoặc hình thức gửi.
Vì vậy khi so sánh, hãy luôn hỏi rõ: đây là lãi suất gửi online hay tại quầy, có điều kiện về số tiền tối thiểu không, ưu đãi áp dụng đến ngày nào và cộng vào kỳ nào.
Phần 4Gửi online và gửi tại quầy: nên chọn hình thức nào?
Hầu hết ngân hàng niêm yết lãi suất gửi online cao hơn tại quầy khoảng 0,1 đến 0,5 điểm phần trăm vì tiết kiệm chi phí vận hành. Gửi online cũng nhanh, không phải đến chi nhánh. Ngược lại, gửi tại quầy phù hợp nếu bạn muốn được nhân viên hướng dẫn trực tiếp hoặc gửi số tiền lớn. Dù chọn cách nào, bạn nên ưu tiên ứng dụng chính thức của ngân hàng, tuyệt đối không bấm vào đường link lạ gửi qua tin nhắn.
Phần 5Cách tính tiền lãi gửi tiết kiệm 12 tháng
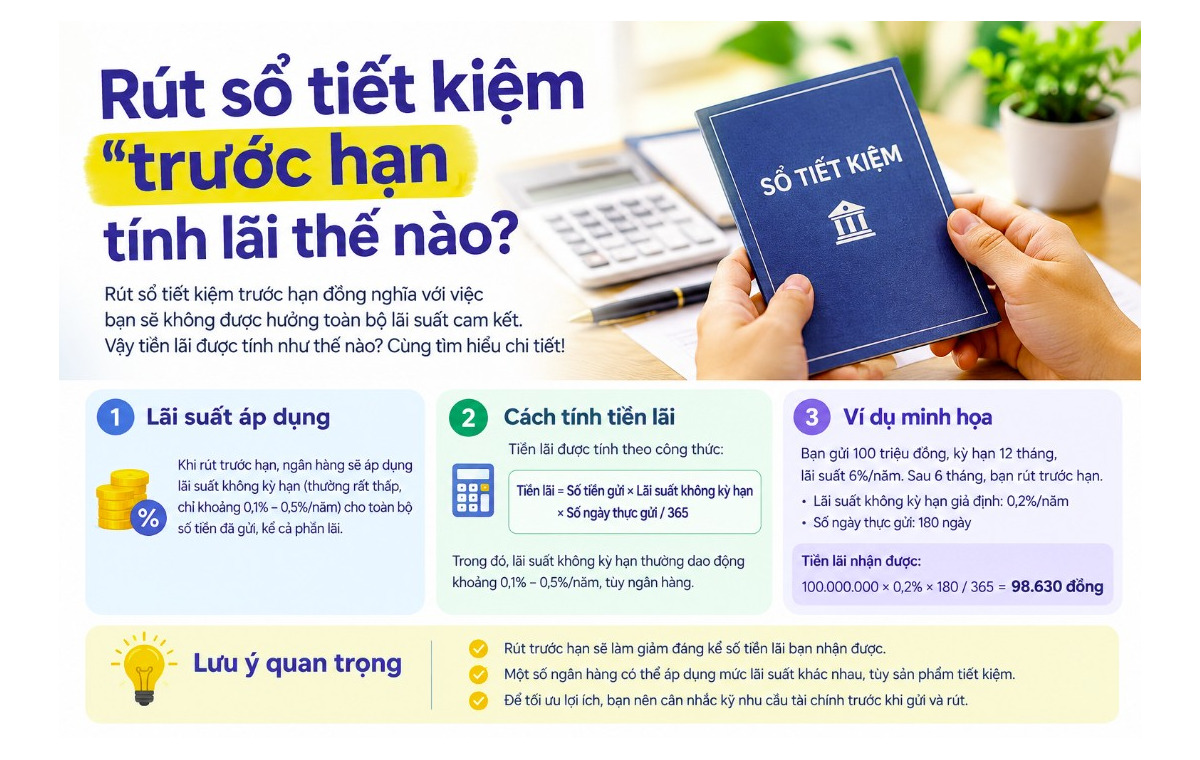
Công thức phổ biến cho kỳ hạn gửi cuối kỳ lĩnh lãi là: Tiền lãi = Số tiền gửi × lãi suất/năm × số ngày gửi / 365. Với kỳ hạn đúng 12 tháng, số ngày gửi tính tương ứng cả năm.
Ví dụ minh hoạ: bạn gửi 100 triệu đồng kỳ hạn 12 tháng. Nếu lãi suất là 6,0%/năm, tiền lãi cuối kỳ khoảng 6 triệu đồng. Nếu lãi suất là 5,0%/năm, tiền lãi chỉ khoảng 5 triệu đồng. Nếu lãi suất là 6,9%/năm, tiền lãi khoảng 6,9 triệu đồng. Như vậy cùng 100 triệu, chênh lệch giữa mức 5,0% và 6,9% là khoảng 1,9 triệu đồng mỗi năm. Con số này chỉ mang tính minh hoạ, thực tế còn phụ thuộc cách trả lãi của từng sản phẩm.
Phần 6Rút tiền trước hạn thì sao?
Nếu rút trước hạn, bạn thường chỉ được hưởng lãi suất không kỳ hạn, vốn rất thấp, thường chỉ khoảng 0,1 đến 0,5%/năm tuỳ ngân hàng. Một số ngân hàng có sản phẩm cho phép rút một phần mà phần còn lại vẫn hưởng lãi đúng hạn. Trước khi gửi, hãy đọc kỹ điều khoản rút trước hạn thay vì chỉ nhìn con số lãi suất.
Phần 7Tiền gửi được bảo vệ đến đâu?
Tại Việt Nam, tiền gửi tại các tổ chức tín dụng được Bảo hiểm tiền gửi Việt Nam bảo hiểm với hạn mức tối đa 125 triệu đồng cho mỗi cá nhân tại mỗi tổ chức tham gia bảo hiểm tiền gửi. Bạn nên đối chiếu thông tin này trên trang chính thức của Bảo hiểm tiền gửi Việt Nam vì quy định có thể được điều chỉnh. Nếu có khoản tiền lớn, nhiều người chọn chia nhỏ ở nhiều ngân hàng để phân tán rủi ro.
Phần 8Chứng chỉ tiền gửi có đáng cân nhắc không?
Theo số liệu đầu tháng 10, chứng chỉ tiền gửi (CD) của một số ngân hàng quốc doanh có mức quanh 7,2 đến 7,5%/năm, cao hơn tiền gửi thông thường khoảng 1 đến 3 điểm phần trăm. Tuy nhiên CD thường có hạn mức mua tối thiểu lớn, quy định chuyển nhượng và tất toán riêng. Vì vậy hãy tìm hiểu kỹ sản phẩm trước khi quyết định.
Phần 93 bước chọn nơi gửi tiết kiệm phù hợp
- Bước 1: So sánh lãi suất cơ bản của 3 đến 5 ngân hàng trên website hoặc ứng dụng chính thức, ghi rõ ngày xem.
- Bước 2: Đọc điều kiện đi kèm như số tiền tối thiểu, ưu đãi có thời hạn, quy định rút trước hạn.
- Bước 3: Xác định mục tiêu và kỳ hạn thật sự cần, đừng khoá toàn bộ số tiền nếu có thể cần dùng gấp.
Phần 10Những sai lầm thường gặp khi gửi tiết kiệm
- Chỉ nhìn lãi suất khuyến mãi mà bỏ qua điều kiện áp dụng.
- Gửi toàn bộ tiền vào một nơi, không chừa quỹ dự phòng.
- Tin vào các lời mời gửi tiền lãi cao bất thường trên mạng xã hội. Lãi cao bất thường thường đi kèm rủi ro, hãy cảnh giác với app giả mạo ngân hàng và tuyệt đối không cung cấp mã OTP.
- Quên ngày đáo hạn nên bị chuyển sang kỳ hạn mới với lãi suất không còn như mong muốn.
Phần 11Có nên vay tiêu dùng để gửi tiết kiệm ăn chênh lệch không?
Câu trả lời ngắn là không nên. Lãi suất vay tiêu dùng, đặc biệt qua công ty tài chính hoặc ứng dụng vay, thường cao hơn nhiều lãi suất tiết kiệm, nên bài toán lãi suất gần như luôn bất lợi cho người vay. Khi tìm hiểu bất kỳ khoản vay nào, bạn cần xem rõ lãi suất, APR, các loại phí, và cân nhắc kỹ khả năng trả nợ của bản thân. Chỉ làm việc với tổ chức được cấp phép và cảnh giác với các ứng dụng lừa đảo.
Phần 12Câu hỏi thường gặp
Lãi suất tiết kiệm 12 tháng ngân hàng nào cao nhất hiện nay?
Theo khảo sát ngày 20/10/2026 trong danh sách được nêu, VPBank niêm yết 6,9%/năm cho kỳ hạn 12 tháng. Tuy nhiên bảng lãi suất thay đổi thường xuyên, bạn nên kiểm tra trực tiếp tại ngân hàng.
Gửi 100 triệu 12 tháng được bao nhiêu tiền lãi?
Với lãi suất 6%/năm, tiền lãi khoảng 6 triệu đồng sau 12 tháng, chưa tính thuế hay điều kiện sản phẩm riêng.
Lãi suất sẽ tăng hay giảm cuối năm 2026?
Một số chuyên gia dự báo mặt bằng lãi suất huy động giữ ở mức cao đến cuối năm. Đây chỉ là dự báo và có thể thay đổi theo diễn biến thị trường.
Gửi ngân hàng nhỏ lãi cao có an toàn không?
Bạn nên tìm hiểu tình hình ngân hàng và nhớ hạn mức bảo hiểm tiền gửi, thay vì chỉ so sánh con số lãi suất.
Trên đây là tổng hợp lãi suất tiết kiệm 12 tháng tháng 10/2026 cùng cách tính và những lưu ý khi gửi. Hy vọng giúp bạn chọn được phương án phù hợp nhé. Bạn có thể tham khảo thêm các bài so sánh lãi suất và công cụ trên vnbankfc.com. Thông tin trong bài mang tính tham khảo, không phải tư vấn tài chính cá nhân; lãi suất có thể thay đổi, vui lòng đối chiếu tại website hoặc quầy giao dịch của ngân hàng.
Nguồn tham khảo: Thời báo Tài chính Việt Nam (thoibaotaichinhvietnam.vn, bài ngày 20/10/2026); Thị trường Tài chính Tiền tệ (thitruongtaichinhtiente.vn, đầu tháng 10/2026). Số liệu lãi suất giữa các nguồn có thể khác nhau do thời điểm và hình thức gửi.


Bạn hãy là người bình luận đầu tiên !