
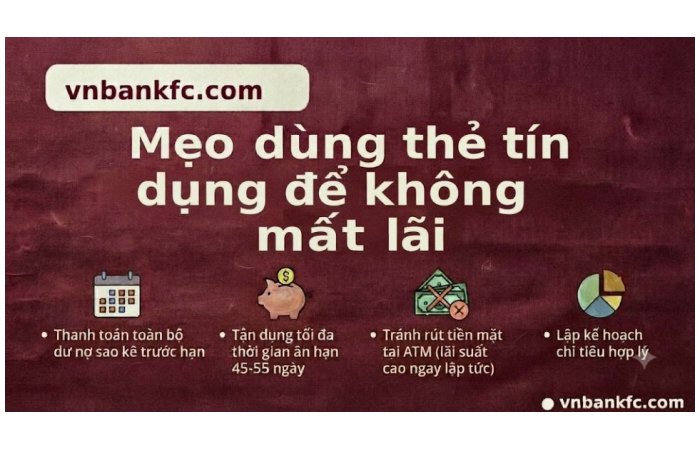
Nhiều bạn dùng thẻ tín dụng nhiều tháng mà vẫn chưa hiểu rõ: tiền lãi được tính thế nào, "miễn lãi 45 ngày" thực chất là gì và vì sao sao kê cuối kỳ lại có thêm những khoản phí bất ngờ. Trả lời nhanh: lãi chỉ phát sinh khi bạn không thanh toán đủ dư nợ trong thời gian miễn lãi, và lãi được tính theo số tiền đã dùng nhân số ngày thực tế. Trong bài viết này vnbankfc.com sẽ giúp bạn hiểu rõ cách tính lãi thẻ tín dụng, các loại phí thường gặp và những mẹo để tránh trả lãi không cần thiết trong năm 2026 nhé.
Lưu ý: bài viết mang tính cung cấp thông tin, không phải tư vấn tài chính cá nhân. Mức lãi và phí cụ thể khác nhau theo từng ngân hàng và từng dòng thẻ, bạn hãy đối chiếu biểu phí chính thức của ngân hàng phát hành trước khi quyết định.
Phần 1Lãi suất thẻ tín dụng là gì?
Thẻ tín dụng thực chất là hạn mức ngân hàng cho bạn "ứng trước" để chi tiêu, sau đó bạn hoàn trả. Nếu hoàn trả đủ và đúng hạn trong thời gian miễn lãi thì bạn gần như không mất tiền lãi. Nếu không, phần dư nợ còn lại sẽ bị tính lãi theo mức lãi suất tính theo năm (%/năm) mà ngân hàng công bố trong điều khoản và điều kiện sử dụng thẻ.
Điểm khác biệt lớn so với khoản vay thông thường là bạn không phải vay cả hạn mức. Lãi chỉ tính trên số tiền bạn đã thực sự chi tiêu, chứ không tính trên tổng hạn mức hay phần chưa dùng. Theo bài phân tích của LuatVietnam (đăng ngày 23/09/2024), lãi được tính trên số tiền đã sử dụng và chỉ phát sinh khi chủ thẻ thanh toán thiếu.
Phần 2Thời gian miễn lãi thẻ tín dụng là bao lâu?
Thông thường thời gian miễn lãi tối đa khoảng 45 ngày, tùy chính sách từng ngân hàng (nguồn: LuatVietnam, 23/09/2024). Con số này gồm hai phần: thời gian từ ngày giao dịch đến ngày chốt sao kê, và thời gian ân hạn từ ngày chốt sao kê đến ngày đến hạn thanh toán.
Điều ít người để ý là "45 ngày" chỉ là con số tối đa. Bạn chi tiêu ngay sau ngày chốt sao kê thì được hưởng thời gian miễn lãi dài nhất. Bạn chi tiêu sát ngày chốt sao kê thì thời gian miễn lãi ngắn hơn nhiều, có khi chỉ còn khoảng 15–20 ngày. Vì thế, khi cần mua món đồ giá trị lớn, bạn nên xem ngày chốt sao kê của thẻ mình là ngày nào nhé.
Một điều kiện quan trọng: ưu đãi miễn lãi thường chỉ áp dụng khi bạn thanh toán toàn bộ dư nợ trong kỳ sao kê. Nhiều ngân hàng quy định nếu chỉ trả số tiền thanh toán tối thiểu thì phần dư nợ còn lại có thể bị tính lãi ngược từ ngày giao dịch. Bạn hãy đọc kỹ điều khoản này trong hợp đồng thẻ của mình.
Phần 3Công thức tính lãi thẻ tín dụng như thế nào?
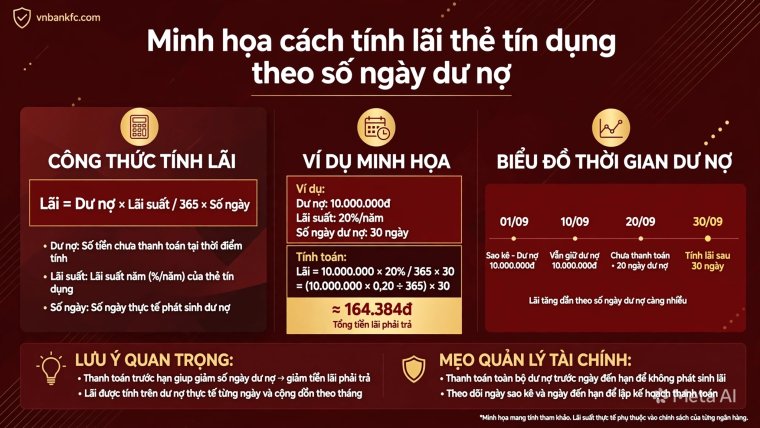
Cách tính phổ biến được nhiều ngân hàng áp dụng là:
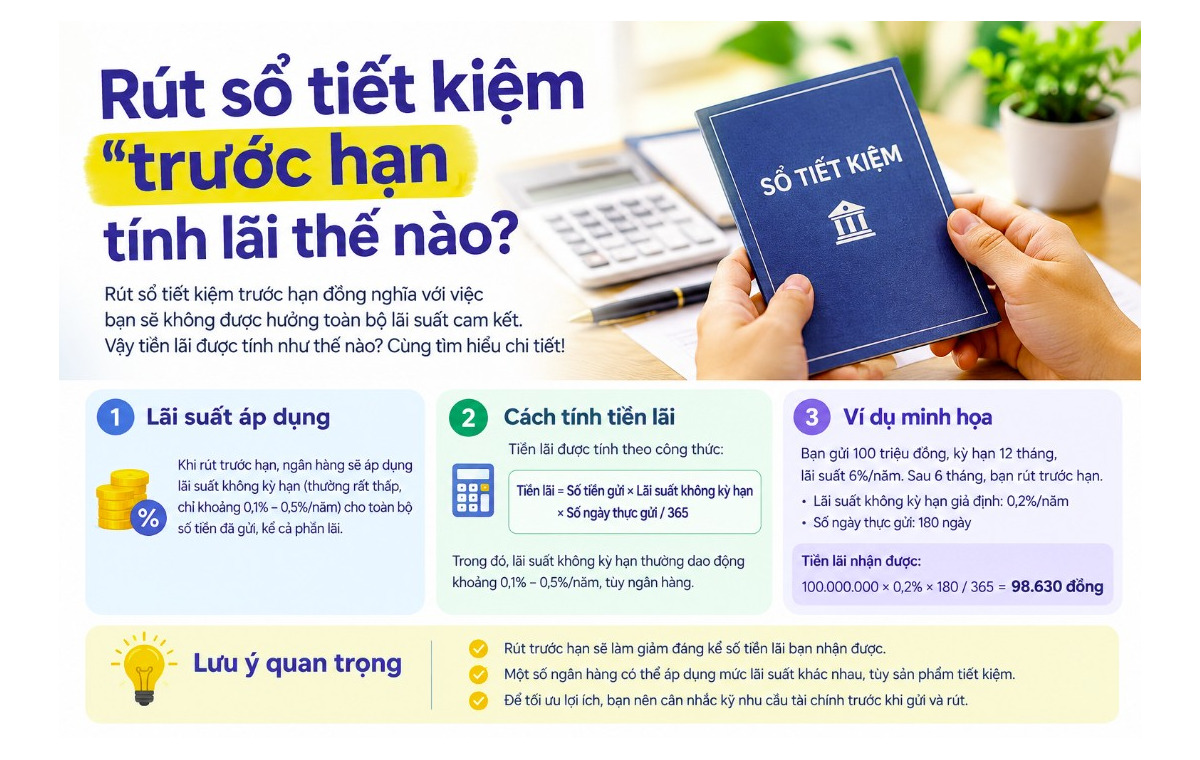
Tiền lãi = Số dư nợ × Lãi suất (%/năm) ÷ 365 × Số ngày nợ
Ví dụ minh họa (số giả định để bạn dễ hình dung, không phải lãi suất của một ngân hàng cụ thể): bạn còn dư nợ 5.000.000 đồng, lãi suất 24%/năm, nợ thêm 30 ngày. Tiền lãi = 5.000.000 × 24% ÷ 365 × 30 ≈ 98.630 đồng. Nếu dư nợ kéo dài nhiều tháng, lãi cộng dồn sẽ tăng nhanh, nhất là khi bạn tiếp tục chi tiêu thêm.
Bạn có thể tự kiểm tra bằng bảng tính đơn giản. Khi sao kê hiện số lãi khác với phép tính của bạn, đừng ngần ngại gọi tổng đài hoặc hỏi tại chi nhánh để được giải thích chi tiết cách tính, vì mỗi ngân hàng có thể có cách làm tròn hoặc cách tính ngày khác nhau một chút.
Phần 4Các loại phí thẻ tín dụng thường gặp
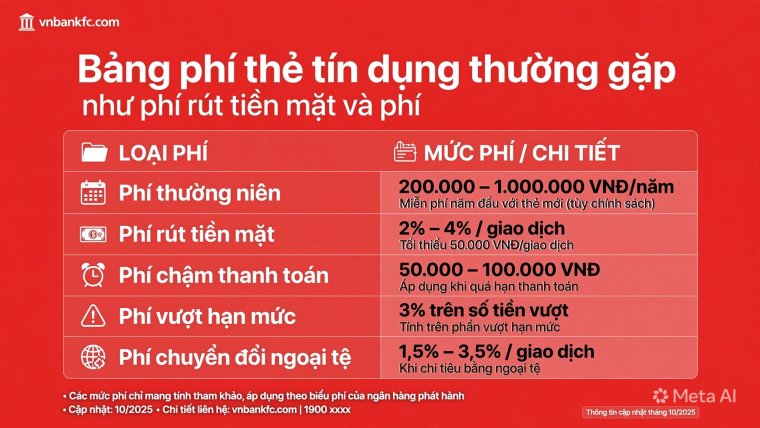
Ngoài lãi, chi phí thực tế của thẻ tín dụng còn đến từ nhiều khoản phí. Bảng dưới đây tổng hợp các khoản phổ biến, mức phí mang tính tham khảo:
| Khoản phí | Mức tham khảo | Ghi chú |
|---|---|---|
| Phí rút tiền mặt | Khoảng 3–5% số tiền giao dịch | Thường không được hưởng thời gian miễn lãi, lãi tính ngay từ ngày rút |
| Phí chuyển đổi ngoại tệ (thẻ quốc tế) | Khoảng 2–4% mỗi giao dịch | Áp dụng khi chi tiêu bằng ngoại tệ hoặc trên website nước ngoài |
| Phí thường niên | Tùy hạng thẻ, có thể được miễn nếu đạt mức chi tiêu | Xem điều kiện miễn phí trong biểu phí |
| Phí chậm thanh toán | Theo biểu phí từng ngân hàng | Có thể kèm lãi phạt và ảnh hưởng lịch sử tín dụng |
Nguồn mức phí rút tiền mặt và chuyển đổi ngoại tệ: LuatVietnam, 23/09/2024. Các ngân hàng có thể đã điều chỉnh biểu phí sau thời điểm này, nên bạn hãy xem biểu phí mới nhất trên website chính thức của ngân hàng phát hành thẻ.
Một ví dụ nhỏ: rút 5.000.000 đồng tiền mặt với mức phí 3–5% là mất ngay 150.000–250.000 đồng, chưa kể lãi tính từ ngày rút. Đây là lý do nhiều người có kinh nghiệm gần như không dùng thẻ tín dụng để rút tiền mặt, trừ khi thật sự khẩn cấp.
Phần 5Lãi suất thẻ tín dụng có bị giới hạn bởi trần 20%/năm không?
Đây là câu hỏi nhiều bạn thắc mắc. Bộ luật Dân sự 2015 quy định lãi suất theo thỏa thuận giữa các bên không vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật chuyên ngành có quy định khác (Điều 468). Với hoạt động cho vay của tổ chức tín dụng, việc xác định mức lãi suất thuộc phạm vi quy định chuyên ngành của ngân hàng. Theo bài viết của LuatVietnam (đăng ngày 03/05/2021), pháp luật không đặt trần lãi suất cụ thể cho hoạt động cho vay tiêu dùng của công ty tài chính, mà đơn vị phải xây dựng khung lãi suất theo quy định của Ngân hàng Nhà nước. Quy định có thể thay đổi theo thời gian, nên bạn hãy tham khảo văn bản pháp luật hiện hành hoặc ý kiến luật sư nếu cần xác định chính xác.
Điều bạn cần nhớ trong thực tế: lãi suất thẻ tín dụng thường cao hơn nhiều so với vay thế chấp, vì đây là hình thức không có tài sản bảo đảm. Do đó thẻ tín dụng phù hợp để thanh toán tiện lợi và trả đủ đúng hạn, không phù hợp để vay dài hạn.
Phần 66 mẹo giúp bạn dùng thẻ tín dụng mà không mất lãi
- Thanh toán toàn bộ dư nợ mỗi kỳ sao kê thay vì chỉ trả mức tối thiểu.
- Cài đặt trích nợ tự động từ tài khoản thanh toán để không quên hạn, tránh phí chậm thanh toán.
- Nắm rõ ngày chốt sao kê để sắp xếp các khoản chi lớn hợp lý.
- Hạn chế rút tiền mặt bằng thẻ vì vừa mất phí vừa mất thời gian miễn lãi.
- Đặt hạn mức chi tiêu cá nhân thấp hơn hạn mức ngân hàng cấp để không "quá tay".
- Đọc kỹ chương trình trả góp 0%: một số chương trình vẫn có phí chuyển đổi trả góp, bạn hãy hỏi rõ trước khi đồng ý.
Nếu bạn từng chủ quan nghĩ "trả tối thiểu cho nhẹ ví", hãy thử tính lại bằng công thức ở trên. Phần dư nợ còn lại vẫn đang "chạy lãi" mỗi ngày, và đó thường là nguyên nhân khiến nhiều người rơi vào vòng xoay nợ thẻ.
Phần 7Những lưu ý để bảo vệ bản thân khi dùng thẻ và vay tiêu dùng
Trước khi mở thẻ hay đăng ký bất kỳ khoản vay tiêu dùng nào, bạn nên cân nhắc kỹ khả năng trả nợ của mình: thu nhập hằng tháng, các khoản chi cố định và khoản trả nợ đang có. Một nguyên tắc tham khảo phổ biến là tổng nghĩa vụ trả nợ hằng tháng không nên chiếm quá lớn so với thu nhập, để còn khoản dự phòng khi có việc phát sinh.
Bạn cũng chỉ nên giao dịch với ngân hàng, công ty tài chính được cấp phép hoạt động. Hãy cảnh giác với các lời mời vay qua tin nhắn, ứng dụng lạ hoặc những nơi yêu cầu bạn chuyển tiền "phí hồ sơ", "phí giải ngân" trước. Đây là dấu hiệu thường gặp của app lừa đảo và tín dụng đen. Khi cần vay, hãy yêu cầu đơn vị cung cấp rõ lãi suất theo năm, tổng chi phí phải trả, phí phạt trả nợ trước hạn và kiểm tra thông tin trên website chính thức.
Trước khi ký hợp đồng thẻ hoặc hợp đồng vay, hãy đọc kỹ ba điểm: lãi suất và cách tính lãi, danh mục các khoản phí, và điều kiện phát sinh lãi phạt hoặc phí chậm trả. Bạn nên giữ lại bản sao hợp đồng và biểu phí để đối chiếu khi cần.
Phần 8Câu hỏi thường gặp
Trả tối thiểu thì có bị tính lãi không?
Có thể. Việc trả mức tối thiểu giúp bạn tránh bị tính là trễ hạn, nhưng phần dư nợ còn lại thường bị tính lãi, và nhiều ngân hàng có thể không áp dụng miễn lãi cho kỳ đó. Bạn hãy kiểm tra điều khoản của ngân hàng mình dùng.
Chi tiêu vào ngày nào thì lợi nhất?
Ngay sau ngày chốt sao kê, vì khi đó bạn có thời gian miễn lãi dài nhất, có thể gần 45 ngày tùy ngân hàng.
Có nên dùng thẻ tín dụng để rút tiền mặt?
Thông thường không nên, vì phí khoảng 3–5% và lãi thường tính ngay từ ngày rút. Chỉ nên cân nhắc khi thật sự cần thiết và có kế hoạch trả sớm.
Xem thêm: Kiến thức tài chính tiêu dùng trên vnbankfc.com
Trên đây là cách tính lãi, thời gian miễn lãi và các khoản phí thẻ tín dụng bạn nên nắm. Hy vọng bài viết giúp bạn chủ động hơn khi sử dụng thẻ và tránh những khoản chi phí không đáng có nhé. Bạn có thể tiếp tục tham khảo và so sánh thêm các kiến thức ngân hàng cá nhân trên vnbankfc.com.
Bài viết liên quan
- Cách đọc sao kê thẻ tín dụng chi tiết
- Vay tiêu dùng: cần kiểm tra những gì trước khi ký hợp đồng
- Dấu hiệu nhận biết app vay tiền lừa đảo, tín dụng đen
Nguồn tham khảo: LuatVietnam (23/09/2024; 03/05/2021); Bộ luật Dân sự 2015, Điều 468. Số liệu mang tính tham khảo, cập nhật tại thời điểm các nguồn đăng; bài viết chưa kiểm duyệt.


Bạn hãy là người bình luận đầu tiên !