
Bạn đang có vài trăm triệu gửi tiết kiệm ở một ngân hàng và tự hỏi: nếu chẳng may ngân hàng gặp sự cố thì mình được trả lại bao nhiêu? Câu trả lời ngắn gọn: từ ngày 13/7/2026, hạn mức chi trả bảo hiểm tiền gửi là 350 triệu đồng cho mỗi người tại mỗi tổ chức tham gia bảo hiểm, tính cả tiền gốc lẫn tiền lãi (tăng từ mức 125 triệu đồng trước đây). Trong bài viết này vnbankfc.com sẽ giúp bạn hiểu rõ hạn mức này áp dụng thế nào, khoản tiền nào được bảo vệ và nên chia tiền gửi ra sao cho an toàn nhé.
Phần 1Hạn mức bảo hiểm tiền gửi 2026 là bao nhiêu?
Theo các bài báo tài chính đăng tải trong tháng 7/2026, Ngân hàng Nhà nước đã ban hành Thông tư số 05/2026/TT-NHNN quy định hạn mức chi trả bảo hiểm tiền gửi là 350 triệu đồng, có hiệu lực từ ngày 13/7/2026. Mức này áp dụng cho một cá nhân tại một tổ chức tham gia bảo hiểm tiền gửi và bao gồm cả gốc lẫn lãi.
| Nội dung | Trước đây | Từ 13/7/2026 |
|---|---|---|
| Hạn mức chi trả / người / tổ chức | 125 triệu đồng (áp dụng từ 12/12/2021) | 350 triệu đồng |
| Cách tính | Gốc + lãi | Gốc + lãi |
| Thời hạn chi trả tối đa (theo bài báo về Luật 2025) | 60 ngày | 45 ngày |
| Phí bảo hiểm do người gửi đóng | Không | Không |
Số liệu cập nhật ngày 23/10/2026, tổng hợp từ báo chí; bạn vui lòng đối chiếu thêm trên website Bảo hiểm tiền gửi Việt Nam (div.gov.vn) và Ngân hàng Nhà nước nhé.
Theo số liệu Ngân hàng Nhà nước được báo chí dẫn lại, với hạn mức mới này khoảng 93,68% người gửi tiền được bảo hiểm toàn bộ số tiền gửi của mình. Xem thêm: các bài so sánh lãi suất tiết kiệm trên vnbankfc.com để chọn kỳ hạn phù hợp.
Phần 2Luật Bảo hiểm tiền gửi 2025 có gì mới?
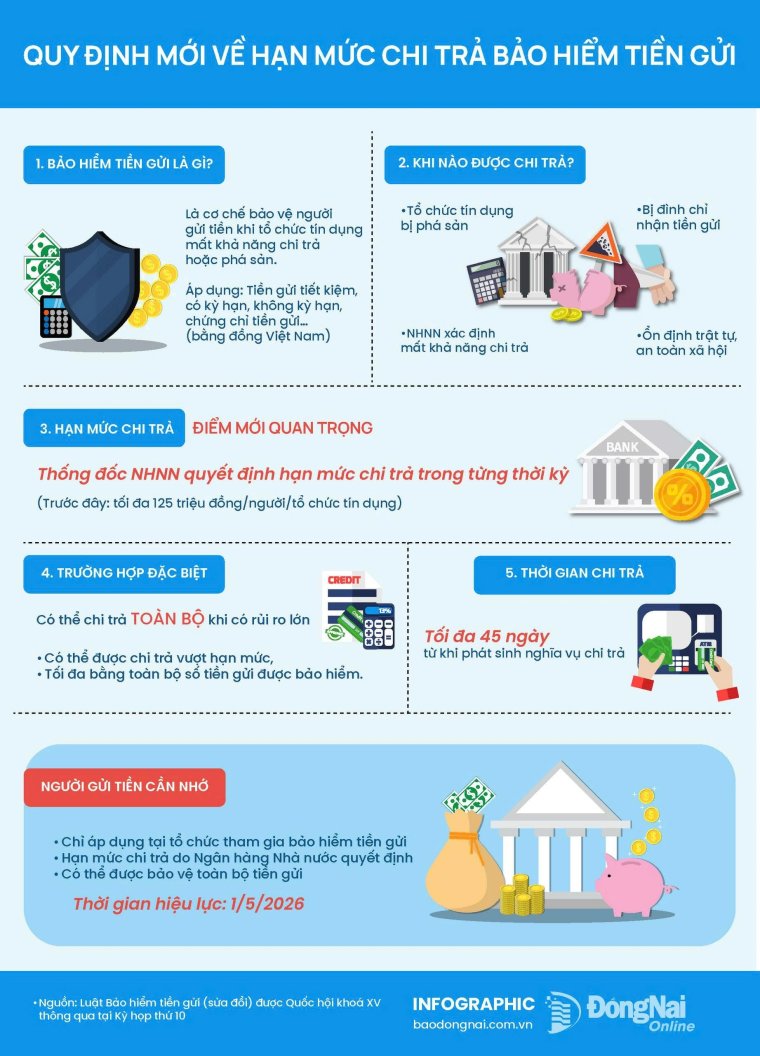
Hạn mức 350 triệu đồng được đặt trong bối cảnh Luật Bảo hiểm tiền gửi 2025 (theo báo chí, có hiệu lực từ 1/5/2026). Một số điểm người gửi tiền nên nắm:
- Tổ chức tín dụng bắt buộc tham gia: ngân hàng và chi nhánh ngân hàng nước ngoài nhận tiền gửi của cá nhân phải tham gia bảo hiểm tiền gửi. Người gửi tiền không phải đóng phí.
- Công khai thông tin: việc tham gia bảo hiểm phải được niêm yết tại điểm giao dịch, trên website của tổ chức (nếu có) và trên website của Bảo hiểm tiền gửi Việt Nam.
- Thời hạn chi trả ngắn hơn: tối đa 45 ngày kể từ khi phát sinh nghĩa vụ chi trả, thay vì 60 ngày như trước.
- Trường hợp đặc biệt: Thống đốc Ngân hàng Nhà nước có thể quyết định mức chi trả cao hơn, tối đa bằng toàn bộ tiền gửi được bảo hiểm, nhằm bảo đảm quyền lợi người gửi và an toàn hệ thống.
Phần 3Khoản tiền nào được bảo hiểm, khoản nào không?
Được bảo hiểm
Tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm, bao gồm tiền gửi có kỳ hạn, không kỳ hạn, tiền gửi tiết kiệm và chứng chỉ tiền gửi.
Không được bảo hiểm
Theo tóm tắt của báo chí về Luật 2025, các khoản sau không thuộc diện bảo hiểm:
- Tiền gửi của người có liên quan đến cổ đông sở hữu trên 5% vốn điều lệ, của người quản lý, điều hành tổ chức tín dụng, hoặc lãnh đạo chi nhánh ngân hàng nước ngoài.
- Tiền tiết kiệm bắt buộc tại tổ chức tài chính vi mô.
- Giấy tờ có giá vô danh.
- Theo một số bài báo, tiền gửi bằng ngoại tệ và vàng cũng không nằm trong phạm vi bảo hiểm của quy định về tiền gửi VND.
Điều này có nghĩa: nếu bạn gửi USD hay "gửi vàng" tại ngân hàng, đừng mặc định khoản đó được bảo hiểm nhé. Hãy hỏi trực tiếp giao dịch viên hoặc tra trên website của ngân hàng.
Phần 4350 triệu đồng tính theo người hay theo sổ tiết kiệm?
Đây là chỗ nhiều bạn hiểu nhầm nhất. Hạn mức tính theo mỗi người tại mỗi tổ chức, không phải mỗi sổ tiết kiệm. Nghĩa là nếu bạn có 5 sổ tại cùng một ngân hàng, tổng gốc và lãi của cả 5 sổ được cộng lại rồi mới so với mức 350 triệu đồng.
Ví dụ minh hoạ: chị Lan gửi 500 triệu đồng tại Ngân hàng A, chia thành 5 sổ, mỗi sổ 100 triệu đồng. Dù có 5 sổ, hạn mức bảo hiểm chi trả vẫn chỉ là 350 triệu đồng (gốc + lãi). Phần vượt hạn mức sẽ được xử lý theo quy trình xử lý tài sản của tổ chức gặp sự cố, nên việc thu hồi không được bảo đảm như phần trong hạn mức.
| Tình huống | Tổng gốc + lãi | Phần trong hạn mức bảo hiểm |
|---|---|---|
| Gửi 300 triệu tại 1 ngân hàng | 300 triệu | 300 triệu (nằm trong 350 triệu) |
| Gửi 500 triệu tại 1 ngân hàng (nhiều sổ) | 500 triệu | 350 triệu |
| Gửi 250 triệu ở Ngân hàng A + 250 triệu ở Ngân hàng B | 500 triệu (2 nơi) | 250 triệu + 250 triệu = 500 triệu (mỗi nơi tính riêng) |
Ví dụ trên chỉ mang tính minh hoạ cách tính, chưa tính lãi phát sinh. Trên thực tế phần lãi cũng được cộng vào, nên một sổ 340 triệu đồng gửi lâu năm có thể "chạm trần" khi lãi cộng dồn.
Phần 5Khi nào bảo hiểm tiền gửi được chi trả?
Bảo hiểm tiền gửi không chi trả chỉ vì bạn "thấy ngân hàng có tin xấu". Theo tóm tắt Luật 2025 của báo chí, nghĩa vụ chi trả phát sinh trong các trường hợp chính:
- Phương án phá sản tổ chức tham gia được phê duyệt (hoặc chi nhánh ngân hàng nước ngoài bị xác nhận mất khả năng chi trả).
- Tổ chức bị đặt vào kiểm soát đặc biệt, bị đình chỉ nhận tiền gửi và có lỗ lũy kế trên 100% vốn điều lệ cộng quỹ dự trữ.
- Ngân hàng Nhà nước thông báo chi trả để bảo đảm an toàn hệ thống.
Sau đó quy trình được tóm tắt như sau: tổ chức tham gia nộp hồ sơ trong 5 ngày làm việc; Bảo hiểm tiền gửi Việt Nam kiểm tra trong 5 ngày làm việc sau khi nhận đủ hồ sơ, rồi có phương án và thông báo công khai trong 10 ngày làm việc; tổng thời gian chi trả tối đa 45 ngày. Bạn cần cung cấp thông tin trung thực khi làm thủ tục nhận tiền.
Phần 6Cách chia tiền gửi để tận dụng hạn mức bảo hiểm
Từ góc nhìn quản trị rủi ro, nhiều người chọn chia khoản tiền lớn ra nhiều tổ chức tín dụng, mỗi nơi gửi dưới ngưỡng bảo hiểm (có chừa phần lãi cộng dồn). Đây là thông tin tham khảo, không phải tư vấn tài chính cá nhân, vì mỗi người có mục tiêu, kỳ hạn và hoàn cảnh khác nhau. Một vài lưu ý thực tế:
- Cộng cả lãi: nếu sổ gần chạm 350 triệu đồng, lãi cộng dồn có thể đẩy tổng vượt hạn mức. Hãy chừa một khoảng đệm.
- Kiểm tra ngân hàng có tham gia bảo hiểm không: thông tin phải được công khai tại quầy và website, bạn có thể tra thêm trên website Bảo hiểm tiền gửi Việt Nam.
- Đừng chỉ nhìn lãi suất cao: mức lãi hấp dẫn bất thường có thể đi kèm điều kiện hoặc rủi ro. So sánh lãi suất kỳ hạn, hình thức gửi (online hay quầy) và uy tín đơn vị trước khi quyết định.
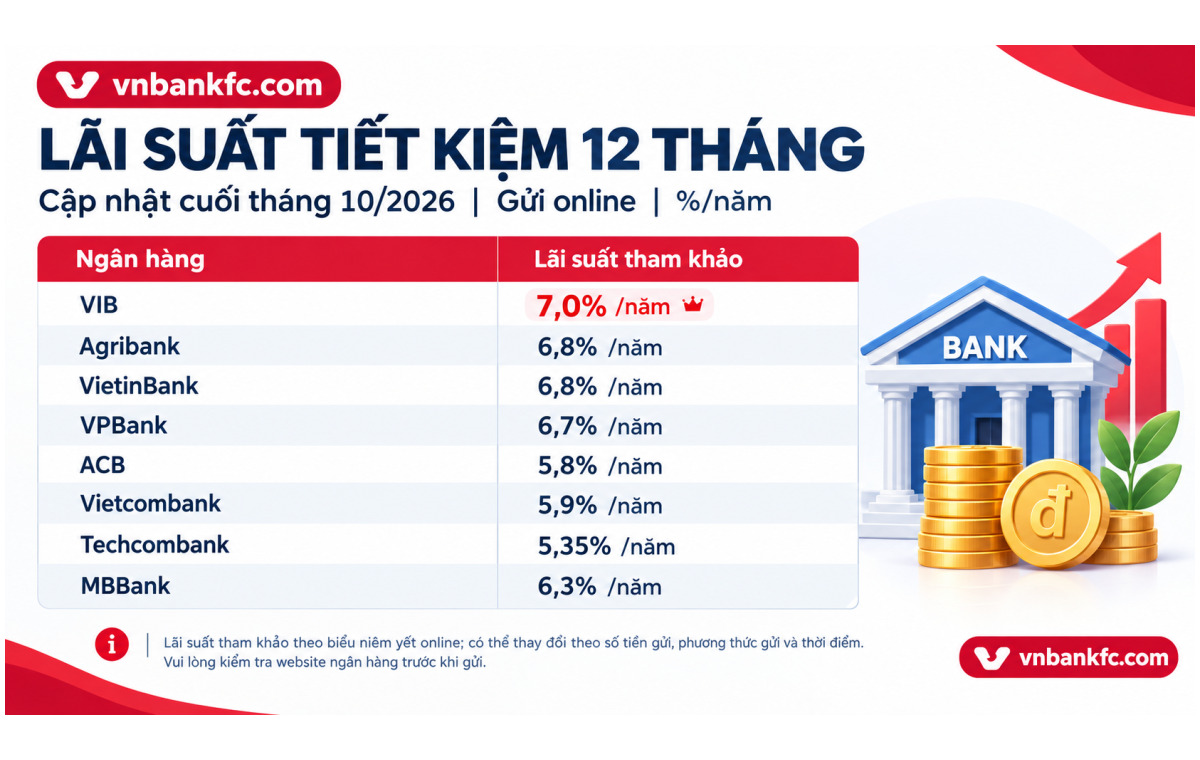
Về lãi suất tiết kiệm, theo các bài báo đầu tháng 10/2026, mặt bằng lãi suất đang giữ nhịp ổn định; mức lãi cụ thể thay đổi theo từng ngân hàng, kỳ hạn và hình thức gửi nên bạn hãy xem bảng lãi suất niêm yết mới nhất trên website ngân hàng trước khi quyết định nhé. Xem thêm: các bài về lãi suất tiết kiệm trên vnbankfc.com.
Phần 7Cảnh báo lừa đảo liên quan đến gửi tiền và "bảo hiểm tiền gửi"
Khi chủ đề an toàn tiền gửi được quan tâm, các đối tượng xấu cũng tận dụng để lừa đảo. Bạn lưu ý:
- Người gửi tiền không phải đóng thêm bất kỳ khoản phí nào để được bảo hiểm tiền gửi. Ai yêu cầu "đóng phí để kích hoạt bảo hiểm tiền gửi" là dấu hiệu lừa đảo.
- Không chuyển khoản cho "nhân viên ngân hàng" hoặc "app đầu tư" hứa hẹn lãi suất cao bất thường hay cam kết sinh lời.
- Không cung cấp mã OTP, mật khẩu, ảnh CCCD cho người lạ qua điện thoại, tin nhắn hay đường link lạ.
- Chỉ giao dịch qua kênh chính thức của ngân hàng (quầy, app tải từ kho ứng dụng chính thống, website đúng tên miền). Nếu nghi ngờ, hãy gọi tổng đài in trên thẻ hoặc website chính thức của ngân hàng.
Phần 8Câu hỏi thường gặp
Hạn mức 350 triệu đồng có áp dụng cho khoản tiền gửi trước ngày 13/7/2026 không?
Theo các bài báo, hạn mức chi trả mới có hiệu lực từ 13/7/2026 và áp dụng với người gửi tiền tại các tổ chức tham gia bảo hiểm. Nếu phát sinh trường hợp cụ thể, bạn nên đối chiếu quy định chuyển tiếp trong văn bản gốc hoặc hỏi Bảo hiểm tiền gửi Việt Nam nhé.
Gửi tiết kiệm online có được bảo hiểm không?
Về nguyên tắc, tiền gửi tiết kiệm VND của cá nhân tại tổ chức tham gia bảo hiểm được bảo hiểm, dù bạn gửi tại quầy hay online, miễn là đó là tiền gửi thuộc phạm vi quy định. Bạn nên kiểm tra thông tin tham gia bảo hiểm của ngân hàng đó.
Tiền gửi vượt 350 triệu đồng thì có mất không?
Không mặc nhiên mất. Phần vượt hạn mức sẽ được xử lý theo quy trình xử lý tài sản của tổ chức gặp sự cố, nhưng việc thu hồi không được bảo đảm và có thể mất nhiều thời gian hơn. Ngoài ra, Thống đốc Ngân hàng Nhà nước có thể quyết định mức chi trả cao hơn trong trường hợp đặc biệt.
Phần 9Kết luận
Trên đây là những điều cần biết về hạn mức bảo hiểm tiền gửi 350 triệu đồng năm 2026: tính theo mỗi người tại mỗi tổ chức, gồm cả gốc lẫn lãi, chỉ áp dụng cho tiền gửi VND của cá nhân và chi trả tối đa trong 45 ngày. Hy vọng bài viết giúp bạn tự tin hơn khi chia tiền gửi và đọc thông tin ngân hàng nhé. Bạn có thể tham khảo thêm các bài về lãi suất và kiến thức ngân hàng khác trên vnbankfc.com.
Lưu ý: Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Quy định và số liệu có thể thay đổi, vui lòng đối chiếu nguồn chính thức (Ngân hàng Nhà nước, Bảo hiểm tiền gửi Việt Nam) trước khi quyết định.
Phần 10Nguồn tham khảo
- CafeF - Tiền gửi tiết kiệm có được bảo hiểm không (cafef.vn)
- Doanh nhân & Pháp luật - Luật Bảo hiểm tiền gửi năm 2025: những điểm mới người gửi tiền cần quan tâm (doanhnhan.baophapluat.vn)
- LSVN - Nâng hạn mức bảo hiểm tiền gửi lên 350 triệu đồng, 29/07/2026 (lsvn.vn)


Bạn hãy là người bình luận đầu tiên !