
Gửi tiết kiệm online nên chọn ngân hàng nào là câu hỏi rất nhiều bạn đặt ra khi thấy mỗi nơi niêm yết một con số khác nhau. Câu trả lời ngắn gọn: không có ngân hàng "tốt nhất cho mọi người", mà có ngân hàng phù hợp nhất với số tiền, kỳ hạn và mức độ an tâm của bạn. Trong bài viết này vnbankfc.com sẽ cho bạn xem lãi suất online mới nhất, các tiêu chí chọn ngân hàng và những lưu ý để gửi an toàn nhé.
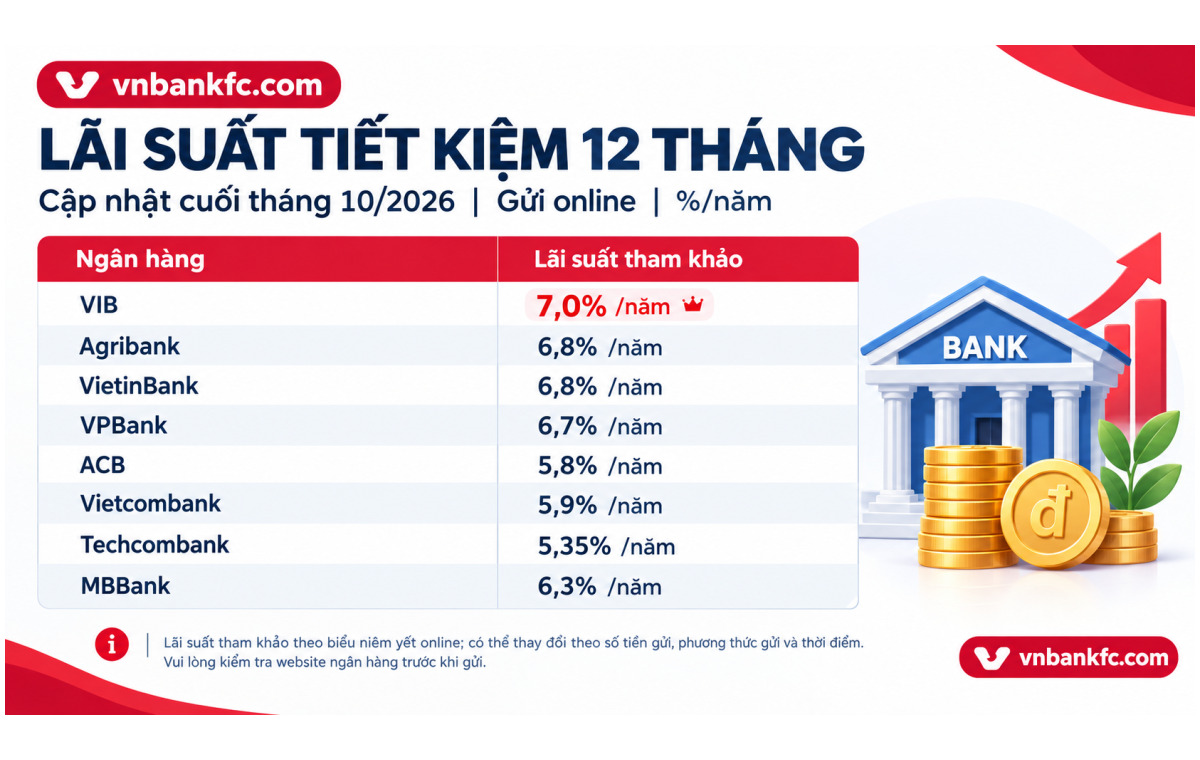
Trả lời nhanh: theo khảo sát 35 ngân hàng của VnEconomy ngày 19/10/2026, lãi suất online kỳ hạn 12 tháng cao nhất là 7,5%/năm (Sacombank), nhóm Agribank, BIDV, Vietcombank, VietinBank là 6,8%/năm, còn thấp nhất khoảng 3,7%/năm (SCB). Chênh lệch này lớn, nhưng lãi suất cao chưa phải là tiêu chí duy nhất. Số liệu chỉ mang tính tham khảo tại thời điểm khảo sát, bạn cần kiểm tra lại trên app hoặc website chính thức trước khi gửi.
Phần 1Gửi tiết kiệm online là gì và khác gì gửi tại quầy?
Gửi tiết kiệm online là hình thức bạn mở sổ tiết kiệm điện tử ngay trên ứng dụng (mobile banking) hoặc internet banking, không cần đến chi nhánh. Ưu điểm lớn nhất là tiện lợi: gửi, tất toán, theo dõi lãi đều làm trên điện thoại. Nhiều ngân hàng còn niêm yết lãi suất online cao hơn gửi tại quầy vì tiết kiệm chi phí vận hành.
Ví dụ ở nhóm Vietcombank, BIDV, VietinBank, lãi suất niêm yết tại quầy kỳ hạn 12 tháng đầu tháng 10/2026 là khoảng 5,9%/năm, trong khi biểu online ngày 19/10/2026 được ghi nhận ở mức 6,8%/năm. Nghĩa là cùng một ngân hàng, kênh gửi đã tạo ra chênh lệch gần 1 điểm phần trăm. Đó là lý do bạn nên xem đúng biểu lãi suất online khi so sánh.
Phần 2Lãi suất tiết kiệm online các ngân hàng hiện nay (19/10/2026)
Dưới đây là một số mức lãi suất online (tiền gửi có kỳ hạn của cá nhân, lĩnh lãi cuối kỳ) trích từ khảo sát của VnEconomy ngày 19/10/2026:
| Kỳ hạn | Ngân hàng | Lãi suất (%/năm) |
|---|---|---|
| 6 tháng | Sacombank | 7,2 |
| 6 tháng | BAC A BANK | 7,05 |
| 6 tháng | MBV, VCBNeo, VPBank | 7,0 |
| 6 tháng | Agribank, BIDV, Vietcombank, VietinBank | 6,6 |
| 12 tháng | Sacombank | 7,5 |
| 12 tháng | Saigonbank | 7,2 |
| 12 tháng | BAC A BANK, VPBank | 7,1 |
| 12 tháng | Agribank, BIDV, Vietcombank, VietinBank | 6,8 |
| 12 tháng | SeABank | 5,0 |
| 12 tháng | SCB | 3,7 |
| 18 tháng | VPBank | 7,9 |
| 18 tháng | Sacombank | 7,5 |
Nguồn: VnEconomy, "Lãi suất tiết kiệm ngân hàng tháng 10/2026", đăng 19/10/2026. Lãi suất có thể thay đổi, vui lòng kiểm tra lại trên nguồn chính thức của từng ngân hàng.
Một chi tiết đáng lưu ý: từ ngày 19/10/2026, theo yêu cầu của Ngân hàng Nhà nước, một số ngân hàng đã điều chỉnh giảm lãi suất, chẳng hạn LPBank giảm 0,5 điểm ở kỳ hạn 6–12 tháng (còn 6,4–6,7%/năm) và VietBank giảm 0,5 điểm ở các kỳ hạn từ 6 đến 36 tháng. Vì vậy, các bảng xếp hạng đăng cách đây vài tuần có thể đã lỗi thời.
Phần 3Nên chọn ngân hàng nào khi gửi tiết kiệm online? 6 tiêu chí cần xem
Thay vì tìm "ngân hàng cao nhất", bạn hãy cân nhắc lần lượt các tiêu chí sau:
- Lãi suất đúng kỳ hạn, đúng kênh online: so sánh cùng kỳ hạn, cùng hình thức lĩnh lãi (cuối kỳ, đầu kỳ hay hằng tháng). Mức lãi hằng tháng thường thấp hơn mức lĩnh cuối kỳ.
- Quy mô và độ an toàn của ngân hàng: ngân hàng lớn, có lịch sử hoạt động lâu thường được nhiều người ưu tiên khi gửi số tiền lớn, dù lãi suất niêm yết không phải cao nhất.
- Phân khúc khách hàng và số tiền gửi: nhiều ngân hàng chia mức lãi theo nhóm khách hàng và theo số tiền. Ví dụ MBBank công bố biểu online riêng cho khách hàng đại chúng, ưu tiên, Private; kỳ hạn 12–18 tháng khoảng 6,3–6,4%/năm (nguồn: Thương gia, 05/10/2026). Hãy kiểm tra bạn thuộc nhóm nào.
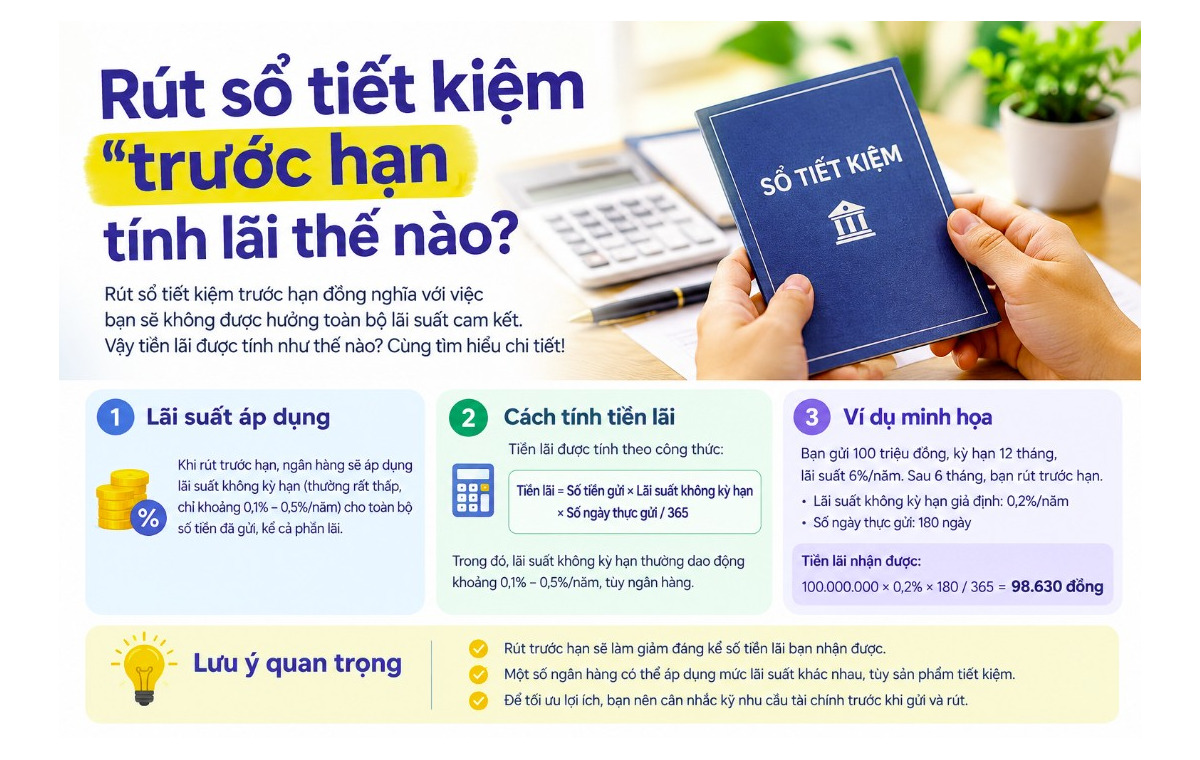
- Quy định rút trước hạn: nếu có thể cần tiền sớm, hãy hỏi rõ lãi suất khi rút trước hạn và cách tính lãi, vì thường chỉ được hưởng lãi không kỳ hạn rất thấp.
- Trải nghiệm ứng dụng và bảo mật: app ổn định, có xác thực sinh trắc học hoặc OTP, thông báo biến động rõ ràng giúp bạn yên tâm hơn.
- Điều kiện kèm theo: một số mức lãi "hấp dẫn" chỉ áp dụng khi gửi số tiền tối thiểu, hoặc cho sản phẩm riêng, có chương trình ưu đãi giới hạn thời gian.
Mẹo thực tế: khi thấy một ngân hàng nhỏ niêm yết lãi suất cao hơn mặt bằng rất nhiều, hãy thử hỏi mình hai câu: lãi suất này có điều kiện gì, và mình có thoải mái để số tiền đó ở đây đến hết kỳ hạn không? Nếu chưa chắc, một mức lãi thấp hơn một chút ở nơi bạn quen thuộc cũng là lựa chọn hợp lý.
Phần 4Gửi tiết kiệm online có an toàn không?
Gửi tiết kiệm online tại ngân hàng được cấp phép về bản chất cũng như gửi tại quầy, tiền gửi của cá nhân thuộc phạm vi bảo hiểm tiền gửi theo quy định hiện hành. Bạn nên tra cứu hạn mức bảo hiểm tiền gửi hiện hành trực tiếp trên website của Bảo hiểm tiền gửi Việt Nam vì mức này có thể được điều chỉnh. Các rủi ro thực tế thường đến từ phía người dùng nhiều hơn: bị dụ dỗ cài app giả, lộ OTP, hoặc chuyển tiền vào tài khoản cá nhân với lời hứa "lãi suất khủng".
Vài nguyên tắc đơn giản để gửi an toàn:
- Chỉ tải ứng dụng chính thức từ kho ứng dụng và truy cập đúng tên miền của ngân hàng.
- Không bao giờ chia sẻ mã OTP, mật khẩu, mã PIN cho bất kỳ ai, kể cả người xưng là nhân viên ngân hàng.
- Cảnh giác với các lời mời gửi tiền lãi suất cao bất thường qua mạng xã hội, nhóm Zalo, Telegram hoặc link lạ.
- Sau khi gửi, kiểm tra lại sổ tiết kiệm điện tử có hiển thị đúng số tiền, kỳ hạn, lãi suất.
Phần 5Ví dụ tính tiền lãi khi gửi online
Công thức cho tiền gửi có kỳ hạn, lĩnh lãi cuối kỳ: Tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số ngày gửi thực tế ÷ 365.
Giả định bạn gửi 100 triệu đồng, kỳ hạn 12 tháng, lãi suất online 6,8%/năm (mức niêm yết nhóm Agribank, BIDV, Vietcombank, VietinBank ngày 19/10/2026): tiền lãi khoảng 6,8 triệu đồng. Nếu cùng số tiền gửi ở mức 7,5%/năm, lãi khoảng 7,5 triệu đồng, chênh khoảng 700.000 đồng sau một năm. Con số này nhỏ hơn nhiều người tưởng, nên bạn đừng đánh đổi sự an tâm chỉ vì phần chênh lệch ấy. Ngược lại, nếu so với mức 3,7%/năm của ngân hàng thấp nhất thì chênh lệch lên tới khoảng 3,1 triệu đồng, và lúc này việc so sánh trở nên rất đáng làm.
Phần 6Gửi tiết kiệm online hay vay tiêu dùng khi cần tiền?
Nếu bạn đang có khoản tiết kiệm mà cần tiền gấp, tất toán trước hạn sẽ làm mất phần lớn tiền lãi. Còn vay tiêu dùng thì phải trả lãi và phí. Khi cân nhắc vay, hãy hỏi rõ lãi suất theo năm (APR), tổng chi phí phải trả, phí trả nợ trước hạn và cân nhắc kỹ khả năng trả nợ hằng tháng của mình. Chỉ làm việc với ngân hàng, công ty tài chính được cấp phép, và tránh xa các app cho vay không rõ nguồn gốc, tín dụng đen nhé.
Xem thêm các bài về lãi suất, thẻ tín dụng và kiến thức ngân hàng cá nhân trên vnbankfc.com.
Phần 7Câu hỏi thường gặp
Lãi suất gửi online có cao hơn gửi tại quầy không?
Thông thường là có ở nhiều ngân hàng, nhưng mức chênh khác nhau theo từng nơi và từng kỳ hạn. Bạn nên so sánh đúng biểu online và biểu tại quầy của ngân hàng bạn quan tâm.
Gửi bao nhiêu thì được lãi suất cao hơn?
Một số ngân hàng áp dụng mức lãi nhỉnh hơn cho khoản gửi từ 1 tỷ đồng trở lên hoặc cho nhóm khách hàng ưu tiên, nhưng chênh lệch thường không lớn. Hãy xem biểu lãi suất chi tiết của từng ngân hàng.
Có nên dồn hết tiền vào một ngân hàng?
Bạn có thể chia nhỏ số tiền ra nhiều sổ, nhiều kỳ hạn để vừa linh hoạt khi cần rút, vừa phân tán rủi ro. Đây là thông tin tham khảo để bạn tự cân nhắc.
Trên đây là cách chọn ngân hàng khi gửi tiết kiệm online cùng số liệu lãi suất mới nhất. Hy vọng bài viết giúp bạn tự đưa ra lựa chọn phù hợp nhé. Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân; lãi suất thay đổi thường xuyên nên hãy đối chiếu trên app hoặc website chính thức của ngân hàng trước khi quyết định. Bạn cũng có thể tiếp tục tham khảo thêm trên vnbankfc.com.
Nguồn tham khảo: VnEconomy, "Lãi suất tiết kiệm ngân hàng tháng 10/2026" (19/10/2026); Thương gia, "Lãi suất tiết kiệm MB tháng 10/2026" (05/10/2026); Thị trường Tài chính Tiền tệ, "Lãi suất đầu tháng 10/2026" (01/10/2026).


Bạn hãy là người bình luận đầu tiên !