
Bạn sắp nộp hồ sơ vay hoặc mở thẻ tín dụng và lo lắng không biết mình có đang dính nợ xấu hay không? Câu trả lời nhanh: bạn có thể tự kiểm tra miễn phí hoặc với chi phí thấp thông qua hệ thống của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) thuộc Ngân hàng Nhà nước, hoặc nhờ ngân hàng tra cứu khi nộp hồ sơ. Trong bài viết này vnbankfc.com sẽ hướng dẫn bạn cách kiểm tra nợ xấu online bằng CCCD gắn chip năm 2026, cách đọc nhóm nợ, thời gian lưu thông tin và những chiêu lừa "xóa nợ xấu" bạn cần tránh nhé.
Phần 1Nợ xấu là gì? Nhóm nợ nào bị tính là nợ xấu?
Nợ xấu là các khoản nợ thuộc nhóm 3, 4 và 5 theo cách phân loại của tổ chức tín dụng. Theo các tài liệu hướng dẫn phổ biến (tham khảo từ MoMo và Home Credit), mức phân loại thường được hiểu như sau:
| Nhóm nợ | Tên gọi | Số ngày quá hạn (tham khảo) | Có phải nợ xấu? |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Dưới 10 ngày | Không |
| Nhóm 2 | Nợ cần chú ý | Từ 10 đến dưới 90 ngày | Không, nhưng hồ sơ có thể bị xem xét kỹ hơn |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Từ 90 đến dưới 180 ngày | Có |
| Nhóm 4 | Nợ nghi ngờ | Từ 180 đến dưới 360 ngày | Có |
| Nhóm 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Lưu ý: số ngày và cách phân loại cụ thể có thể được điều chỉnh theo từng văn bản của Ngân hàng Nhà nước (ví dụ Thông tư 31/2024/TT-NHNN). Bạn vui lòng đối chiếu lại trên cic.gov.vn hoặc với ngân hàng nơi bạn vay để có thông tin mới nhất nhé.
Một chi tiết nhiều người hay bỏ qua: nhóm 2 chưa phải nợ xấu, nhưng khi ngân hàng xét hồ sơ, việc từng trễ hạn 10–90 ngày vẫn có thể khiến họ hỏi kỹ hơn hoặc yêu cầu thêm giấy tờ. Vì vậy đừng chủ quan chỉ vì "mới trễ vài tuần".
Phần 2Vì sao bạn nên kiểm tra nợ xấu trước khi vay?
Có ba lý do thực tế. Thứ nhất, bạn biết trước mình có bị từ chối hồ sơ vì lịch sử tín dụng hay không, tránh nộp nhiều hồ sơ liên tiếp mà không có kết quả. Thứ hai, bạn phát hiện được những khoản nợ nhỏ bị quên, ví dụ khoản trả góp điện thoại hay thẻ tín dụng cũ chưa tất toán đúng cách. Thứ ba, bạn phát hiện được thông tin sai lệch để yêu cầu điều chỉnh sớm.
Ví dụ thường gặp: một bạn từng mở thẻ tín dụng, dùng một lần rồi bỏ, quên đóng phí thường niên vài trăm nghìn đồng. Phí cộng dồn kèm lãi quá hạn, vài tháng sau khoản này bị chuyển nhóm nợ mà bạn không hề hay biết. Tra cứu định kỳ giúp bạn không rơi vào tình huống như vậy.
Phần 3Cách kiểm tra nợ xấu online bằng CCCD gắn chip
Cách 1: Đăng ký tài khoản trên website CIC
Đây là kênh chính thống nhất vì dữ liệu lấy trực tiếp từ nguồn gốc. Các bước thường như sau:
- Truy cập website chính thức cic.gov.vn và chọn mục đăng ký tài khoản cá nhân.
- Điền thông tin cá nhân; số CCCD gắn chip cần nhập chính xác để hệ thống đối soát.
- Xác thực mã OTP gửi về số điện thoại đăng ký.
- Chờ phê duyệt tài khoản. Theo các bài hướng dẫn, thời gian này dao động khoảng 1–3 ngày làm việc.
- Đăng nhập, chọn mục khai thác báo cáo tín dụng để xem nhóm nợ và dư nợ của mình.
Cách 2: Dùng ứng dụng của CIC trên điện thoại
CIC có triển khai ứng dụng trên điện thoại để cá nhân tra cứu báo cáo tín dụng sau khi xác thực danh tính bằng CCCD gắn chip (eKYC). Tên ứng dụng và các tính năng có thể được cập nhật theo thời gian, nên bạn hãy vào mục hướng dẫn trên cic.gov.vn để biết đúng tên ứng dụng hiện hành và chỉ tải từ kho ứng dụng chính thức (App Store, Google Play). Phí khai thác báo cáo có thể thay đổi, bạn xem biểu phí hiện hành trên kênh chính thức của CIC.
Cách 3: Nhờ ngân hàng hoặc tổ chức tín dụng tra cứu
Khi nộp hồ sơ vay hoặc thẻ tín dụng, ngân hàng sẽ tra cứu CIC với sự đồng ý của bạn. Bạn mang CCCD gắn chip bản gốc đến quầy và đề nghị được cho biết tình trạng nhóm nợ. Ưu điểm là có người giải thích ngay, nhược điểm là mất thời gian đi lại và có thể phát sinh phí dịch vụ tùy ngân hàng.
Xem thêm: Các bài hướng dẫn tài chính cá nhân trên vnbankfc.com
Cách 4: Dùng ứng dụng của bên thứ ba (cần thận trọng)
Một số ví điện tử và công ty tài chính cung cấp tính năng xem điểm tín dụng hoặc kiểm tra thông tin tín dụng. Đây là thông tin tham khảo, có thể không đầy đủ như báo cáo gốc của CIC. Nếu dùng, bạn hãy đọc kỹ chính sách bảo mật vì bạn đang chia sẻ CCCD và số điện thoại. Chỉ sử dụng đơn vị uy tín, được cấp phép, và tuyệt đối không gửi mã OTP cho bất kỳ ai.
Phần 4Cách đọc báo cáo tín dụng: cần để ý gì?
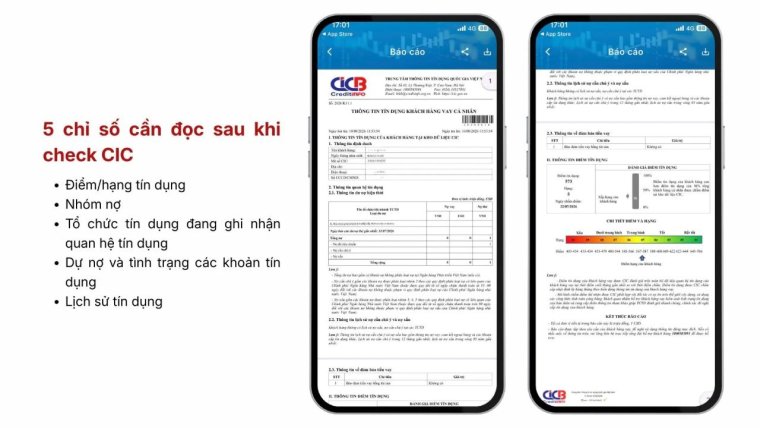
Khi mở báo cáo, bạn không cần hiểu hết mọi dòng. Hãy tập trung vào bốn điểm sau:
- Nhóm nợ hiện tại của từng khoản vay và thẻ tín dụng.
- Lịch sử nhóm nợ trong khoảng 12 tháng và vài năm gần nhất: có tháng nào bị đẩy lên nhóm 2 trở lên không?
- Tổ chức cho vay: có khoản nào bạn không nhớ đã vay không? Nếu có, hãy liên hệ ngay tổ chức đó, vì có thể là sai sót hoặc dấu hiệu lộ thông tin cá nhân.
- Dư nợ và số tiền quá hạn để biết bạn cần tất toán bao nhiêu.
Theo một bài viết trên website Hiệp hội Ngân hàng Việt Nam (VNBA), nợ nhóm 2 được thể hiện trong khoảng 12 tháng gần nhất, còn thông tin nợ nhóm 3, 4, 5 được lưu tối đa 5 năm. Bạn nên coi đây là mức tham khảo và xác nhận lại với CIC.
Phần 5Thông tin nợ xấu được lưu bao lâu?
Theo các nguồn tham khảo, thông tin tiêu cực (trong đó có nợ xấu) chỉ được cung cấp tối đa 5 năm tính từ khi thông tin tiêu cực đó kết thúc, ngoại trừ yêu cầu của cơ quan nhà nước có thẩm quyền. Hiểu đơn giản: bạn trả hết nợ gốc, lãi và phí, rồi thời gian 5 năm mới bắt đầu được tính.
Sau khi tất toán, trạng thái trên hệ thống thường được cập nhật sau một khoảng thời gian (có nguồn nêu khoảng 15–45 ngày). Bạn nên xin giấy xác nhận tất toán từ ngân hàng và kiểm tra lại báo cáo sau thời gian đó. Nếu thấy dữ liệu chưa đúng, hãy yêu cầu ngân hàng đã cho vay gửi đề nghị điều chỉnh tới CIC, hoặc gửi khiếu nại trực tiếp. Theo VNBA, CIC chỉ điều chỉnh dữ liệu khi có văn bản đề nghị từ tổ chức tín dụng nêu rõ lý do sai sót.
Phần 6Có dịch vụ "xóa nợ xấu" nhanh không? Cảnh báo lừa đảo
Câu trả lời ngắn gọn: không. Lãnh đạo CIC đã khẳng định không có cơ chế nào xóa nợ xấu tại CIC, và không tổ chức hay cá nhân nào làm được việc đó (theo bài đăng trên website VNBA). Những quảng cáo như "xóa nợ xấu trong 24 giờ", "có người quen trong CIC" đều cần cảnh giác.
Chiêu thức thường gặp của nhóm lừa đảo:
- Thu "phí bôi trơn" từ vài triệu đến hàng chục triệu đồng rồi biến mất.
- Gửi báo cáo tín dụng giả đã chỉnh sửa để bạn tin là đã "xóa".
- Xin CCCD, số điện thoại, mã OTP để chiếm tài khoản hoặc đi vay nhân danh bạn.
Cách hợp pháp và an toàn duy nhất là trả hết nợ gốc, lãi và phí, xin xác nhận tất toán, rồi chờ thông tin được cập nhật theo quy định. Bạn cũng nên cảnh giác với các app vay "không cần thẩm định", đòi phí trước khi giải ngân hoặc yêu cầu quyền truy cập danh bạ, vì đó thường là dấu hiệu của tín dụng đen hoặc app lừa đảo.
Phần 7Đang có nợ xấu thì nên làm gì?
Dưới đây là các bước thực tế mà nhiều người đã áp dụng, bạn có thể tham khảo:
- Liên hệ ngân hàng hoặc công ty tài chính để biết chính xác số tiền gốc, lãi, phí đang quá hạn.
- Hỏi về khả năng cơ cấu lại thời hạn trả nợ nếu bạn gặp khó khăn tạm thời; mỗi đơn vị có chính sách riêng.
- Ưu tiên tất toán khoản đang quá hạn lâu nhất, vì nó ảnh hưởng nhóm nợ nặng nhất.
- Sau tất toán, giữ lại giấy xác nhận và theo dõi báo cáo tín dụng định kỳ.
- Từ đó về sau, đặt nhắc lịch trả nợ hoặc bật tự động trích nợ để tránh trễ hạn.
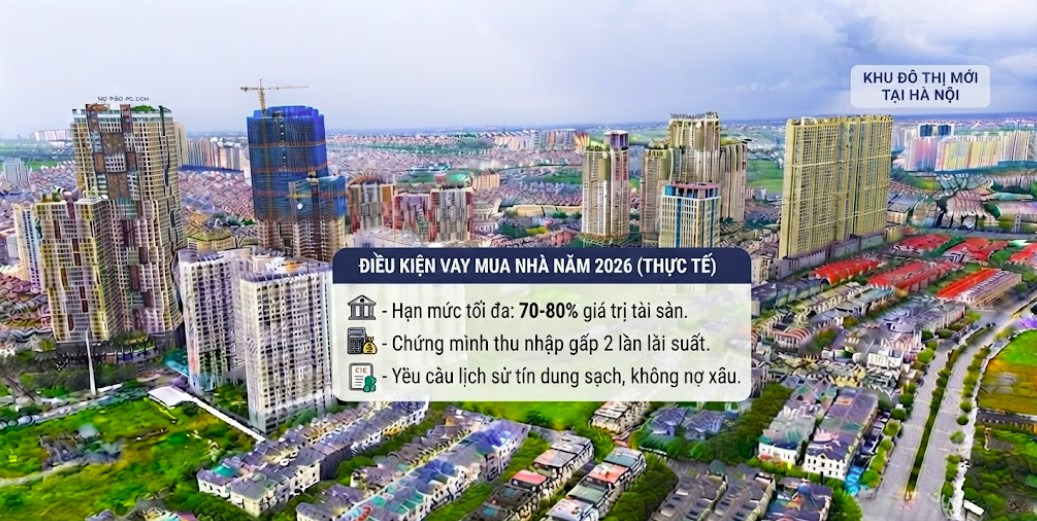
Nếu bạn đang cân nhắc vay thêm, hãy đọc kỹ lãi suất, APR (lãi suất quy đổi theo năm), phí phạt trả nợ trước hạn và phí quá hạn, đồng thời cân nhắc kỹ khả năng trả nợ hằng tháng của mình. Chỉ làm việc với tổ chức tín dụng, công ty tài chính được cấp phép. Việc ngân hàng có chấp thuận hay không phụ thuộc vào thẩm định riêng của họ, không ai có thể cam kết trước kết quả.
Phần 8Mẹo giữ lịch sử tín dụng tốt
Từ kinh nghiệm theo dõi nhiều trường hợp hồ sơ vay bị từ chối, vnbankfc.com thấy phần lớn lỗi đến từ những việc rất nhỏ: trễ hạn vài ngày nhưng lặp lại nhiều tháng, thẻ tín dụng chỉ trả tối thiểu kéo dài, hoặc đổi số điện thoại nên không nhận được thông báo nhắc nợ. Vì vậy hãy cập nhật số điện thoại, email với ngân hàng, bật thông báo biến động số dư và trả nợ trước hạn 1–2 ngày để tránh sự cố chuyển khoản chậm.
Bạn cũng không nên nộp quá nhiều hồ sơ vay trong thời gian ngắn, vì mỗi lần tổ chức tín dụng tra cứu và xét duyệt đều để lại dấu vết, có thể khiến hồ sơ trông "đang cần vốn gấp".
Phần 9Câu hỏi thường gặp
Kiểm tra nợ xấu có mất phí không?
Mức phí tùy kênh và thời điểm; một số nguồn ghi tra cứu qua ứng dụng là miễn phí, trong khi tra qua ngân hàng có thể phát sinh phí dịch vụ. Bạn xem biểu phí hiện hành trên cic.gov.vn nhé.
Tôi có cần CCCD gắn chip không?
Các kênh trực tuyến hiện nay thường yêu cầu xác thực bằng CCCD gắn chip hoặc định danh điện tử. Bạn nên chuẩn bị sẵn để đăng ký thuận lợi.
Trả hết nợ rồi, bao lâu thì lịch sử sạch?
Thông tin được cập nhật trạng thái sau tất toán trong một khoảng thời gian, còn dữ liệu nợ xấu lưu tối đa 5 năm theo các nguồn tham khảo ở trên. Không có đường tắt hợp pháp để rút ngắn thời gian này.
Phần 10Kết luận
Trên đây là hướng dẫn kiểm tra nợ xấu online bằng CCCD gắn chip năm 2026, cách đọc nhóm nợ và những lưu ý tránh bẫy "xóa nợ xấu". Hy vọng bài viết giúp bạn chủ động kiểm soát lịch sử tín dụng của mình nhé. Bạn có thể tham khảo thêm các bài so sánh và hướng dẫn khác trên vnbankfc.com.
Nguồn tham khảo: Hiệp hội Ngân hàng Việt Nam (vnba.org.vn), cic.gov.vn, MoMo, Home Credit, Hệ thống pháp luật. Thông tin cập nhật ngày 21/10/2026, có thể thay đổi; vui lòng kiểm tra lại trên nguồn chính thức. Bài viết mang tính tham khảo, không phải tư vấn tài chính cá nhân.


Bạn hãy là người bình luận đầu tiên !