
Bạn đang định vay mua xe, mở thẻ tín dụng hay chỉ muốn biết mình có dính "nợ xấu" hay không? Câu trả lời nằm trong báo cáo tín dụng của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Tóm tắt nhanh: bạn có thể tự kiểm tra nợ xấu bằng CCCD gắn chip qua ứng dụng CIC Connect, cổng cic.gov.vn (tuỳ thời điểm và quy định đăng ký hiện hành) hoặc nhờ nhân viên ngân hàng tra giúp; mỗi năm thường có 1 lần tra miễn phí. Trong bài viết này, vnbankfc.com sẽ hướng dẫn từng bước, giải thích 5 nhóm nợ và những lưu ý để không bị lừa nhé.
Phần 1CIC là gì và vì sao bạn nên kiểm tra nợ xấu?
CIC là đơn vị thuộc Ngân hàng Nhà nước, chuyên thu thập thông tin vay và trả nợ từ các ngân hàng, công ty tài chính và tổ chức tín dụng. Mỗi khi bạn nộp hồ sơ vay hoặc mở thẻ, bên cho vay thường tra báo cáo CIC của bạn trước khi quyết định.
Vì vậy, tự tra trước là cách chủ động nhất. Bạn biết mình đang ở nhóm nợ nào, có khoản vay nào "lạ" không, và còn thời gian để xử lý trước khi nộp hồ sơ. Một mẹo nhỏ từ thực tế: nhiều người bị từ chối chỉ vì một khoản thẻ tín dụng quên thanh toán vài trăm nghìn từ nhiều năm trước mà không hề hay biết.
Lưu ý quan trọng: CIC không quyết định bạn có được vay hay không. Mỗi tổ chức tín dụng có tiêu chí thẩm định riêng và dùng báo cáo CIC như một nguồn tham khảo.
Phần 2Nợ xấu gồm những nhóm nợ nào?
Theo Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước, nợ được phân thành 5 nhóm; nợ xấu là nhóm 3, 4 và 5. Bảng dưới đây tổng hợp theo số ngày quá hạn thường được các nguồn dẫn lại (có một số trường hợp ngoại lệ tuỳ loại khoản vay, bạn nên đối chiếu văn bản gốc):
| Nhóm nợ | Tên gọi | Số ngày quá hạn (tham khảo) | Có là nợ xấu? |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Dưới 10 ngày hoặc trong hạn | Không |
| Nhóm 2 | Nợ cần chú ý | Từ 10 đến 90 ngày | Không |
| Nhóm 3 | Nợ dưới tiêu chuẩn | 91 – 180 ngày | Có |
| Nhóm 4 | Nợ nghi ngờ | 181 – 360 ngày | Có |
| Nhóm 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Nguồn: Thông tư 31/2024/TT-NHNN; tổng hợp từ Home Credit, Techcombank (cập nhật 20/10/2026). Quy định có thể được sửa đổi, vui lòng kiểm tra lại trên nguồn chính thức.
Nhóm 2 chưa phải nợ xấu, nhưng nếu bạn hay trễ hạn thì hồ sơ vẫn bị đánh giá thấp. Đừng chủ quan nhé.
Phần 3Cách kiểm tra nợ xấu bằng CCCD như thế nào?
Cách 1: Dùng ứng dụng CIC Connect
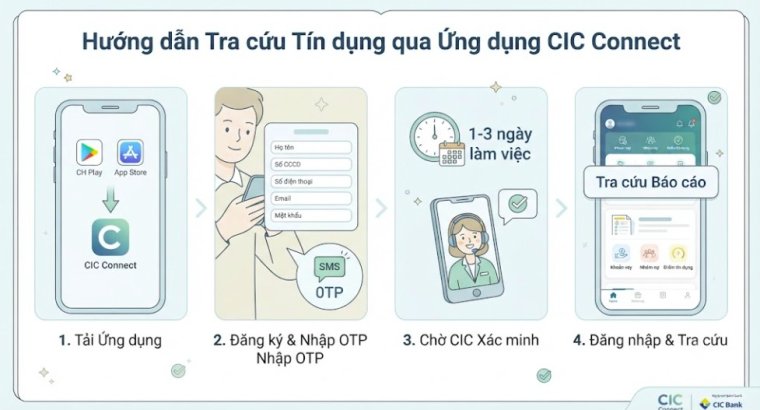
Đây là cách tiện nhất vì làm ngay trên điện thoại. Các bước cơ bản:
- Tải ứng dụng CIC Connect từ CH Play hoặc App Store.
- Đăng ký bằng họ tên, số CCCD còn hiệu lực, số điện thoại (nên là số chính chủ), email và mật khẩu, rồi nhập mã OTP.
- Chờ CIC xác minh. Có thể bạn sẽ được yêu cầu xác minh thêm qua điện thoại; thời gian duyệt thường từ khoảng 1 đến 3 ngày làm việc.
- Đăng nhập, vào mục "Tra cứu báo cáo" để xem khoản vay, nhóm nợ, điểm tín dụng.
Cách 2: Qua cổng cic.gov.vn
Một số nguồn hướng dẫn đăng ký tài khoản trên website cic.gov.vn, xác thực OTP rồi chọn khai thác báo cáo. Tuy nhiên, có nguồn cho biết việc đăng ký mới trên website đã bị tạm dừng từ 01/04/2026, trong khi nguồn khác không nhắc điều này. Vì thông tin chưa thống nhất, vnbankfc.com khuyên bạn truy cập trực tiếp cổng chính thức hoặc dùng ứng dụng để biết tình trạng mới nhất.
Cách 3: Nhờ ngân hàng hoặc công ty tài chính tra giúp
Bạn mang CCCD gắn chip bản gốc đến chi nhánh, nhân viên sẽ tra tình trạng nợ, nhóm nợ và tổng dư nợ. Cách này phù hợp nếu bạn ngại thao tác công nghệ, nhưng có thể mất phí. Mức phí các nguồn nêu khác nhau (khoảng 18.000 – 100.000 đồng tuỳ nơi), nên hãy hỏi rõ trước khi tra.
Cách 4: Xem nhanh qua ví điện tử
Một số ví điện tử như MoMo có tính năng xem nhanh điểm tín dụng. Tuy vậy, thông tin thường ít chi tiết hơn báo cáo CIC đầy đủ, nên hãy xem đây là bước tham khảo ban đầu.
Phần 4Tra cứu CIC mất bao nhiêu phí?
| Hình thức | Chi phí tham khảo |
|---|---|
| Lần tra đầu tiên trong năm | Miễn phí |
| Từ lần thứ 2 trở đi (ứng dụng/website) | Khoảng 22.000 – 28.000 đồng/lần, tuỳ nguồn |
| Tra tại chi nhánh ngân hàng, công ty tài chính | Khoảng 18.000 – 100.000 đồng, tuỳ đơn vị |
Nguồn tham khảo: Home Credit, Techcombank (cập nhật 20/10/2026). Mức phí có thể thay đổi, bạn vui lòng kiểm tra lại trên nguồn chính thức của CIC.
Phần 5Cách đọc báo cáo CIC và điểm tín dụng
Khi mở báo cáo, bạn nên nhìn ba phần: danh sách khoản vay và thẻ tín dụng đang có, nhóm nợ của từng khoản trong thời gian gần nhất, và điểm tín dụng. Theo Techcombank, thang điểm CIC hiện dao động từ 403 đến 706; CIC cũng điều chỉnh mô hình chấm điểm tín dụng cá nhân từ ngày 1/6/2026. Điểm càng cao thì mức rủi ro càng thấp.
Cần phân biệt: điểm tín dụng và nhóm nợ là hai chỉ số khác nhau. Bạn có thể ở nhóm 1 nhưng điểm vẫn chưa cao, ví dụ do lịch sử vay còn ít hoặc đang có quá nhiều khoản vay cùng lúc.
Ngoài ra, dữ liệu được cập nhật theo kỳ báo cáo của từng tổ chức tín dụng nên thường có độ trễ khoảng một tháng. Nếu bạn vừa tất toán khoản vay, hãy đợi khoảng 30 ngày rồi hẵng kiểm tra lại nhé.
Phần 6Thông tin nợ xấu được lưu bao lâu?
Theo các nguồn tổng hợp, thông tin nợ xấu thường được lưu khoảng 5 năm tính từ khi bạn tất toán toàn bộ gốc và lãi. Thông tin tín dụng nói chung được CIC lưu giữ tối thiểu 5 năm. Thời hạn cụ thể có thể khác nhau tuỳ quy định áp dụng, nên hãy đối chiếu văn bản gốc hoặc hỏi trực tiếp CIC khi cần.
Điều này có nghĩa là trả hết nợ sớm sẽ giúp "đồng hồ" bắt đầu chạy sớm hơn. Không có cách nào xoá thông tin hợp lệ nhanh hơn quy định, ngoài việc trả nợ đúng hạn và tạo lịch sử tín dụng tốt về sau.
Phần 7Phát hiện sai sót trong báo cáo thì làm sao?
Có trường hợp bạn thấy một khoản vay mà mình không nhớ, hoặc khoản đã trả vẫn hiển thị còn nợ. Bạn có thể xử lý như sau:
- Liên hệ ngay tổ chức tín dụng đã báo cáo khoản vay đó để xác nhận và yêu cầu điều chỉnh.
- Giữ lại hợp đồng, biên lai, sao kê chứng minh đã thanh toán.
- Gửi yêu cầu khiếu nại, đính chính tới CIC kèm chứng từ.
- Nếu nghi ngờ bị mạo danh vay, hãy trình báo tổ chức tín dụng và cơ quan chức năng.
Thường tổ chức tín dụng là nơi chịu trách nhiệm về dữ liệu họ cung cấp, nên bước đầu tiên luôn là làm việc với họ.
Phần 8Cảnh báo: Đừng tin dịch vụ "xoá nợ xấu nhanh"
Trên mạng xuất hiện nhiều quảng cáo "xoá nợ xấu CIC trong 24 giờ", "xoá lịch sử tín dụng đảm bảo". Đây gần như chắc chắn là chiêu lừa, vì dữ liệu CIC do cơ quan nhà nước quản lý, không cá nhân hay công ty nào bên ngoài can thiệp được. Các dịch vụ này thường lấy phí đặt cọc, yêu cầu cung cấp CCCD, mã OTP rồi biến mất, thậm chí dùng thông tin của bạn để làm việc xấu.
Vài dấu hiệu nhận biết: yêu cầu chuyển tiền trước, hứa hẹn kết quả tuyệt đối, xin mã OTP hoặc mật khẩu, dùng tài khoản cá nhân để nhận tiền. Cách bền vững duy nhất là thanh toán dứt điểm khoản nợ và trả đúng hạn từ nay về sau. Ngoài ra, hãy chỉ giao dịch với ngân hàng, công ty tài chính được cấp phép và tránh xa tín dụng đen nhé.
Phần 9Nếu đang nợ xấu, bạn nên chuẩn bị gì trước khi vay mới?
Nếu báo cáo cho thấy bạn đang ở nhóm nợ xấu, đừng vội đi nộp hồ sơ khắp nơi. Mỗi lần nộp hồ sơ thường để lại dấu vết truy vấn tín dụng và dễ bị từ chối liên tiếp. Thay vào đó, bạn có thể:
- Liệt kê toàn bộ khoản nợ, lãi suất và số tiền phải trả mỗi tháng.
- Liên hệ đơn vị cho vay để hỏi phương án tất toán hoặc cơ cấu lại thời hạn trả nợ.
- Ưu tiên trả khoản có lãi cao hoặc đang quá hạn lâu trước.
- Cân nhắc kỹ khả năng trả nợ của mình trước khi vay thêm bất kỳ khoản nào. Khi tìm hiểu khoản vay, hãy xem rõ lãi suất, APR, phí phạt trả nợ trước hạn và điều khoản hợp đồng.
Xem thêm: các bài hướng dẫn về lãi suất và thẻ tín dụng trên vnbankfc.com để so sánh minh bạch hơn.
Phần 10Một số câu hỏi thường gặp
Tra cứu CIC của mình có làm giảm điểm tín dụng không?
Theo Home Credit, việc bạn tự kiểm tra báo cáo của chính mình không làm giảm điểm. Khác với việc ngân hàng truy vấn khi bạn nộp hồ sơ vay.
Có tra giúp người khác bằng CCCD được không?
Không nên và thường không được. Thông tin tín dụng là dữ liệu cá nhân, chỉ chủ thể hoặc bên được uỷ quyền hợp pháp mới có quyền tra cứu.
Vừa trả xong nợ mà vẫn thấy nợ xấu thì sao?
Có thể do độ trễ cập nhật. Hãy chờ khoảng một tháng, nếu vẫn chưa thay đổi thì liên hệ đơn vị cho vay và CIC kèm chứng từ.
Phần 11Kết luận
Trên đây là hướng dẫn chi tiết cách kiểm tra nợ xấu CIC bằng CCCD năm 2026, cùng bảng nhóm nợ, mức phí tham khảo và các lưu ý để tránh dịch vụ xoá nợ lừa đảo. Hy vọng bài viết giúp bạn nắm rõ tình trạng tín dụng của mình để chủ động hơn khi cần vay hoặc mở thẻ nhé. Bạn có thể tiếp tục tham khảo thêm các bài so sánh lãi suất và kiến thức ngân hàng khác trên vnbankfc.com.
Lưu ý: Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Số liệu cập nhật đến ngày 20/10/2026, có thể thay đổi; vui lòng đối chiếu tại CIC, Ngân hàng Nhà nước hoặc tổ chức tín dụng. Trước khi vay, hãy cân nhắc kỹ khả năng trả nợ và chỉ giao dịch với đơn vị được cấp phép.
Phần 12Bài viết liên quan
Bạn có thể xem thêm các chuyên mục lãi suất, thẻ tín dụng và vay tiêu dùng trên vnbankfc.com.



Bạn hãy là người bình luận đầu tiên !